

Урок 2 · Личный бюджет подростка, который держится дольше двух недель
Личный бюджет подростка без таблиц: 3 строки дохода и расхода, а калькулятор считает, сколько остаётся на день и когда деньги кончатся.
- Возраст 14–17
- 6 минут чтения
- Урок 2 из 12
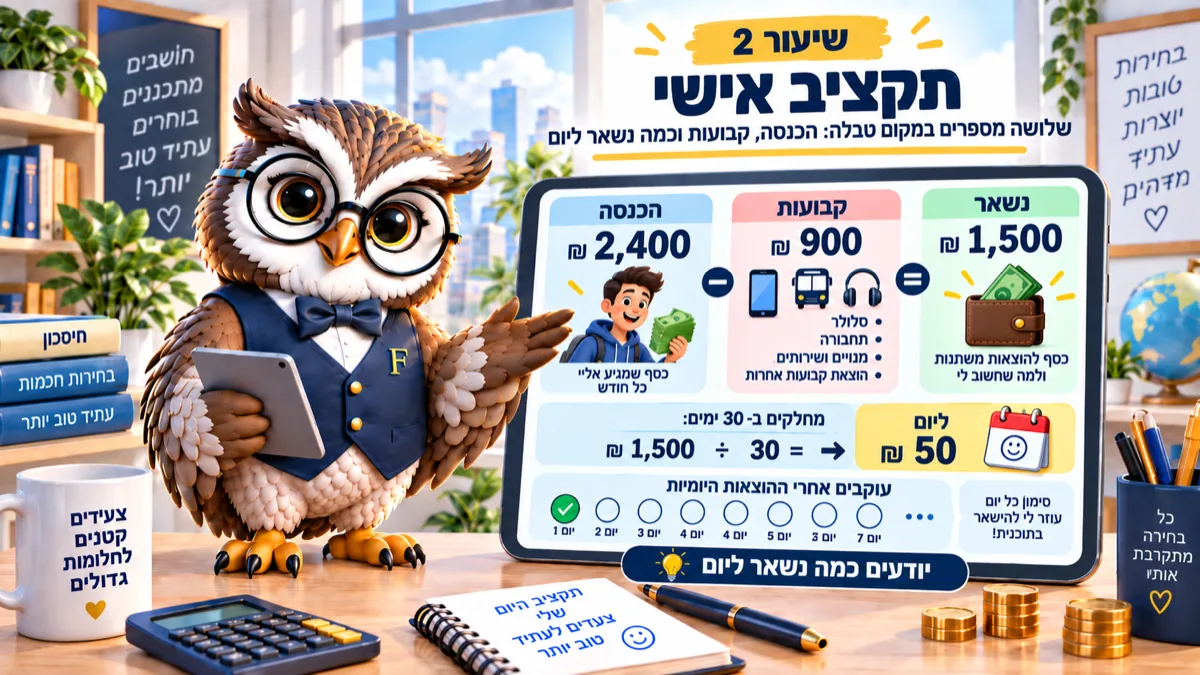
Бюджет — это не таблица из тридцати строк. Это три числа: сколько приходит, сколько уходит без вашего участия и сколько остаётся на день. Когда третье число слишком мало, меняют одно из первых двух.
Восемь часов смены в выходные по 27,94 ₪ в час — это 223 ₪.
Звучит прилично, пока не посмотришь на другую сторону: подписка на музыку 20, подписка на игру 30, проезд 120 в месяц. Эти трое забирают 170 ₪ ещё до того, как вы купили что-то, чего хотели.
Так сколько у вас реально остаётся в обычном месяце? Большинство ровесников не знает, и это не стыдно: просто никто не научил задавать такой вопрос.
Почему бюджет ломается через две недели?
Потому что его строят на крупных тратах и только их помнят. Деньги исчезают не в покупке на 300 ₪, а в восьми покупках по 25.
Вторая ошибка — строить бюджет на идеальном месяце: без прогулок, без подарков, без чего-то сломавшегося. Такого месяца не бывает.
Бюджет работает, когда в нём есть строка «разное» и она не нулевая.
Как построить бюджет из трёх чисел
Доход. Всё, что приходит за месяц: смены, карманные, подарки. Если суммы скачут, возьмите среднее за три последних месяца.
Постоянные. То, что уходит в любом случае: подписки, проезд, кружки, телефон, если платите вы.
Текущее. Остаток. Разделите его на 30 и получите одно число, которое помещается в голове: сколько у вас есть на день.
Пример: 450 ₪ дохода, 170 постоянных. Осталось 280 на месяц, то есть чуть меньше 10 ₪ в день.
Второй пример, с другой стороны: 700 ₪ дохода и 200 постоянных оставляют 500 на месяц, около 16 ₪ в день. Та же схема, другое число.
Десять шекелей в день — это немного, и в этом весь смысл. Теперь понятно, почему деньги кончаются, и понятно, что можно менять: убрать подписку, добавить смену или снизить ожидания на этот месяц.
Проверьте на своих числах
Введите в калькулятор, сколько пришло в этом месяце и что уходит постоянно. Он покажет, сколько остаётся на день, сколько можно отложить на цель и когда деньги кончатся при нынешнем темпе.
Расчёт нарочно простой: доход минус постоянные минус отложенное, делить на 30. Одно число, которое держишь в голове, полезнее таблицы, которую не открывают.
Посмотрите, что происходит, если убрать одну подписку за 30 ₪. Выглядит мелочью, а за год это 360 ₪.
Чего в бюджете не видно
Самые опасные расходы — те, что продлеваются сами. Подписка, открытая на бесплатный пробный период, продолжает списываться и через два месяца после того, как вы перестали заходить в приложение.
Проверка на пять минут: откройте детализацию списаний за последний месяц и отметьте каждую повторяющуюся строку. Две из них обычно удивляют.
Допустим, вы нашли две старые подписки по 25 ₪. Отмена стоит вам 600 ₪ в год — это примерно двадцать коротких смен, которые не придётся отрабатывать ради тех же денег.
Второе, чего не видно, — сроки. Если доход приходит 10-го, а проезд списывается 2-го, месяц всегда будет начинаться с небольшого минуса, даже когда суммы в порядке.
И последнее: бюджет — не наказание. Его задача в том, чтобы вы заранее знали, от чего отказываетесь, а не узнавали об этом задним числом у кассы.
У большинства быстрее всего меняется не строка постоянных, а текущее, и как раз там ваш контроль самый большой. Там же результат виден уже в первый месяц.
Ваше задание на неделю
Запишите свои три числа: доход, постоянные, текущее на день. Повесьте их на видном месте. В конце недели отметьте, сколько дней вы уложились в третье число — не чтобы себя наказать, а чтобы понять, реалистично ли оно.
Если текущего оказалось слишком мало, есть два пути: добавить доход или проверить, какую постоянную трату можно убрать уже в этом месяце. Второй быстрее.
Вопросы, которые задают
Доход у меня каждый месяц разный, как на этом строить?
Строят на слабом месяце, а не на среднем. Когда приходит больше, разница уходит на цель. Так слабый месяц не превращается в долги, а сильный действительно продвигает вас вперёд.
Сколько правильно откладывать?
Столько, сколько вы реально переводите каждый месяц, пусть это будет 50 ₪. Большое отчисление, которое ломается через два месяца, хуже маленького, которое держится год.
Что делать с тратами, которые случаются раз в год?
Делить на 12 и добавлять к постоянным. Поездка за 1 200 ₪ — это 100 ₪ в месяц, даже если платят за неё в марте.
Следующий шаг в серии
Проверьте свои три числа сегодня, до того как идти дальше. В следующем уроке мы добавим к бюджету цель с датой и посмотрим, сколько времени до неё на самом деле.
Этот материал написан для: Подростки 14–17