

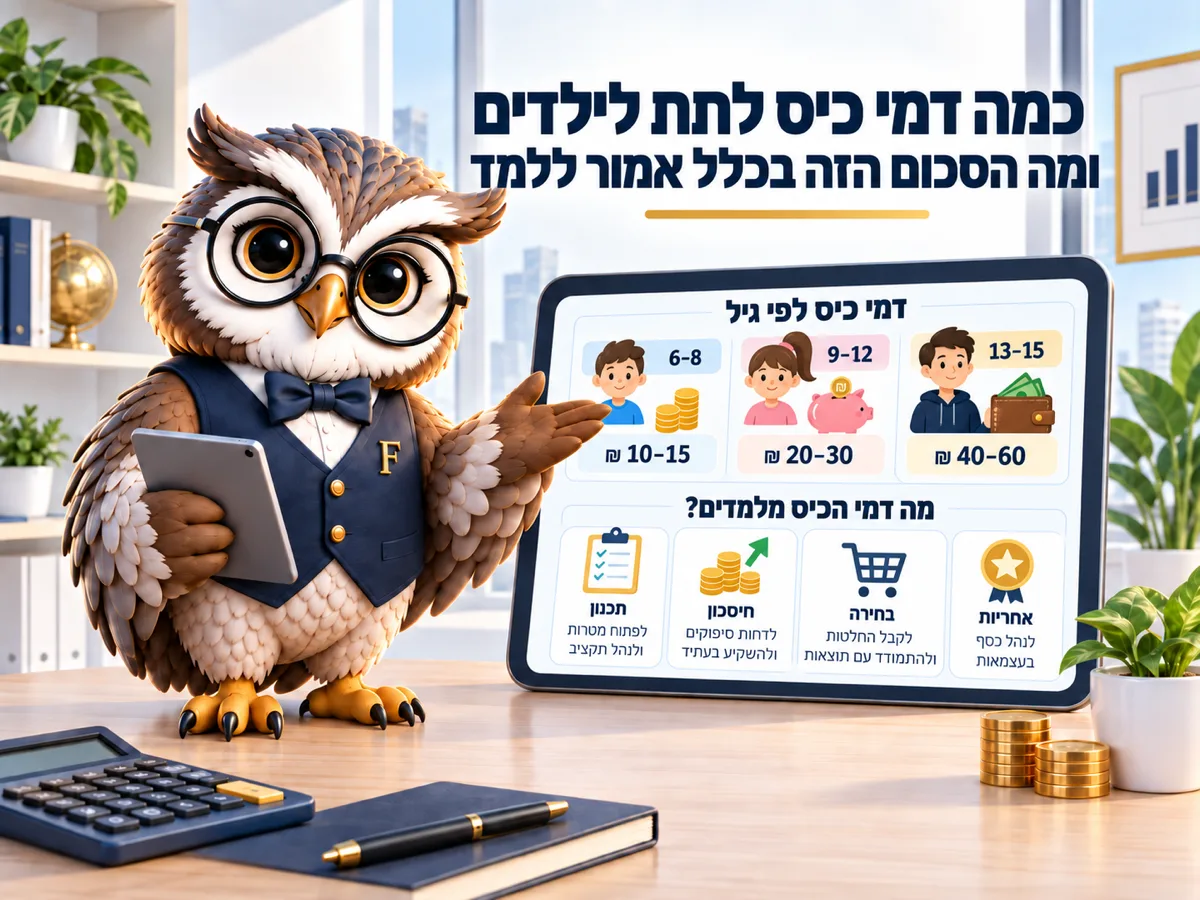

כמה דמי כיס לתת לילדים: בישראל רוב ההורים לילדים בגילי 6–11 נותנים עד 100 ₪ בחודש, כלומר כ-25 ₪ בשבוע, ובגיל ההתבגרות עוברים לתקציב חודשי של עשרות עד כמה מאות שקלים. הסכום הנכון נגזר לא מהגיל אלא משאלה אחת: מה הילד אמור לממן מהכסף הזה. לילדים עד גיל 10–11 עדיף שבועי, מגיל 11–12 חודשי, כדי להתאמן בתכנון. דמי כיס עובדים כשיעור רק כשמותר לטעות בהם.
הורים שואלים כמה דמי כיס לתת לילדים, ומתכוונים לשאלה אחרת לגמרי: כמה מספיק כדי שיהיה לו כמו לחברים, ולא יותר מדי כדי שלא יתרגל. בישראל התשובה הנפוצה לגילים 6–11 היא עד 100 ₪ בחודש, אבל המספר הזה לא אומר כמעט כלום בלי ההקשר שלו.
אלא שהסכום הוא הפרמטר הכי פחות חשוב כאן. שני ילדים שמקבלים 100 ₪ בחודש יכולים ללמוד דברים הפוכים לגמרי, תלוי מה הכסף הזה אמור לכסות ומה קורה כשהוא נגמר באמצע.
כמה דמי כיס לתת לילדים: מה מקובל בישראל לפי גיל
אין מספר רשמי ואין המלצה של גוף ממשלתי, יש נתוני סקרים. לפי סקר גיאוקרטוגרפיה בקרב 500 משפחות בישראל, רוב ההורים שנותנים דמי כיס לילדים בגילי 6 עד 11 נותנים עד 100 ₪ בחודש, סדר גודל של כ-25 ₪ בשבוע. אצל בני נוער המספר עולה בהרבה ומשתנה מאוד, מעשרות שקלים ועד כמה מאות, והפיזור הגדול נובע בדיוק מהשאלה מה כלול.
הסכום הממוצע הוא נקודת ייחוס, לא יעד. משפחה שבה הילד קונה לבד ארוחת צהריים בבית הספר ומשפחה שבה הוא מקבל סנדוויץ’ מהבית לא צריכות לתת אותו דבר, גם אם הילדים באותה כיתה.
קודם מחליטים מה הכסף מכסה
זו ההחלטה שקובעת הכול, והיא נעשית לפני שנוקבים בסכום. יש שלוש רמות, וכדאי לבחור אחת ולהגיד אותה בקול:
- כיף בלבד: ממתקים, מדבקות, משחק. מתאים לגילים הצעירים, הסכום קטן והטעות זולה.
- כיף ועוד קטגוריה אחת, למשל מתנות לימי הולדת של חברים: כאן הילד מתחיל לתכנן קדימה, כי מתנה שנשכחה היא בעיה חברתית אמיתית ולא הערה של הורה.
- תקציב אישי: יציאות, אוכל בחוץ, חלק מהביגוד. מגיל 14 ומעלה, והסכום כבר נגזר מחשבון.
ברגע שהגבול ברור, השאלה “כמה” נהיית טכנית: מחשבים כמה עולות הקטגוריות שנכנסו פנימה ומוסיפים מרווח קטן לבחירה חופשית.
שבועי או חודשי
עד גיל 10 או 11 עדיף שבועי. שבוע הוא טווח שילד בן שבע מסוגל להחזיק בראש, וחודש הוא נצח. מגיל 11–12 שווה לעבור לחודשי, וזה בדיוק המקום שבו מתחיל השיעור האמיתי: הכסף נגמר בעשירי לחודש, ואז לומדים מה זה תכנון.
המעבר הזה הוא הזדמנות להחזיק את הידיים בכיסים. אם בכל פעם שנגמר הכסף מגיעה מקדמה, לא לימדנו תכנון אלא לימדנו שתמיד יש גיבוי. גבול שנשבר בעקביות אינו גבול.
האם לקשור דמי כיס למטלות
זו המחלוקת הגדולה, ואין עליה תשובה אחת. הטיעון בעד: כסף מגיע מעבודה, וזה השיעור הראשון. הטיעון נגד: מטלות הבית הן חלק מהיות המשפחה משפחה, ואם משלמים עליהן, ילד רשאי גם לסרב ולוותר על הכסף.
הפשרה שעובדת אצל הרבה משפחות: דמי הכיס עצמם לא מותנים בכלום, ולצידם יש רשימה קצרה של עבודות מיוחדות, מעבר לשגרה, שאפשר לקחת אותן תמורת תשלום. כך שומרים על שתי האמיתות, והילד גם יכול להשפיע על ההכנסה שלו כשהוא רוצה משהו גדול.
דמי כיס דיגיטליים
חלק גדול מההוצאות של ילדים כבר לא במזומן, ובאפליקציות התשלום לנוער יש יתרון ברור: אפשר לראות לאן הלך הכסף ולדבר על זה. יש גם חיסרון, והוא שכסף דיגיטלי מרגיש פחות. ילד שמוציא שטר של 50 ₪ מרגיש את זה, ילד שמעביר 50 ₪ באפליקציה פחות.
הפתרון הפשוט לגילים הצעירים הוא להתחיל במזומן ולעבור לדיגיטלי סביב גיל 12–13, כשהמושג “יתרה” כבר מוחשי. בכל מקרה כדאי לבדוק עמלות, מגבלות ואפשרות מעקב הורי לפני שפותחים כרטיס.
איך הופכים דמי כיס לחיסכון
החלוקה שעובדת עם ילדים היא פשוטה: חלק להוצאה עכשיו, חלק למטרה, וחלק לתת. היחס פחות חשוב מהעיקרון שיש חלוקה, והמטרה צריכה להיות של הילד ולא של ההורה.
שני כלים שלנו עוזרים להפוך את זה למשהו מוחשי: מחשבון יעד חיסכון לילדים מראה כמה שבועות לוקח להגיע למה שהוא רוצה, ומחשבון חיסכון לכל ילד מראה מה קורה לכסף שמחכה שנים. אפשר גם לעבור יחד על שיעורי החינוך הפיננסי, שם הרעיונות האלה מוסברים בשפה של ילדים.
שאלות נפוצות על דמי כיס
מאיזה גיל מתחילים לתת דמי כיס?
רוב המשפחות בישראל מתחילות בכיתה א’ או ב’, סביב גיל 6–7, כשהילד כבר מבין שכסף מאפשר לבחור בין אפשרויות.
כמה דמי כיס לתת לילד בן 12?
אין סכום נכון אחד. אם הכסף מיועד לכיף ולמתנות, סדר גודל של 100–150 ₪ בחודש מקובל. אם הוא כולל גם יציאות או אוכל בחוץ, הסכום נגזר מהחשבון של אותן קטגוריות.
מה עושים כשהכסף נגמר באמצע החודש?
לא משלימים. זה בדיוק הרגע שבו השיעור קורה, והוא עולה כמה שקלים במקום כמה אלפים בגיל עשרים. אפשר לדבר על מה היה אפשר לעשות אחרת ולהציע עבודה מיוחדת אם יש צורך אמיתי.
האם להתנות דמי כיס בציונים?
רוב הגישות ממליצות שלא. תשלום על ציון הופך למידה למסחר, וכשהתשלום נפסק נעלם גם המניע. עדיף לקשור תגמול חד-פעמי להישג חריג ולא לעשות ממנו שיטה.
עדיף מזומן או אפליקציה?
לגילים הצעירים מזומן, כי הוא מוחשי. מגיל 12–13 אפשר לעבור לכרטיס או אפליקציה לנוער, ואז גם אפשר לעבור יחד על הפירוט החודשי ולראות לאן הלך הכסף.
קראו גם: מחשבון יעד חיסכון לילדים · מחשבון חיסכון לכל ילד · שיעורי חינוך פיננסי לילדים · תקציב משפחתי
המדריך הזה מיועד ל: בוגרים 26–60
