

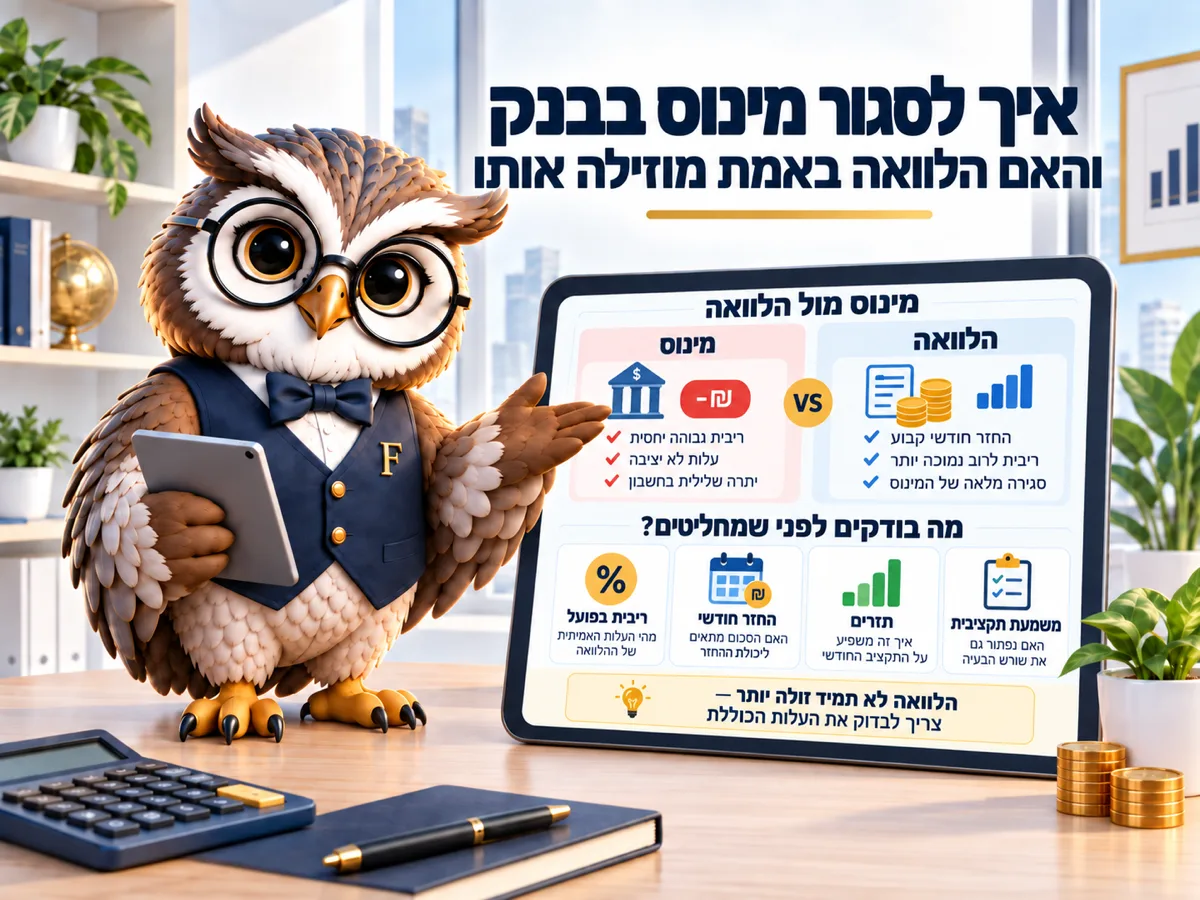

המינוס הוא בדרך כלל הכסף היקר ביותר שיש למשק בית ישראלי: הריבית הממוצעת על משיכת יתר נעה ב-2025 בין 10.73% ל-12.74%, ובחלק מהבנקים מגיעה לכ-15%, והחריגה ממסגרת האשראי יקרה עוד יותר. מינוס קבוע של 20,000 ₪ ב-12% עולה 2,400 ₪ בשנה, בחישוב של פיננסיקו. הלוואה לסגירת המינוס מוזילה רק אם שיעור עלות האשראי המתואם שלה, כולל עמלות, נמוך מריבית המינוס, ורק אם המינוס לא חוזר בחודש שאחרי. נכון לספטמבר 2026.
המינוס לא מרגיש כמו הלוואה. אין טופס, אין תאריך, אין החזר חודשי שנכנס ליומן, יש רק מספר אדום בתחתית האפליקציה שנשאר שם כל כך הרבה זמן שהוא הפך לחלק מהנוף. בינתיים הוא גובה 12% בשנה, לפעמים 15%.
בדיוק בגלל זה הוא יקר. הלוואה נגמרת, המינוס לא, והשאלה איך לסגור מינוס בבנק נדחית בכל חודש בעוד חודש.
20,000 ₪ במינוס עולים 2,400 ₪ בשנה
על פי נתוני בנק ישראל כפי שהם מדווחים בתקשורת הפיננסית, הריבית הממוצעת על משיכת יתר נעה ב-2025 בין 10.73% ל-12.74%, ובחלק מהבנקים היא מגיעה לכ-15%. ברוב הבנקים היא בנויה במדרגות: שיעור אחד על הסכום שבתוך מסגרת האשראי המאושרת, ושיעור גבוה בהרבה על כל שקל שחרג ממנה.
נתרגם את זה לכסף. מינוס ממוצע של 20,000 ₪ שנשאר כל השנה, בריבית 12%, עולה 2,400 ₪. זה חודש גן, או ביטוח מקיף לרכב, או שני שלישים מקרן חירום קטנה. ואם מתוך אותם 20,000 ₪ יש 5,000 ₪ בחריגה ממסגרת בריבית 16%, התוספת היא עוד כ-200 ₪ בשנה על אותו סכום עצמו, רק מפני שהוא נמצא מעבר לקו.
הריבית נצברת יומית על היתרה בפועל, ולכן שני חשבונות עם אותו מינוס בסוף החודש יכולים לשלם סכומים שונים לגמרי: מי שנכנס למינוס ביום העשירי ומי שיושב בו מהראשון לא משלמים אותו דבר.
מסגרת אשראי היא לא כסף שלכם
מסגרת האשראי היא הסכום שהבנק הסכים מראש לתת לכם מעבר ליתרה. היא אישור, לא נכס, והיא עולה כסף ברגע שמשתמשים בה. חריגה ממנה יקרה יותר, ויכולה לגרור גם החזרת הוראות קבע ועמלות נלוות.
שתי נקודות שכדאי לבדוק בחשבון שלכם היום: מה שיעור הריבית בתוך המסגרת, ומה השיעור בחריגה. שני המספרים האלה מופיעים בהסכם ובדפי התנאים, ולרוב אף אחד לא קורא אותם עד שמשהו משתבש. אם אתם לא מוצאים, בקשו אותם בכתב.
יש גם גבול עליון שקובע החוק: חוק אשראי הוגן מגביל את עלות האשראי לריבית בנק ישראל בתוספת 15 נקודות אחוז, כלומר 18.25% נכון לספטמבר 2026. הצעה שחורגת מהתקרה אינה חוקית.
איך לסגור מינוס בבנק בהלוואה, ומתי זה באמת מוזיל
הפתרון שמציעים בבנק כמעט תמיד זהה: הלוואה שסוגרת את המינוס ומחליפה אותו בהחזר חודשי מסודר. לפעמים זה נכון, ולפעמים זה רק מעביר את החוב ממקום למקום ומוסיף לו עמלות. ההבדל נקבע בשלוש בדיקות.
הבדיקה הראשונה היא המחיר. משווים לא ריבית מול ריבית אלא את שיעור עלות האשראי המתואם השנתי של ההלוואה, זה שכולל עמלת פתיחת תיק ועמלות נלוות, מול ריבית המינוס. אם ההלוואה יוצאת 9% מתואמת מול מינוס ב-12%, יש חיסכון אמיתי. אם היא יוצאת 12.5%, החלפתם חוב בחוב.
השנייה היא ההרגל. מי שסוגר מינוס בהלוואה וממשיך להוציא כמו קודם מגיע בעוד חצי שנה עם הלוואה וגם מינוס. זה התרחיש הנפוץ ביותר, והוא לא נובע מחוסר משמעת אלא מכך שהתקציב החודשי פשוט לא נסגר. בניית תקציב משפחתי היא לא עצה נלווית כאן, היא התנאי שבלעדיו ההלוואה מזיקה.
ויש את התקופה. הלוואה ארוכה מורידה את ההחזר החודשי ומייקרת את סך הריבית. אם אפשר לסגור את המינוס בשנתיים במקום בחמש, הפער בעלות משמעותי. מחשבון הלוואה בריבית פריים מראה מה קורה להחזר כשהפריים זז, ומחשבון איחוד הלוואות מתאים למי שיש לו גם מינוס וגם הלוואות קיימות.
סדר פעולות שעובד
- בררו בכתב שני מספרים: ריבית בתוך המסגרת וריבית בחריגה.
- חשבו כמה המינוס עולה לכם בשנה. המספר הזה, ולא הגודל של המינוס, הוא מה שמניע לפעולה.
- בדקו אם יש לכם כסף שיושב בתשואה נמוכה מריבית המינוס. עו"ש במינוס לצד פיקדון בריבית נמוכה זו הפסד ודאי, ומחשבון הלוואה מול משיכה מהחיסכון עושה את ההשוואה הזאת עם מס ועמלות.
- בקשו הצעת הלוואה משני מקומות לפחות, ותשוו לפי שיעור עלות האשראי המתואם השנתי בלבד.
- אם ההלוואה זולה מהמינוס, קחו אותה לתקופה הקצרה שאתם עומדים בה, והקטינו את מסגרת האשראי מיד אחרי הסגירה כדי שהמינוס לא יחזור בשקט.
שאלות נפוצות על מינוס בחשבון
כמה עולה מינוס של 10,000 ₪ בשנה?
בריבית 12% זה 1,200 ₪, בריבית 15% זה 1,500 ₪ (חישוב שלנו). הריבית נצברת על היתרה היומית, ולכן מינוס שנכנס ויוצא באמצע החודש עולה פחות ממינוס קבוע.
האם כדאי לקחת הלוואה כדי לסגור את המינוס?
רק אם שיעור עלות האשראי המתואם השנתי של ההלוואה, כולל עמלות, נמוך מריבית המינוס, ורק אם התקציב החודשי נסגר. אחרת תוך חצי שנה יהיו לכם גם הלוואה וגם מינוס.
מה ההבדל בין מסגרת אשראי לחריגה?
המסגרת היא סכום שהבנק אישר מראש, והחריגה היא כל שקל מעבר לו. הריבית על החריגה גבוהה יותר, ולעיתים מתלוות אליה גם עמלות והחזרת הוראות קבע.
יש תקרה לריבית שהבנק רשאי לגבות?
כן. חוק אשראי הוגן מגביל את עלות האשראי לריבית בנק ישראל בתוספת 15 נקודות אחוז, 18.25% נכון לספטמבר 2026. התקרה זזה בכל פעם שבנק ישראל משנה ריבית.
מה עדיף, להקטין מינוס או להגדיל חיסכון?
כמעט תמיד להקטין מינוס. סגירת חוב ב-12% שקולה לתשואה בטוחה של 12% אחרי מס, ואין מכשיר חיסכון שמציע כזו תשואה בלי סיכון.
הבנק הציע להגדיל לי את המסגרת. זה טוב?
זה מרחיב את הכרית ולא פותר כלום. מסגרת גדולה ב-10,000 ₪ נוטה להפוך למינוס גדול ב-10,000 ₪, וזה עוד כ-1,200 ₪ ריבית בשנה. אם מבקשים הגדלה, שתהיה זמנית ועם תאריך שבו חוזרים לגודל הקודם.
קראו גם: מחשבון הלוואה בריבית פריים · מחשבון איחוד הלוואות · עמלות הבנק ואיך מקטינים אותן · תקציב משפחתי
המדריך הזה מיועד ל: בוגרים 26–60
