

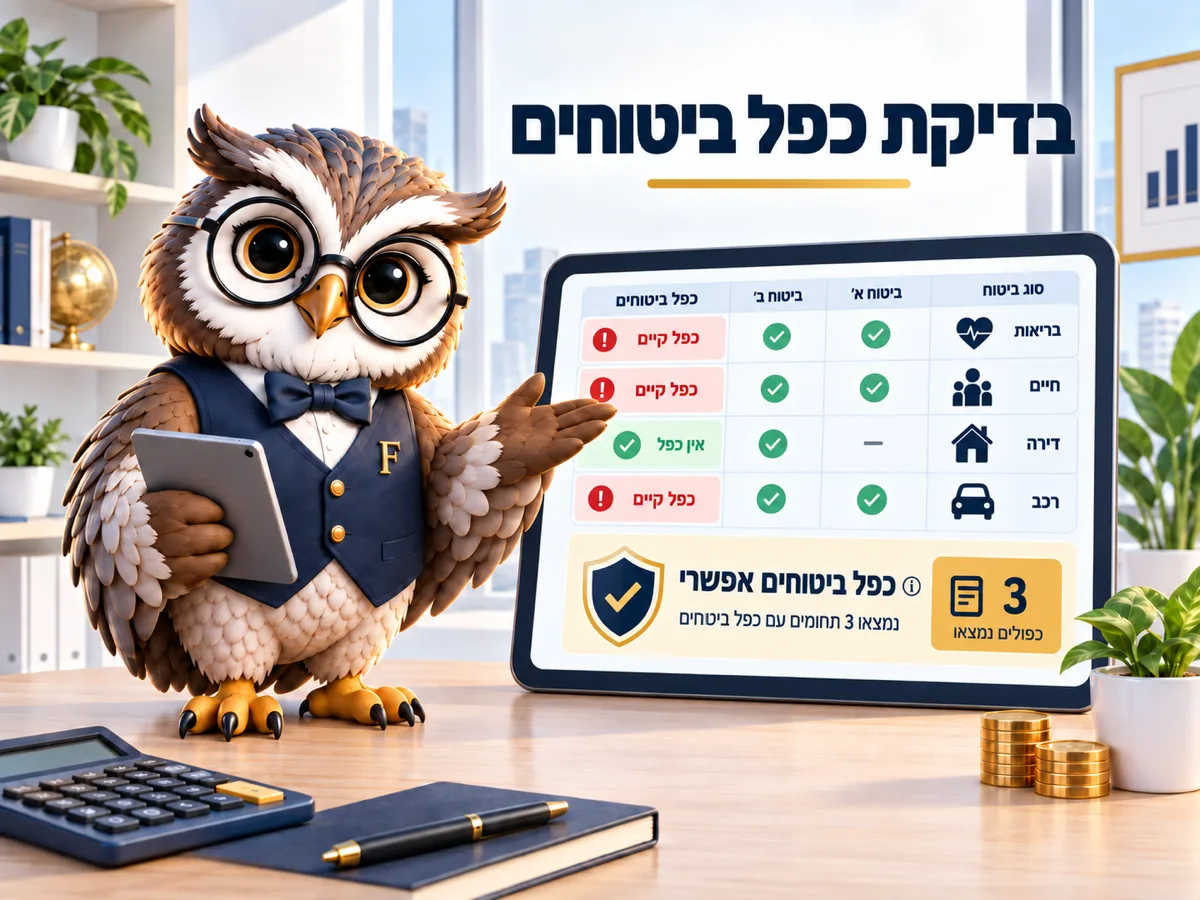

משכורת נטו של 15,000 ₪, שלוש פוליסות אובדן כושר עבודה וכיסוי כולל של 16,000 ₪ בחודש. מה שישולם באירוע הוא 11,250 ₪. ההפרש, 4,750 ₪ בחודש, נקנה במלואו ולא קיים. בדיקת כפל ביטוחים מתחילה בדיוק כאן, והמחשבון שלמטה מתרגם אותה לשקלים בשנה.
בדיקת כפל ביטוחים
כמה כיסוי נקנה מעל התקרה, איפה שיפוי כפול לא משלם פעמיים ומה זה שווה בשנה.
1הפוליסות מהר הביטוח
2מה יוצא
הופק ב-26.09.2026 באתר פיננסיקו (finansiko.com). חישוב להמחשה לפי הנתונים שהוזנו, אינו ייעוץ ביטוחי ואינו תחליף לחישוב של בעל רישיון.
הערכת הפרמיה המיותרת היא יחסית לחלק העודף, ולא חיוב של חברת הביטוח. פוליסה קבוצתית נגמרת עם העבודה — לפני ביטול פרטית בודקים מה נשאר ביום שהקבוצתית נסגרת. אינו ייעוץ ביטוחי.
בדיקת כפל ביטוחים מתחילה ב-4,750 ₪ שלא ישולמו
אובדן כושר עבודה עובד לפי תקרה אחת לכל הפוליסות: 75% מההכנסה, נכון ל-2026. אין משמעות לשאלה כמה פוליסות קניתם ואצל כמה חברות. באירוע מחשבים את התקרה, ומחלקים אותה בין המבטחים.
הפרמיה על החלק שמעל התקרה נגבית במלואה בכל חודש.
בדוגמה שלמעלה הפרמיות הפרטיות הן 330 ₪ בחודש, והחלק העודף שווה בערך 1,176 ₪ בשנה. זו הערכה יחסית לפי משקל הכיסוי, ולא חיוב שמופיע בנפרד בדוח של חברת הביטוח. היא מספיקה כדי להבין את סדר הגודל ולהחליט מה בודקים קודם.
שיפוי מול פיצוי: איפה באמת יש כפל?
ההבחנה הזו היא לב העניין, והיא לא אינטואיטיבית. ביטוח שיפוי מחזיר הוצאה שהוצאה בפועל: ניתוח פרטי, תרופה שאינה בסל, טיפול סיעודי. אם שתי פוליסות מכסות את אותה הוצאה, ההחזר מגיע פעם אחת, כי אין יותר ממה להחזיר.
ביטוח פיצוי עובד אחרת לגמרי. הוא משלם סכום קבוע בהתרחשות אירוע מוגדר, למשל מחלה קשה או פטירה, בלי קשר להוצאה שהייתה בפועל ובלי קשר לפוליסות אחרות. שתי פוליסות פיצוי ישלמו את שתיהן, וזה לא כפל אלא בדיוק מה שנקנה.
המסקנה המעשית: לפני שמבטלים פוליסה, בודקים בתנאים אם היא שיפוי או פיצוי. אותה מילה בשם המוצר אינה מעידה על כך.
הפוליסה הקבוצתית
ביטוח קבוצתי דרך המעסיק או דרך ארגון הוא זול, ובדרך כלל בלי חיתום רפואי מלא. שתי התכונות האלה הופכות אותו למועמד הטבעי להישאר כשמצמצמים כפילות. יש לו חיסרון אחד גדול: הוא נגמר כשהקשר נגמר. עזיבת מקום עבודה, החלפת ספק על ידי המעסיק או סגירת הפוליסה על ידי הקבוצה מוציאים אתכם מהכיסוי בתאריך שלא אתם קובעים.
פוליסה פרטית נקנית לפי המצב הרפואי ביום הרכישה ונשארת שלכם. מי שמבטל אותה בגיל 40 ומגלה בגיל 52 שהקבוצתית נסגרה, קונה מחדש במחיר של בן 52, ולפעמים עם החרגות.
אל תבטלו לפני שבדקתם מה נשאר
הסדר הנכון הוא הפוך מהאינטואיציה. קודם מוציאים את רשימת הכיסויים מהר הביטוח, אחר כך מזינים אותם למחשבון כדי לראות כמה מהכיסוי באמת ישולם, ורק בסוף מחליטים מה מצמצמים. הבדיקה האמיתית אינה מה יש לי היום, אלא מה יישאר לי ביום שהקבוצתית תיסגר.
שווה לבדוק גם את הכיוון השני. אם המחשבון מראה שאין חריגה מהתקרה, אבל הפרמיות גבוהות, הבעיה אינה כפל אלא מחיר, והפתרון הוא סקר שוק ולא ביטול.
קראו גם
- הר הביטוח: איך קוראים את הדוח
- מחשבון אובדן כושר עבודה: כמה כיסוי צריך
- השוואת ביטוח חיים לפי מה שכבר יש לכם
שאלות נפוצות
איך עושים בדיקת כפל ביטוחים?
מוציאים את רשימת הכיסויים מהר הביטוח, מזינים את הכיסוי והפרמיה של כל פוליסה, ובודקים כמה מהסכום נמצא מעל התקרה או מכסה את אותה הוצאה פעמיים.
שתי פוליסות בריאות משלמות פעמיים?
בביטוח שיפוי לא: הוא מחזיר הוצאה שהייתה, והיא מוחזרת פעם אחת. בביטוח פיצוי בסכום קבוע כן, וזה אינו כפל.
כדאי לבטל את הפוליסה הקבוצתית?
היא זולה ולרוב בלי חיתום מלא, אבל נגמרת עם הקשר למעסיק או לארגון. לפני ביטול של פוליסה פרטית בודקים מה נשאר ביום שהקבוצתית נסגרת.
כמה כסף אפשר לחסוך?
תלוי בגודל החריגה ובפרמיות. בדוגמה שבדף מדובר בכ-3,336 ₪ בשנה, מהם 1,176 ₪ על כיסוי אכ"ע עודף ו-2,160 ₪ על פוליסת שיפוי כפולה.
המחשבון יודע מה יש לי בפוליסה?
לא. הוא מחשב לפי מה שהזנתם. את הנתונים לוקחים מהר הביטוח ומתנאי הפוליסות עצמן.
כפל ביטוחים אינו סימן לזהירות יתר, הוא סימן שקנינו באותו מקום פעמיים. המספר בשנה קטן מכדי לכאוב וגדול מספיק כדי להצטבר.
הדף והמחשבון הם מידע כללי ואינו ייעוץ ביטוחי. בדיקה אישית של פוליסות נעשית מול בעל רישיון.
