

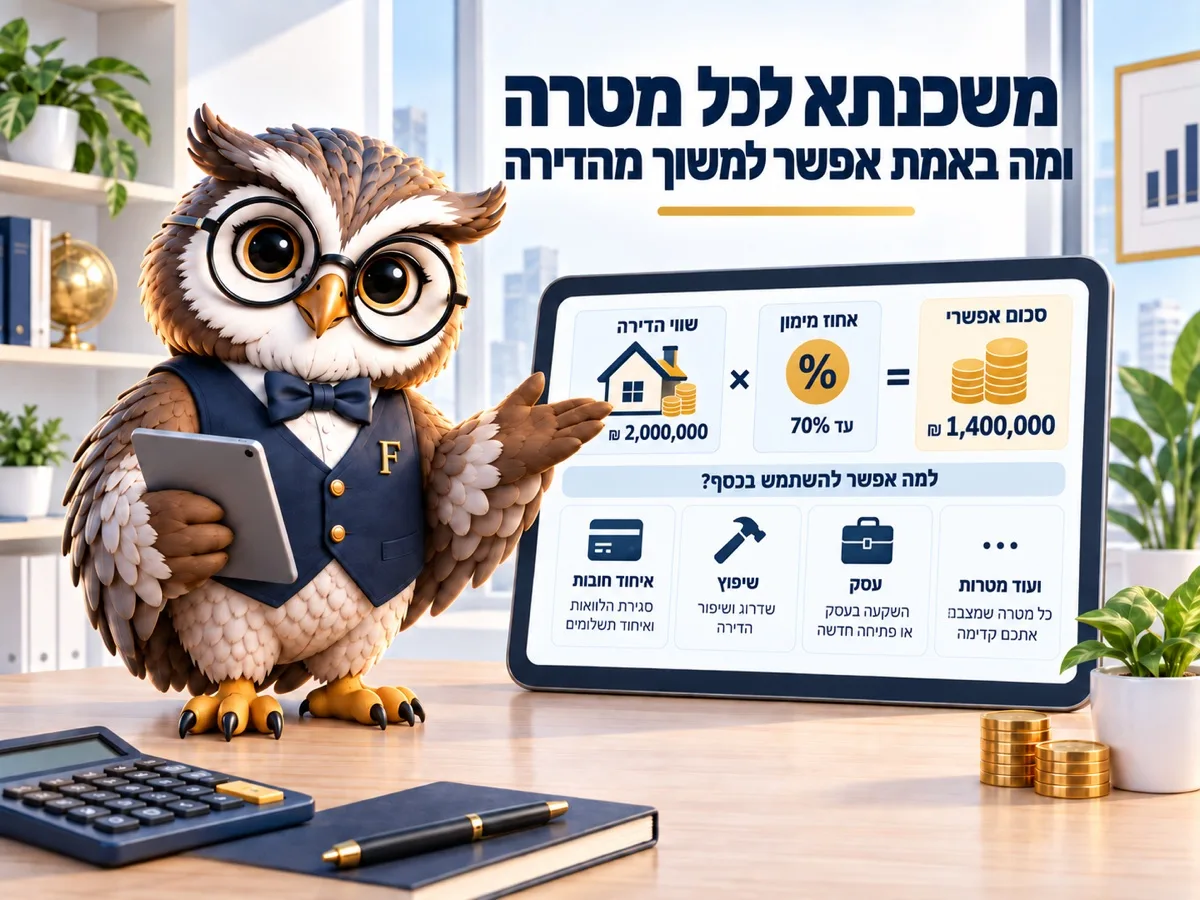

משכנתא לכל מטרה היא הלוואה בשעבוד הדירה שאפשר להשתמש בה לכל דבר: שיפוץ, עסק, חתונה, סגירת חובות. המימון מוגבל ל-70% משווי הנכס, והחלק שמעל 50% מוגבל ל-200,000 ₪. הריבית נמוכה מהלוואה צרכנית, והמחיר הוא שהדירה עומדת מאחורי החוב. נכון לספטמבר 2026.
הכסף הזול ביותר שיש לרוב המשפחות בישראל נמצא בקירות של הדירה שלהן, והן לא יודעות כמה ממנו מותר למשוך.
התשובה נקבעת בשני מספרים, והם לא זהים אצל כולם.
כמה באמת אפשר למשוך
המגבלה הראשונה, לפי בנק ישראל ונכון ל-2026: סך כל ההלוואות בשעבוד הדירה לא יעלה על 70% משווייה. המגבלה השנייה, והיא זו שמפתיעה: החלק שמעל 50% מימון מוגבל ל-200,000 ₪.
דוגמה במחירי 2026. דירה שווה 2,000,000 ₪, יתרת המשכנתא 600,000 ₪. עד קו 50% אפשר להגיע ל-1,000,000 ₪ חוב, כלומר 400,000 ₪ נוספים. מעל הקו הזה מותרים עוד 200,000 ₪ בלבד. סך הכול 800,000 ₪, ולא 1,400,000 ₪ כפי שאפשר לחשוב מהמספר 70%.
שימו לב שהמגבלה מסתכלת על כל ההלוואות שעל הנכס יחד, ולא רק על החדשה. גם אם המשכנתא המקורית נלקחה לפני עשור בבנק אחר, היא נספרת.
הסיבה למגבלה השנייה היא לא שרירותית. בנק ישראל ראה בשנים האחרונות גידול בהלוואות בשעבוד דירה שנלקחות לצריכה ולא לדיור, ומשפחה שממשכנת 70% מהדירה לצרכים שוטפים נמצאת בסיכון אמיתי כשהריבית עולה או כשההכנסה נפגעת. התקרה של 200,000 ₪ מעל קו ה-50% נועדה בדיוק לזה: להשאיר את האפשרות פתוחה למי שצריך סכום בינוני, ולסגור אותה בפני מי שרוצה למשוך מהדירה כמו מכספומט. אפשר לחלוק על הגבול הזה, אבל הכיוון שלו הגיוני, והוא גם מסביר למה בנקים נוטים לשאול לאן הולך הכסף.
למה זה זול יותר
ריבית נקבעת לפי סיכון, וכשיש דירה מאחורי החוב הסיכון של הבנק קטן. לכן הלוואה לכל מטרה בשעבוד דירה ניתנת בריבית שקרובה לריבית משכנתא, ולא לריבית של הלוואה צרכנית.
ההפרש אמיתי: בין הלוואה צרכנית בריבית דו-ספרתית להלוואה בשעבוד נכס בריבית חד-ספרתית, על סכום של מאות אלפי שקלים, מדובר בעשרות אלפי שקלים לאורך התקופה.
הבנק גם מרשה תקופות ארוכות יותר, ובזה טמון גם היתרון וגם המלכודת: תקופה ארוכה מורידה את ההחזר החודשי ומעלה את הריבית הכוללת.
ומה הסיכון
שינוי במעמד החוב. הלוואה צרכנית שנקלעתם לקשיים בפירעונה היא בעיה כספית קשה; אותו סכום בשעבוד הדירה הופך את הבעיה לסיכון לקורת הגג.
זה נשמע דרמטי, ולכן חשוב לדייק: הבנק לא מממש דירות בגלל פיגור של חודשיים, ויש הליך ארוך עם תחנות עצירה. אבל הכיוון ברור, והוא צריך להשפיע על ההחלטה למה מייעדים את הכסף.
שיפוץ שמעלה את שווי הדירה, סגירת חובות יקרים או הון עצמי לדירה שנייה הם שימושים שמחזירים את עצמם. חופשה, רכב חדש או הלוואה לעסק בלי תוכנית אינם.
לפני שממשכנים, שתי בדיקות
הראשונה: האם יש מקור זול יותר. קרן השתלמות נזילה, פיקדון שאפשר לשבור בעלות נמוכה או כסף שמונח בעו"ש לא עובדים בשבילכם ולא דורשים שעבוד.
השנייה: האם הסכום מצדיק את העלויות הנלוות. משיכה של 80,000 ₪ במחירי 2026 עם שמאות, פתיחת תיק ורישום שעבוד לפעמים יוצאת דומה במחיר להלוואה רגילה בלי שעבוד, בעיקר כשהתקופה קצרה.
מי שכבר החליט, כדאי שיבדוק גם איחוד הלוואות באותה הזדמנות: אם ממילא פותחים תיק, הגיוני להכניס פנימה גם את החובות היקרים הקיימים.
עוד נקודה מעשית: משיכה כזאת מאריכה לעיתים גם את המשכנתא המקורית. אם הבנק מציע לאחד את הכול להלוואה אחת חדשה, זה נוח בניהול, אבל אתם עלולים לאבד ריבית טובה שהייתה לכם במסלול ישן. במקרה כזה עדיף להשאיר את המשכנתא הקיימת כמו שהיא ולקחת את ההלוואה החדשה בנפרד, גם אם יש שני החזרים במקום אחד.
תבקשו את שני המספרים במפורש
מהבנק: מה שיעור המימון אחרי המשיכה ומה התקרה המדויקת שאתם יכולים לקבל, כולל המגבלה של 200,000 ₪ מעל קו ה-50% שקבע בנק ישראל. ומעצמכם: לאיזו תקופה אתם לוקחים ולמה בדיוק הכסף מיועד.
אחר כך תבדקו את ההחזר במחשבון המשכנתא ותשוו אותו להחזר של הלוואה רגילה לאותה תקופה. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תזיז את הריבית על החלק שצמוד לפריים, וזה רלוונטי במיוחד בהלוואות קצרות.
ולמי שזה לא מתאים: למי שיחס ההחזר שלו כבר קרוב ל-40%, הקו שבו נזהרים הבנקים תחת הוראה 329,, למי שמתכנן למכור את הדירה בשנתיים הקרובות, ולמי שהכסף מיועד להוצאה חד פעמית שאפשר פשוט לדחות.
לפני שמושכים כסף כנגד הדירה כדאי לראות מה זה עושה להחזר החודשי:
השפעת שינוי ריבית ומדד על ההחזר
| תרחיש | החזר ראשון | החזר הגבוה ביותר | סך הריבית וההצמדה | הפרש מהבסיס |
|---|
| שנה | תשלומים בשנה | ריבית והצמדה | קרן | יתרה בסוף השנה |
|---|
שפיצר: החזר קבוע, בהתחלה רובו ריבית. קרן שווה: אותו חלק קרן כל חודש, ההחזר יורד. במסלולים צמודים ההחזר והיתרה גדלים עם המדד לפי האינפלציה שהזנתם, וההצמדה נספרת יחד עם הריבית. הריבית האפקטיבית היא שיעור התשואה של כל התשלומים כולל הצמדה. הריביות לדוגמה נכונות ליולי 2026 (נתוני בנק ישראל דרך אתרי השוואה), פריים 4.75% נכון ל-1.9.2026. מגבלות בנק ישראל: לפחות שליש בריבית קבועה, עד שני שלישים בריבית משתנה, עד 30 שנה, החזר עד 50% מההכנסה הפנויה. תחזית, לא הצעת משכנתא.
שאלות נפוצות
לאיזו מטרה מותר להשתמש בכסף?
לכל מטרה חוקית. הבנק ישאל למה מיועד הכסף, בעיקר כדי להעריך סיכון, אבל אין רשימת מטרות סגורה.
אפשר לקחת בבנק אחר מזה שנתן את המשכנתא?
כן, אך יידרש תיאום בין הבנקים על סדר השעבודים, וזה מאריך את התהליך.
מה קורה אם שווי הדירה ירד?
שיעור המימון מחושב לפי שמאות עדכנית, ולכן ירידת שווי מקטינה את הסכום שאפשר למשוך.
זה נחשב משכנתא לכל דבר?
מבחינת הבנק והרגולציה, כן: אותן מגבלות מימון ויחס החזר, ואותו שעבוד על הנכס.
אפשר לפרוע מוקדם?
כן, בכפוף לעמלת פירעון מוקדם לפי צו הבנקאות, כמו בכל מסלול משכנתא.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- מילון המונחים של האתר
- איחוד הלוואות לתוך המשכנתא
- איך עובדת משכנתא הפוכה
- מימון 50% והמיסוי בדירה להשקעה
