

Урок 6 · Сколько можно снимать из накоплений, чтобы они не кончились
Сколько можно снимать из накоплений, чтобы они не кончились рано? Почему правило 4% не подходит Израилю и как считать разумный темп.
- Пенсионный возраст
- 9 минут чтения
- Урок 6 из 15
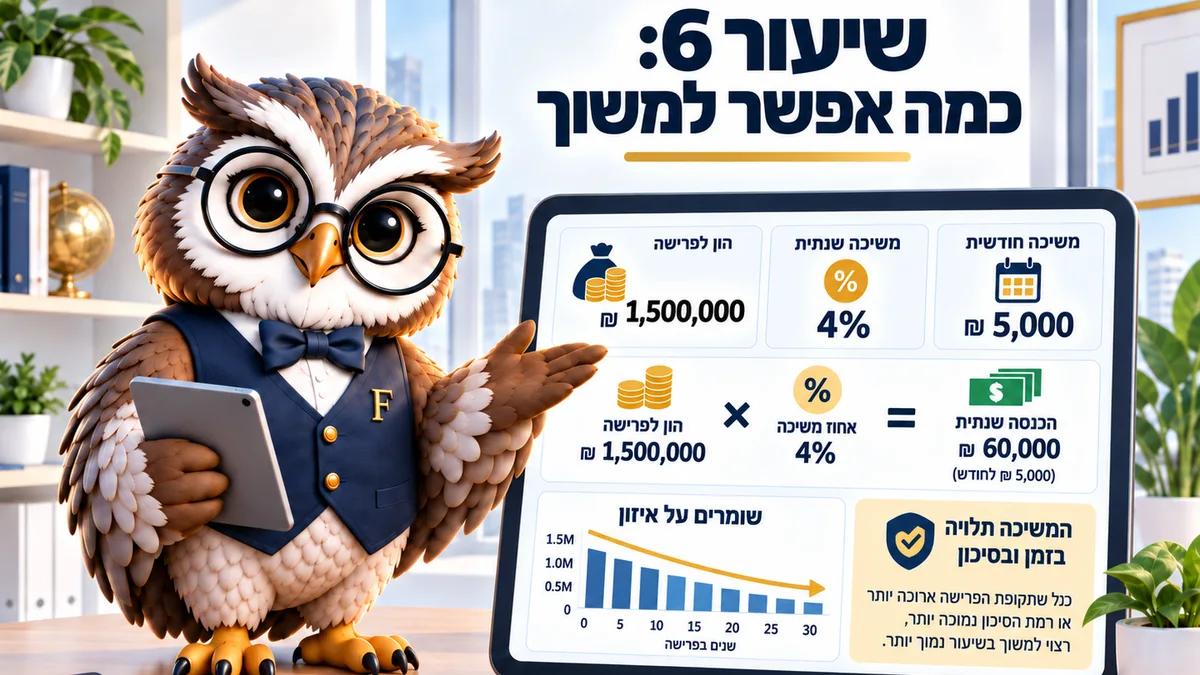
Американское правило 4% — отправная точка, а не ответ. В Израиле есть пенсия по старости, другое налогообложение и высокая продолжительность жизни, поэтому темп снятия задаётся разрывом между расходом и выплатами, а не произвольным процентом от капитала. Верно на сентябрь 2026 года.
На вопрос, сколько можно снимать из накоплений, обычно дают один ответ: 4% капитала в год. Ответ удобный, и пришёл он из американского исследования девяностых годов, которое Израилем не занималось.
Исследование разбирало американский портфель на горизонте 30 лет, без государственной пенсии по старости вроде нашей и без нашей налоговой системы. Оно ещё и предполагало постоянное снятие, обновляемое по инфляции, независимо от того, что происходит на рынке в этом году.
Для исследования допущение удобное, для жизни — нет. На деле ни одна семья не снимает одну и ту же сумму 30 лет подряд: бывают годы с ремонтом, годы с лечением и тихие годы, где расход ниже плана.
Идея за ним верна: у темпа снятия есть граница, и выше неё деньги кончаются рано. А вот считают эту границу в Израиле иначе.
Начинают с разрыва
Первый шаг — посчитать, сколько не хватает каждый месяц. Берут месячный расход и вычитают из него все поступающие выплаты.
По данным портала «Коль Зхут», базовая пенсия по старости (кицбат эзрах ватик, קצבת אזרח ותיק) одинокому равна 1 838 ₪, паре — 2 762 ₪ на 2026 год, и к ней прибавляется выплата из накоплений. Из снятий должно прийти только то, что осталось.
Допустим, пара тратит 14 000 ₪ в месяц и получает 10 500 ₪ выплатами. Разрыв — 3 500 ₪, то есть 42 000 ₪ в год.
Если доступный капитал у них 900 000 ₪, темп снятия равен примерно 4,7% в год. Это число требует проверки и вовсе не обязательно беда: меряется оно рядом с выплатами, которые идут всю жизнь.
3 вещи, задающие темп снятия на пенсии
Первая — сколько лет деньги должны продержаться. Продолжительность жизни в Израиле — 81,4 года у мужчин и 85,9 года у женщин по данным ха-ламаса (הלשכה המרכזית לסטטיסטיקה), а здоровому человеку, дожившему до пенсионного возраста (гиль приша, גיל פרישה), планировать нужно на срок длиннее этой средней.
Вторая — доходность, а вместе с ней налог. Портфель с 5% брутто оставляет меньше после 25% налога на реальную прибыль, и это меняет расчёт.
Третья — инфляция, которая сейчас равна 1,5% в год. Даже такой низкий темп подтачивает покупательную способность за два десятилетия, и снятие должно расти вместе с годами.
Например, снятие 3 500 ₪ сегодня через 12 лет должно стать примерно 4 200 ₪ только для того, чтобы купить то же самое. Кто планирует постоянную сумму навсегда, тот на деле планирует постепенное снижение уровня жизни.
Проверьте свой темп
Введите желаемый месячный расход, имеющийся капитал и долю снятия. Калькулятор покажет, что требуется и какой темп выводится из ваших данных.
| Год | Возраст | Капитал в сегодняшних деньгах | Процент от цели |
|---|
Необходимый капитал = годовые расходы, делённые на ставку изъятия. Все суммы в сегодняшних деньгах: доходность считается реальной (доходность минус инфляция), а ежемесячные накопления растут вместе с инфляцией. Правило 4% основано на американском исследовании (Trinity, 1998) по американскому портфелю на 30 лет — без израильского налога 25% с реальной прибыли и без взносов на медстрахование, которые в Израиле платят и без зарплаты. Инфляция актуальна на 2026 год, источник: Центральное статистическое бюро. Это прогноз, а не консультация.
Прогоните его при двух долях: 3% и 4%. Разница между результатами показывает, насколько ваш план чувствителен к небольшой перемене в допущениях.
Израильская поправка к правилу 4%
Американское правило не переносится сюда как есть по трём причинам. Первая — пенсия по старости: это пожизненный доход, уменьшающий зависимость от капитала.
Вторая — налоги. В Израиле платят 25% с реальной прибыли по ценным бумагам, и есть льготные маслули (מסלול) вроде кран-хиштальмута (керен хишталмут, קרן השתלמות), накопительной кассы через работодателя, и поправки 190 (тикун 190, תיקון 190). Поэтому двое с совершенно одинаковым капиталом могут снимать разные суммы нетто.
Третья — состав семьи. У пары две выплаты и две продолжительности жизни, и обычно один из супругов живёт годы после другого. Правило одного процента с этим не справляется.
Подход, который советую я, — гибкий темп. Начинают с суммы, закрывающей разрыв, проверяют её раз в год и поднимают или опускают по тому, что случилось на рынке и в расходах.
Как обновлять без паники
В год, когда рынок упал, снятие уменьшают на 5–10% и откладывают один крупный расход. В хороший год возвращаются к полной сумме и даже добавляют.
Обновление звучит технически, а капитал оно бережёт лучше любых попыток выбрать удачный маслуль. Причина проста: темпом снятия вы управляете, а доходностью нет.
Стоит держать и подушку на два года расходов доступными деньгами. Она позволяет не продавать на падении, а без неё любое падение рынка превращается в срочное решение.
Скажем, паре с разрывом 3 500 ₪ в месяц нужна подушка около 84 000 ₪ на два года. Эта сумма лежит на депозите или в денежном фонде (керен каспит, קרן כספית), а не в портфеле акций, и именно она позволяет остальным деньгам остаться вложенными и в плохой год.
Что делать в особенный год
Бывают годы с крупным расходом: ремонт, лечение, свадьба в семье. Вместо того чтобы менять темп навсегда, такой расход объявляют разовым и берут из подушки, а не из текущего снятия.
После такого года подушку достраивают постепенно. Не за один месяц.
Например, ремонт за 60 000 ₪, взятый из подушки, возвращают темпом 1 500 ₪ в месяц около трёх лет. Так он не меняет постоянный темп снятия и не бьёт по вложенному портфелю.
Стоит заранее записать, что считается особенным расходом, а что нет. Плановый ежегодный отпуск особенным не считается, он часть обычного бюджета. А замена системы кондиционирования в доме или крупное лечение — как раз те случаи, ради которых доступная подушка и существует.
Порядок действий на месяц
Посчитайте месячный разрыв между расходом и выплатами и умножьте на 12. Проверьте в калькуляторе, какую долю доступного капитала это составляет, и запишите число с датой. Если вышло выше 4%, стоит найти три способа сократить разрыв, прежде чем начинать снимать.
Частые вопросы о темпе снятия
Действует ли правило 4% в Израиле?
Только как ориентир. Оно построено на американском рынке и налогах и не знает пенсии по старости, поэтому у нас начинают с разрыва в шекелях, а не с процента от капитала.
Что делать, если темп слишком высок?
Проверить четыре направления: отложить снятия на год-два, уменьшить постоянный расход, продать актив и убедиться, что все права получены. Чаще всего хватает понемногу из всех четырёх.
На сколько лет должны хватить накопления?
Планируют минимум до 90 лет, а в паре — до 95 для младшего супруга. Слишком короткий план — тот риск, который в пожилом возрасте уже не исправить.
Снимать ли меньше в первые годы?
Как раз в первые годы расход выше из-за поездок и занятий. Можно запланировать более высокое снятие в первое десятилетие и более низкое потом, но записать это в план нужно заранее.
А если рынок упал в первый же год?
Снимают из доступной подушки, а не из портфеля, и немного уменьшают снятие. Ровно ради такого положения и держат два года расходов в доступных деньгах.
Читайте также: Калькулятор финансовой независимости · Накопления в месячный доход · Сколько денег понадобится после пенсии
Этот материал написан для: Пенсионный возраст