

שיעור 4 · קרן חירום למשפחה: כמה צריך
קרן חירום למשפחה גדולה מזו של רווק, כי ההוצאות הקבועות לא נעצרות. כמה חודשים צריך, איפה מחזיקים את הכסף ומתי מותר לגעת בו.
- גילאי 26–60
- 8 דקות קריאה
- שיעור 4 מתוך 15
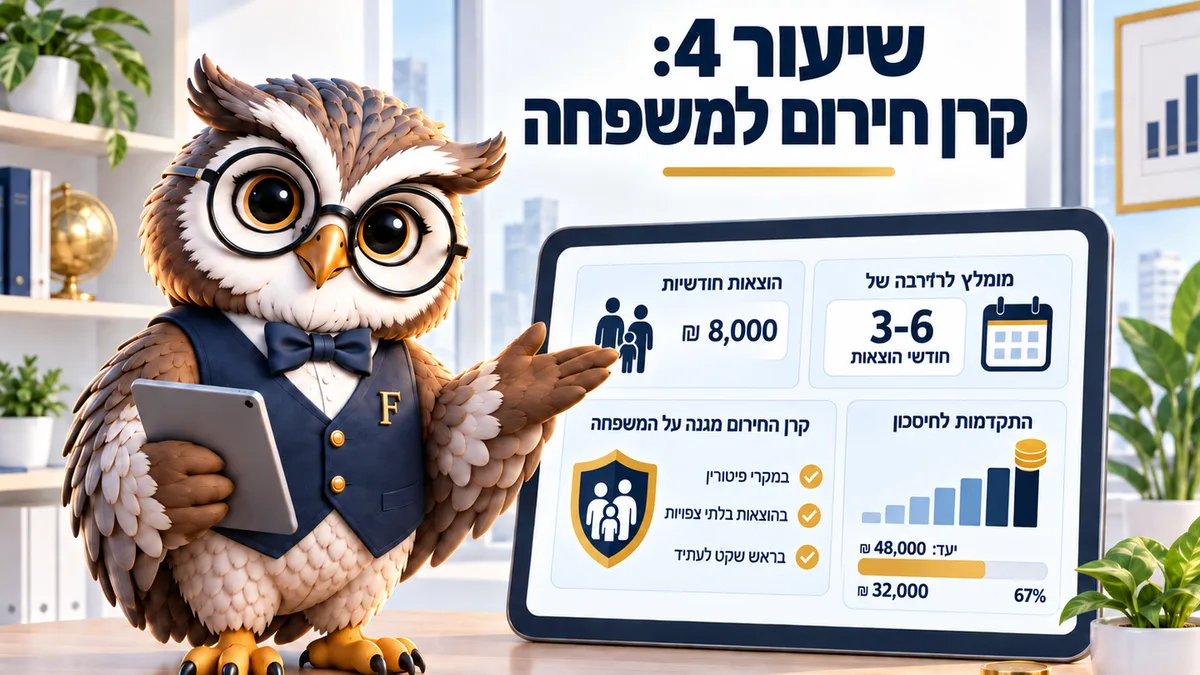
קרן חירום למשפחה מתחילה בחודש הוצאות אחד ומגיעה לשלושה עד שישה חודשים, תלוי בכמה הכנסות יש ובכמה הן דומות זו לזו. הכסף יושב בנזיל ולא במסלול מנייתי. נכון לספטמבר 2026.
ברווקות תקלה כלכלית נראית כמו חודש רזה. במשפחה אותה תקלה נראית אחרת לגמרי, כי 12,000 שקלים של הוצאות קבועות ממשיכים לרדת בדיוק באותם תאריכים גם כשההכנסה נעצרה.
זה ההבדל המרכזי. קרן חירום למשפחה לא נמדדת במשכורות אלא בהתחייבויות, והן לא יודעות שמשהו קרה.
גן, צהרון, משכנתא, ביטוחים, ארנונה, חוגים. רובם לא ניתנים לביטול תוך שבוע, וחלקם ממשיכים לגבות כסף גם אם מפסיקים להשתמש בהם.
למה המספר של רווק לא מתאים כאן
המלצה נפוצה לצעירים היא חודש הוצאות אחד. היא הגיונית בגיל 23, כשאפשר לצמצם כמעט הכול ולחזור להורים לחודשיים.
במשפחה גמישות ההוצאות קטנה בהרבה. אפשר לוותר על משלוחים ועל חופשה, וקשה מאוד לוותר על גן, על החזר משכנתא או על ביטוח בריאות של הילדים.
נוסף על כך, שתי ההכנסות בבית לא תמיד עצמאיות זו מזו. בני זוג שעובדים באותו ענף, למשל בהייטק או בחינוך, עלולים לספוג את אותה פגיעה באותו רבעון, וזה בדיוק המצב שבו כרית קטנה נגמרת מהר.
דמי אבטלה קיימים. הם לא מגיעים מיד ולא מכסים את הכול, ולפי ביטוח לאומי הסכום היומי הבסיסי לחישוב עומד על 415 שקלים מ-01.01.2026. החישוב בפועל תלוי בשכר, בגיל ובמספר ימי האבטלה, וההנחה הזהירה היא שהכסף הראשון נכנס באיחור של שבועות ולפעמים יותר מזה.
3 עד 6 חודשים, ואיך בוחרים
הבסיס הוא חודש אחד של הוצאות בפועל, לא של הכנסה. אחריו עולים בהדרגה.
שלושה חודשים מתאימים למשפחה עם שתי הכנסות יציבות בענפים שונים, בלי חוב יקר, ועם אפשרות ריאלית לצמצם הוצאות. שישה חודשים מתאימים כשיש הכנסה אחת, כשאחד מבני הזוג עצמאי, או כשההכנסות תלויות באותו ענף.
לדוגמה, משפחה שההוצאה החודשית שלה 16,000 שקלים תכוון ל-48,000 שקלים בגרסה המינימלית ול-96,000 בגרסה הזהירה. המספר השני נשמע מפחיד, והוא נבנה בשלוש עד ארבע שנים של הפקדה קבועה ולא בבת אחת.
הטעות הנפוצה היא לחשב את הכרית לפי ההכנסה. הכנסה של 25,000 שקלים לא אומרת שצריך 75,000 בכרית, כי בחודש חירום המשפחה לא מוציאה 25,000 אלא בערך 70% מזה.
שווה גם לבנות מראש את גרסת ההוצאות המצומצמת, בזמן רגוע ולא בשבוע שבו הכול קורה. מדובר ברשימה קצרה של מה שנעצר מיד, מה שנעצר בהודעה של חודש ומה שממשיך בכל מקרה, וברוב המשפחות התרגיל הזה חושף בין 2,000 ל-4,000 שקלים בחודש שניתנים לצמצום מהיר. זה משנה את גודל הכרית הנדרשת, כי חודש חירום שעולה 11,000 שקלים דורש חצי ממה שדורש חודש של 22,000. מי שעושה את החישוב הזה מראש גם מגלה איזה התחייבויות כדאי לא לקחת מלכתחילה, וזה בדרך כלל הרווח הגדול של התרגיל.
תבדקו כמה חודשים ייקח
הכניסו את סכום היעד, את מה שכבר צברתם ואת ההפקדה החודשית האפשרית. המחשבון יראה את התאריך שבו הכרית מגיעה למספר.
| הפקדה חודשית | מתי מגיעים ליעד | סך ההפקדות | הערה |
|---|
| שנה | הפקדות מצטברות | שווי | בערכים של היום |
|---|
התשואה בחישוב קבועה, ובמציאות היא משתנה משנה לשנה וגם יורדת בשנים חלשות. שוקלים לקחת הלוואה במקום למשוך מהחיסכון? לזה יש מחשבון נפרד: הלוואה מול משיכה מההשקעה.
אם התאריך שיצא רחוק מדי, אל תגדילו את ההפקדה על הנייר, כי הפקדה שנקבעה מתוך רצון ולא מתוך יכולת נשברת בחודש השלישי ומשאירה תחושת כישלון. עדיף להוריד את היעד, להגיע אליו, ואז להמשיך.
איפה מחזיקים קרן חירום למשפחה
שני תנאים קובעים כאן, ותשואה איננה אחד מהם: נזילות מיידית והפרדה מלאה מהחשבון השוטף, כי כסף שיושב ליד ההוצאות השוטפות מתנהג בסוף כמו הוצאה שוטפת. התשואה היא שיקול שלישי.
פיקדון יומי או שבועי בבנק עונה על הדרישה. המס על הריבית בפיקדון שקלי לא צמוד הוא 15%, ואילו קרן כספית (קרן שמחזיקה פיקדונות ומכשירים קצרים מאוד) נזילה תוך יום עסקים אחד, והמס עליה הוא 25% על הרווח הריאלי, כלומר על מה שנשאר אחרי האינפלציה.
שלושה מקומות לא מתאימים לכרית. מסלול מנייתי יכול לרדת ב-20% בדיוק בחודש שבו צריך אותו. קרן השתלמות (קופת חיסכון דרך המעסיק, שנעשית נזילה אחרי שש שנים) פשוט נעולה. וכסף שיושב בעובר ושב לצד ההוצאות נעלם בלי ששמים לב.
אני ממליץ לחלק את הכרית לשניים: חודש הוצאות בפיקדון יומי לגישה מיידית, והשאר בקרן כספית. ההפרדה הזאת מונעת שימוש אגבי בכסף, ועדיין משאירה אותו זמין תוך יום.
מתי מותר לגעת בקרן
אירוע חירום הוא אובדן הכנסה, מחלה, תקלה גדולה בדירה או ברכב, או הוצאה רפואית דחופה. חופשה ושיפוץ מתוכנן הם מטרות. מוצדקות, אבל לא חירום.
המבחן הפשוט הוא אם הדחייה של ההוצאה בשלושה חודשים גורמת נזק אמיתי. אם התשובה שלילית, זו לא קרן חירום אלא תירוץ מנוסח היטב, וכל משפחה שהשתמשה בכרית פעם אחת למטרה שאינה חירום כמעט תמיד חוזרת על זה, כי הגבול הראשון שנשבר כבר לא חוזר למקומו מעצמו. אחרי משיכה כזאת קשה מאוד להחזיר את הכסף, גם כשיש כוונה טובה, וזו הסיבה שאני מתעקש על חשבון נפרד ולא על שורה בגיליון.
אחרי שימוש מוצדק הכלל הוא להחזיר את הסכום בקצב קבוע. נניח שנמשכו 20,000 שקלים, ומחזירים 1,000 שקלים בחודש למשך עשרים חודשים, לפני כל מטרה אחרת. ההחזר הזה נראה משעמם והוא החלק שמבדיל בין משפחה שעוברת תקלה אחת לבין משפחה שגוררת את התקלה שנתיים קדימה, כי כרית שנשארת ריקה הופכת את האירוע הבא, שיגיע במוקדם או במאוחר, להלוואה בריבית דו-ספרתית. שווה להגדיר את ההחזר כהוראת קבע ולא כהחלטה חודשית, בדיוק כמו שהוגדרה ההפקדה המקורית, אחרת הוא נדחק לסוף הרשימה בכל חודש שבו קורה משהו אחר.
העדיפות הזאת חשובה במיוחד כשיש חוב. מי שבוחר לסגור מינוס ולא להשלים את הכרית, חוזר למינוס תוך חצי שנה בהסתברות גבוהה, ומשלם עליו ריבית שיכולה להגיע לתקרה החוקית של 18.25%.
המשימה לחודש הזה
חשבו את ההוצאה החודשית האמיתית שלכם, הכפילו בשלוש, ותבדקו כמה חסר לכם עד המספר הזה. פתחו חשבון או קרן כספית נפרדת, קבעו הוראת קבע קטנה שלא כואבת, ותנו לה לרוץ שנה לפני שאתם בודקים שוב.
שאלות נפוצות על קרן חירום
קודם קרן חירום או סגירת חובות?
קודם חודש הוצאות אחד, אחר כך החוב היקר, ואז חוזרים להשלים את הכרית. בלי כרית ראשונית כל תקלה מייצרת חוב חדש, וזה מעגל שקשה לצאת ממנו.
האם קרן ההשתלמות יכולה לשמש כקרן חירום?
רק אם היא כבר נזילה, כלומר עברו שש שנים מההפקדה הראשונה. גם אז עדיף לראות בה שכבה אחרונה, כי משיכה ממנה מוותרת על הטבת מס משמעותית ועל ותק שלא חוזר.
שני בני הזוג צריכים כרית נפרדת?
לא בהכרח. חשבון אחד משותף עובד מצוין, בתנאי ששניהם יודעים כמה יש בו ומה הכללים למשיכה ממנו.
מה עושים כשאין שום עודף בסוף החודש?
מתחילים מ-200 שקלים בחודש. הסכום לא משנה בשנה הראשונה, ההרגל כן, ואחרי חצי שנה אפשר להעלות אותו.
כמה זמן לוקח לבנות כרית של שלושה חודשים?
במשפחה שמפקידה 1,500 שקלים בחודש ליעד של 48,000 שקלים, מדובר בכשלוש שנים בלי תשואה. עם תשואה של כ-3% בפיקדון או בקרן כספית זה מתקצר במעט, ורוב ההשפעה מגיעה מגודל ההפקדה ולא מהתשואה.
קראו גם: מערכת כלכלית למשפחה · קרן כספית מול פיקדון · מחשבון חיסכון למטרה
המדריך הזה מיועד ל: בוגרים 26–60