

שיעור 14 · מה זה בנק ומה הוא עושה עם הכסף שלכם
מה זה בנק ומה הוא עושה עם הכסף שלכם בזמן שהוא שוכב אצלו: איך הבנק מרוויח מההפרש בין ריביות, מה זה פיקדון ומאיזה גיל אפשר לפתוח חשבון בישראל.
- גילאי 10–13
- 5 דקות קריאה
- שיעור 14 מתוך 14
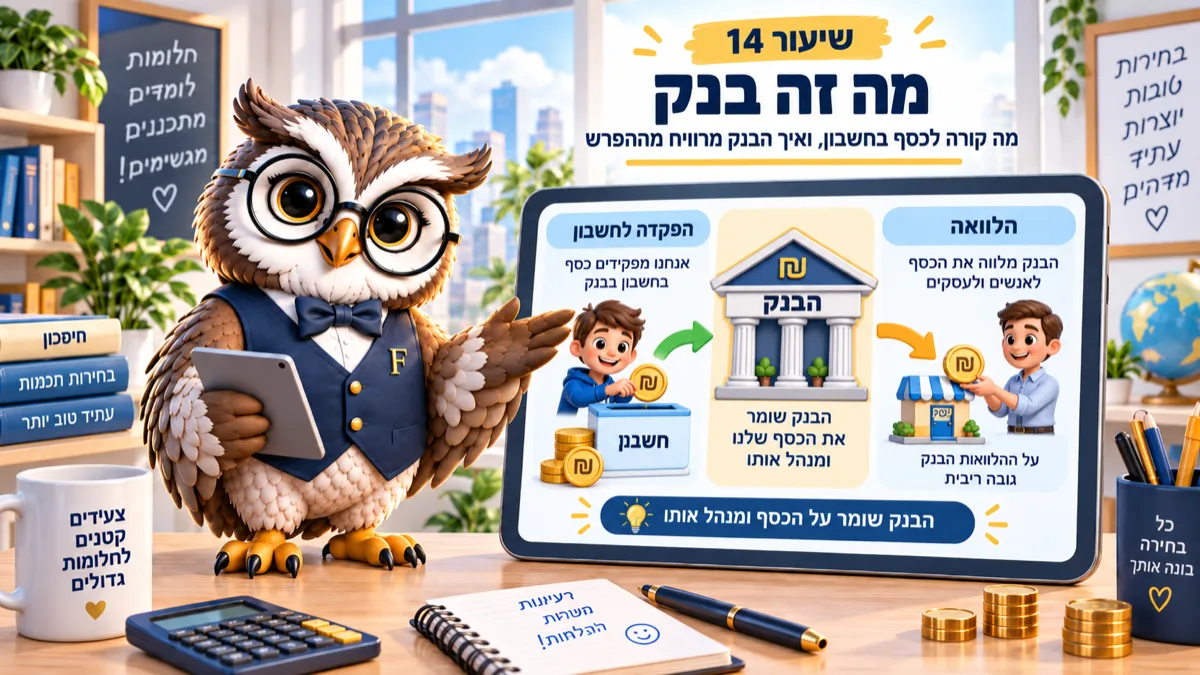
שיעור אחרון בסדרה לגילאי 9–13. הוא עונה על שאלה שילדים שואלים ולא תמיד מקבלים עליה תשובה ישרה: מאיפה לבנק כסף. בסימולטור אפשר לעקוב אחרי שקל אחד שנכנס לחשבון ולראות לאן הוא ממשיך. זה גם הרגע הטבעי לפתוח יחד את האפליקציה של הבנק ולהראות חשבון אמיתי.
יש לכם 500 שקלים בקופת חזיר. הם יושבים במקום ולא עושים כלום.
מה זה בנק? זה בטוח לא כספת עם השם שלכם עליה. הכסף שאתם מפקידים ממשיך הלאה באותו יום.
אז מה בעצם קורה לו שם, ולמה הבנק שמח כל כך לקבל אותו?
בנק הוא מקום שמקבל כסף מאנשים ששמים אותו בצד, ומלווה אותו לאנשים שצריכים אותו עכשיו. ההפרש בין שתי הריביות הוא הרווח שלו.
מה קורה לשקל שנכנס לבנק?
נניח שהפקדתם 500 שקלים. הבנק רושם אצלו שהוא חייב לכם 500 שקלים בכל רגע שתבקשו.
בינתיים הוא מלווה חלק מהכסף הזה למישהו אחר: משפחה שקונה דירה, בעל מכולת שקונה מקרר חדש.
מי שלווה מחזיר יותר ממה שלקח. התוספת נקראת ריבית.
ריבית היא התשלום על שימוש בכסף של מישהו אחר. מי שמלווה מקבל אותה, ומי שלווה משלם אותה.
עקבו אחרי הכסף
בסימולטור יש 500 שקלים שנכנסים לחשבון. לחצו שלב אחרי שלב וראו לאן הם הולכים ומי מרוויח בדרך.
איך הבנק מרוויח
לכם הבנק משלם ריבית קטנה על כסף ששוכב אצלו. ממי שלווה ממנו הוא גובה ריבית גדולה יותר.
ההפרש הזה הוא העסק כולו. הוא מחזיק את הסניפים, את האפליקציה ואת העובדים.
יש לו גם הכנסה שנייה, והיא נקראת עמלות. תשלום קטן על פעולות, על כרטיס ועל העברות.
תארו לכם שאתם שומרים אופניים של חבר בחצר. הוא נותן לכם 5 שקלים, ואתם משכירים אותן בינתיים ב-20. מה הרווחתם, ומה הסיכון שלקחתם?
למשל, עמלה של 3 שקלים על פעולה נשמעת אפסית. במיליוני פעולות בחודש זה כבר סכום אחר לגמרי.
כמה הכסף שלכם מרוויח באמת
ריבית נמדדת באחוזים, כלומר בכמה שקלים מתוך כל 100 שקלים.
נכון לספטמבר 2026 הריבית הבסיסית במשק היא בערך 3 מתוך 100 בשנה. הבנקים משלמים לרוב פחות מזה על כסף בחשבון.
על 500 שקלים בפיקדון לשנה זה בערך 15 שקלים. לא סכום שמשנה חיים, אבל הוא יותר מאפס, וזה בדיוק ההבדל מקופת חזיר.
הכוח האמיתי מתחיל כשמשאירים את הכסף שנים, ואת זה ראיתם בשיעור על ריבית דריבית.
מאיזה גיל אפשר חשבון משלכם
בישראל אפשר לפתוח חשבון בנק מגיל 14, עם הסכמה בכתב של הורה.
מגיל 16 אפשר כבר לפתוח חשבון לבד, עם תעודת זהות. הכללים האלה נקבעו בהוראות של בנק ישראל, שהוא הבנק שמפקח על כל שאר הבנקים.
עד אז הכסף שלכם יכול לשבת בחשבון של ההורים, בשורה נפרדת שקל לעקוב אחריה.
למשל, מעטפה עם שם ותאריך או פתק בטלפון. העיקר שיהיה ברור כמה מהכסף בחשבון הוא שלכם.
המשימה שלכם לשבוע
בקשו מההורים לפתוח את אפליקציית הבנק ולחפש יחד שתי שורות: עמלה אחת שנגבתה החודש וריבית אחת שהתקבלה. כתבו את שני המספרים והשוו ביניהם.
נסו לשאול גם כמה עמלות יש בחודש שלם. התשובה מפתיעה את רוב המבוגרים.
הכסף שיושב בבנק שנים ארוכות מתנהג אחרת לגמרי, ואת זה מראה השיעור על ריבית דריבית. לחיסכון עם תאריך יש שיעור נפרד, ולחלוקה השוטפת שיטת 4 הקופסאות.
שאלות של הורים
איך מסבירים בנק בלי להפחיד או להאדיר?
הכי פשוט להציג אותו כעסק ולא כמוסד. הוא נותן שירות אמיתי, שמירה על הכסף ומערכת תשלומים, והוא גובה על זה כסף. ילד שמבין את שני הצדדים לא מפחד מהבנק וגם לא מניח שהוא עובד בשבילו בחינם.
שווה לפתוח חשבון לילד בגיל 14?
אם הוא כבר מרוויח כסף בעצמו או מנהל סכומים קבועים, כן. אם לא, החשבון בעיקר מוסיף עמלות ואפליקציה נוספת. אפשר להתחיל בשורה נפרדת בחשבון המשפחתי, ולעבור לחשבון עצמאי כשיש בו תנועה אמיתית.
מה בודקים כשפותחים חשבון לנוער?
שלושה דברים: אילו עמלות פטורות לצעירים, האם יש מסגרת אשראי שאפשר לבטל, ומי רואה את התנועות. רוב הבנקים מציעים מסלול צעיר בלי עמלות עו"ש, וההבדל בין המסלולים מסתכם בעשרות שקלים בשנה.
הצעד הבא בסדרה
נסו את המשימה מול האפליקציה של הבנק. זה השיעור האחרון בסדרה לגילאי 9–13, וכל מה שנשאר הוא לתרגל את מה שכבר יודעים.
המדריך הזה מיועד ל: ילדים 9–13