

Урок 14 · Что такое банк и что он делает с вашими деньгами
Что такое банк и что он делает с вашими 500 ₪: как он зарабатывает на разнице процентов, что такое депозит и с какого возраста открывают счёт.
- Возраст 10–13
- 5 минут чтения
- Урок 14 из 14
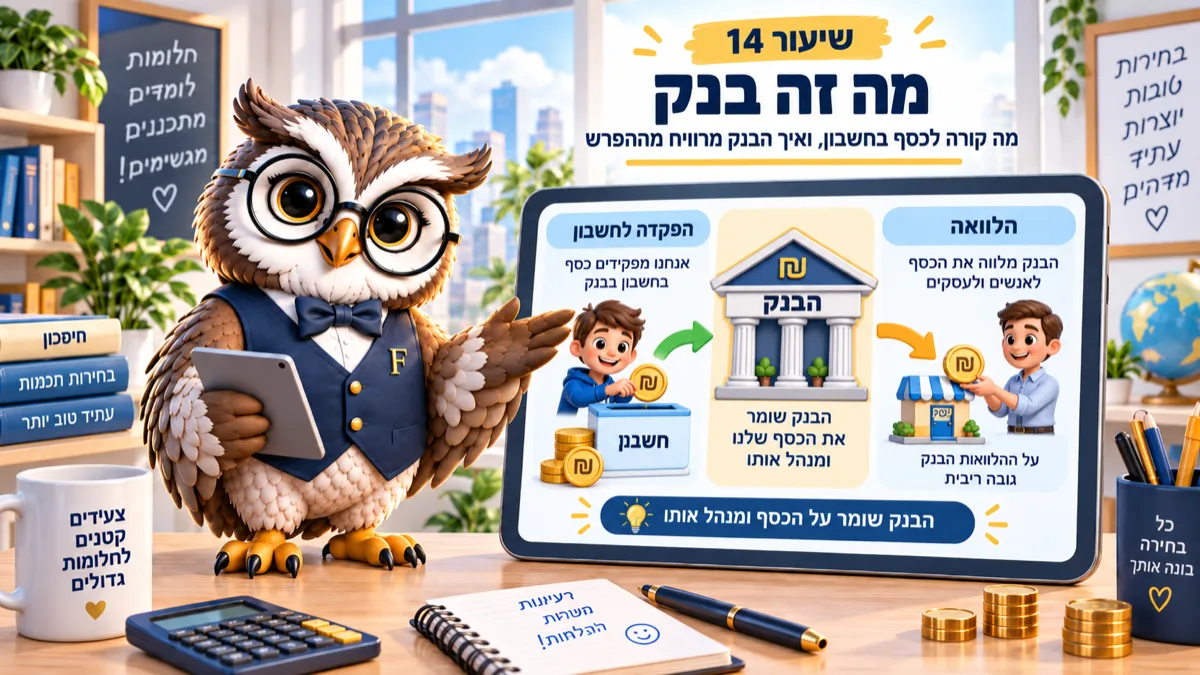
Последний урок серии для 9–13 лет. Он отвечает на вопрос, который дети задают и на который редко получают прямой ответ: откуда у банка деньги. В симуляторе можно проследить за одним шекелем, попавшим на счёт, и увидеть, куда он идёт дальше. Это же естественный момент, чтобы открыть вместе банковское приложение и показать настоящий счёт.
У вас 500 ₪ в копилке. Они лежат на месте и ничего не делают.
Что такое банк? Точно не сейф с вашим именем на дверце. Деньги, которые вы кладёте, уходят дальше в тот же день.
Так что же с ними там происходит и почему банк так рад их получить?
Банк принимает деньги у тех, кто откладывает, и одалживает их тем, кому они нужны сейчас. Разница между двумя ставками — его заработок.
Что происходит с шекелем в банке?
Допустим, вы положили 500 ₪. Банк записывает у себя, что должен вам 500 ₪ в любую минуту, когда вы их попросите.
А пока он одалживает часть этих денег кому-то другому: семье, покупающей квартиру, хозяину лавки, берущему новый холодильник.
Тот, кто взял в долг, возвращает больше, чем брал. Прибавка называется процентами.
Проценты (рибит, ריבית) — плата за пользование чужими деньгами. Тот, кто одалживает, их получает, а тот, кто берёт в долг, их платит.
Проследите за деньгами
В симуляторе на счёт поступают 500 ₪. Нажимайте шаг за шагом и смотрите, куда они уходят и кто зарабатывает по дороге.
Как банк зарабатывает
Вам банк платит маленькие проценты за деньги, лежащие у него. С того, кто взял в долг, он берёт проценты побольше.
Эта разница и есть весь бизнес. Она держит отделения, приложение и сотрудников.
Есть у него и второй доход — комиссии. Небольшая плата за операции, за карту и за переводы.
Представьте, что вы храните во дворе велосипед друга. Он даёт вам 5 ₪, а вы тем временем сдаёте велосипед напрокат за 20. Сколько вы заработали и какой риск на себя взяли?
Комиссия в 3 ₪ за операцию кажется пустяком. На миллионах операций в месяц это уже совсем другая сумма.
Сколько ваши деньги зарабатывают на самом деле
Проценты измеряют в долях сотни: сколько шекелей приходится на каждые 100 ₪.
На сентябрь 2026 года базовая ставка в экономике — около 3 из 100 в год. Банки обычно платят за деньги на счёте меньше этого.
На 500 ₪ на депозите (пикадон, פיקדון) за год это примерно 15 ₪. Сумма жизнь не меняет, но она больше нуля, и в этом вся разница с копилкой.
Настоящая сила начинается, когда деньги остаются на годы, и это вы уже видели в уроке про сложный процент.
С какого возраста можно свой счёт
В Израиле банковский счёт открывают с 14 лет, с письменного согласия родителя.
С 16 лет можно открыть счёт самому, по удостоверению личности. Эти правила установил Банк Израиля (בנק ישראל) — банк, надзирающий за всеми остальными банками.
До тех пор ваши деньги могут лежать на счёте родителей, отдельной строкой, за которой легко следить.
Подойдёт конверт с именем и датой или заметка в телефоне. Главное, чтобы было понятно, какая часть денег на счёте ваша.
Ваше задание на неделю
Попросите родителей открыть банковское приложение и найдите вместе две строки: одну комиссию, списанную в этом месяце, и одни проценты, полученные за него. Выпишите оба числа и сравните их.
Попробуйте спросить ещё, сколько комиссий набегает за целый месяц. Ответ удивляет большинство взрослых.
Деньги, лежащие в банке долгие годы, ведут себя совсем иначе, и это показывает урок про сложный процент. Про накопления с датой есть отдельный урок, а про текущее деление — метод четырёх коробок.
Вопросы родителей
Как объяснить банк, не пугая и не возвеличивая?
Проще всего показать его как бизнес, а не как учреждение. Он оказывает настоящую услугу — хранит деньги и держит платёжную систему — и берёт за это плату. Ребёнок, понимающий обе стороны, не боится банка и не считает, что тот работает на него бесплатно.
Стоит ли открывать ребёнку счёт в 14 лет?
Если он уже зарабатывает сам или распоряжается постоянными суммами, да. Если нет, счёт добавит в основном комиссии и ещё одно приложение. Можно начать с отдельной строки в семейном счёте и перейти к своему, когда там появится настоящее движение.
Что проверяют, открывая счёт подростку?
Три вещи: какие комиссии для молодёжи отменены, есть ли кредитная линия и можно ли её отключить, и кто видит операции. Большинство банков предлагает молодёжный тариф без комиссий за текущий счёт, а разница между тарифами набирается за год на десятки шекелей.
Следующий шаг в серии
Сделайте задание вместе с банковским приложением. Это последний урок серии для 9–13 лет, и дальше остаётся только тренировать то, что вы уже знаете.
Этот материал написан для: Дети 9–13