

שיעור 5 · ריבית דריבית לילדים: איך כסף עובד בשבילכם
ריבית דריבית לילדים בלי נוסחאות: למה כסף בקופת חזיר לא גדל, איך רווח מייצר רווח חדש, ומה עושה הזמן. עם סימולטור שמשווה קופה לחיסכון שעובד.
- גילאי 10–13
- שיעור 5 מתוך 14
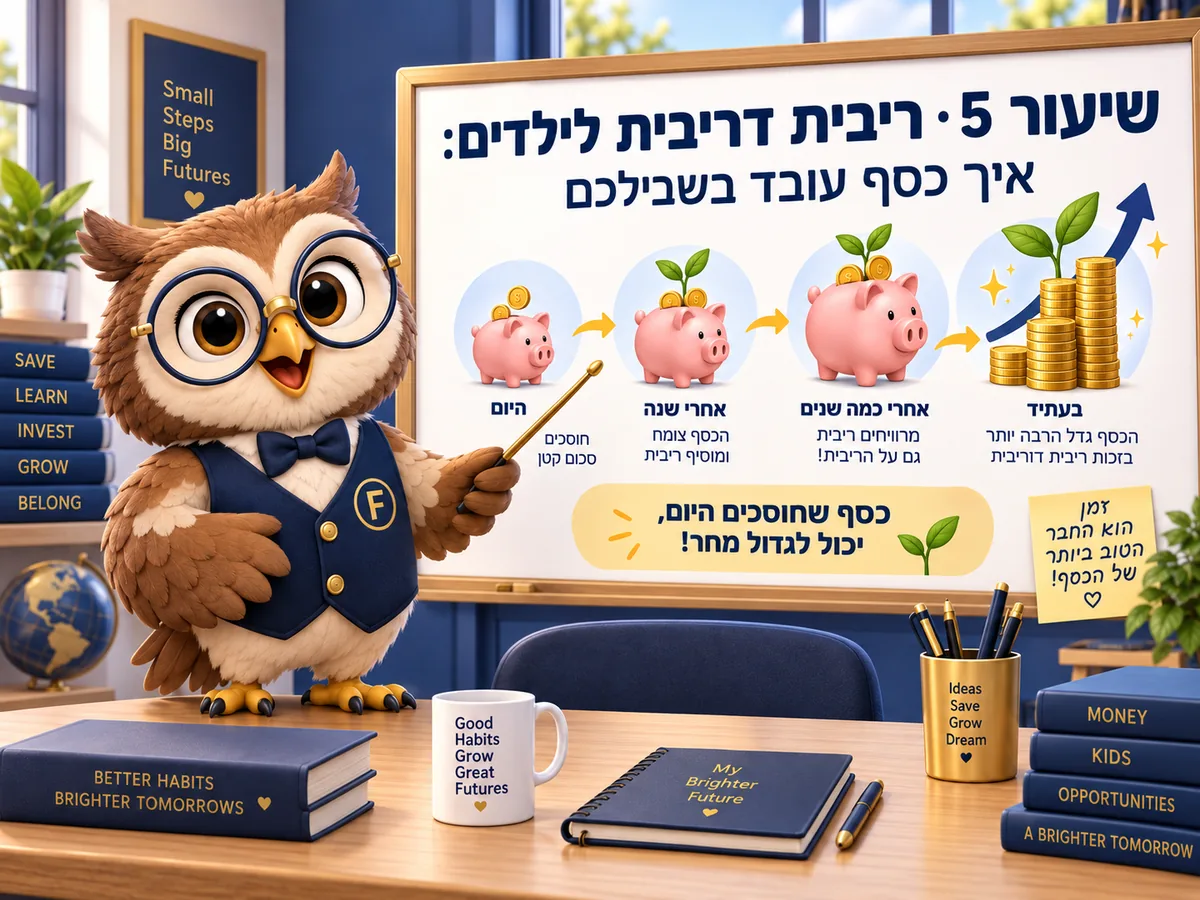
שיעור חמישי באקדמיה, אחרי מאיפה מגיע הכסף, מלכודת הקיוסק, שיטת 4 הקופסאות ומלכודת החינם. כאן מוסברת ריבית דריבית בלי נוסחאות, דרך קופסה 3 מהשיעור על הקופסאות. בסימולטור אפשר להזיז הפקדה, שנים ומסלול, ולראות גם מה עושה האינפלציה לכסף שיושב בקופה.
לנועה יש עץ תפוחים קטן. כל שנה הוא נותן עשרה תפוחים.
היא יכולה לאכול את כולם. בשנה הבאה יהיו שוב עשרה.
או שהיא תשתול את הגרעינים של שניים. אז בעוד כמה שנים יהיו שלושה עצים ושלושים תפוחים.
לכסף קורה בדיוק אותו דבר. זה כל השיעור.
מה זו ריבית בכלל?
כשאתם שמים כסף בבנק, אתם בעצם משאילים לו אותו. הוא משתמש בכסף הזה.
בתמורה הוא משלם לכם קצת כסף על זה שהסכמתם. לתשלום הזה קוראים ריבית.
אחוז זה חלק מתוך מאה. למשל, 10 אחוז זה 10 שקלים מכל 100 שקלים.
נניח ששמתם 100 שקלים, והריבית היא 10 אחוז בשנה. בסוף השנה יש לכם 110.
ואיפה נכנס הקסם?
בשנה השנייה הבנק לא מחשב את הריבית רק על 100. הוא מחשב על 110.
למה? כי עכשיו זה כל הכסף שיש לכם שם. גם הרווח מהשנה שעברה.
אז השנה תקבלו 11 שקלים במקום 10. בשנה שלישית כבר 12 שקלים ועוד קצת.
ריבית דריבית זה כשהרווח שלכם מתחיל להרוויח בעצמו. בשנה הראשונה עובד רק הכסף שהכנסתם. אחר כך עובד גם הרווח, ואחריו הרווח של הרווח.
זה נשמע קטן, ובשנים הראשונות זה באמת קטן. אבל אחרי הרבה שנים ההפרש ענק.
למשל, אחרי 30 שנה אותם 100 שקלים היו הופכים לכ-1,700, בלי שהוספתם שקל.
למה קופת חזיר היא מקום גרוע?
כסף בקופה לא גדל. 100 שקלים היום יהיו 100 שקלים גם בעוד עשר שנים.
ויש בעיה שנייה, פחות מובנת מאליה. המחירים בחנויות עולים כל שנה.
בנק ישראל מכוון לעלייה של 1 עד 3 אחוזים בשנה. זה לא הרבה בשנה אחת.
אבל תסתכלו קדימה. בקצב של 2 אחוזים, מה שעולה היום 100 שקלים יעלה בעוד 20 שנה בערך 150.
אז הכסף בקופה נשאר אותו מספר, וקונה פחות. לזה קוראים אינפלציה.
מה קורה אם נותנים לזמן לעבוד?
תזיזו את הפסים למטה ותראו. אפשר לשנות כמה שמים בחודש, לכמה שנים ואיפה הכסף שוכב.
בקופת חזיר
—רק מה שהכנסתם. הכסף לא גדל.
בחיסכון שעובד
—אותן הפקדות, אבל הכסף עבד.
האחוזים כאן הם ממוצע של שנים קודמות, לא הבטחה. יש שנים טובות ויש שנים שבהן הכסף יורד. השורה של קופת החזיר מחושבת לפי אינפלציה של 2% בשנה, שזה בערך היעד של בנק ישראל.
שמתם לב מה קורה כשעוברים מ-5 שנים ל-20? זה לא פי ארבעה. זה הרבה יותר.
50 שקלים בחודש במשך 20 שנה זה 12,000 שקלים מהכיס. במסלול של 6 אחוזים מגיעים לבערך 23,000. כמעט 11,000 שקלים נוצרו לבד.
ויש כאן משהו שכדאי לדעת דווקא בגיל שלכם. הזמן הוא החלק הכי חשוב בחישוב.
למבוגר בן 40 נשארו פחות שנים. לכם יש עשרות. זה יתרון שאי אפשר לקנות אחר כך.
המשימה שלכם לשבוע
תבקשו מההורים להראות לכם איפה נמצא החיסכון שלכם. כמעט לכל ילד בישראל יש אחד.
המדינה מפקידה כסף כל חודש לתוכנית שנקראת “חיסכון לכל ילד”. תשאלו באיזה מסלול היא נמצאת.
תשאלו את ההורים כמה כסף כבר הצטבר שם, וכמה מזה נוצר לבד. רוב ההורים לא בדקו את זה מעולם, אז אולי תגלו את זה ביחד.
כסף שיושב בקופה נשאר לבד. כסף שעובד מביא עוד כסף.
נסו את הסימולטור עם הסכום שאתם באמת יכולים לשים בצד כל חודש.
שאלות של הורים
איזה אחוז נכון להראות לילד?
בסימולטור יש שלוש אפשרויות: 3 אחוזים לחיסכון סולידי בבנק, 6 למסלול כללי ו-9 למסלול מנייתי. אלה ממוצעים של העבר ולא הבטחה, וכך גם כתוב שם. שווה להראות לילד גם שנה שלילית, כדי שהתמונה תהיה שלמה.
איפה בודקים את “חיסכון לכל ילד”?
באתר הביטוח הלאומי אפשר לראות איפה מנוהל החיסכון ולשנות מסלול. את דמי הניהול בתוכנית משלמת המדינה, לא ההורים.
מאיזה גיל זה מובן?
מגיל תשע אפשר להבין את העיקרון של רווח שמרוויח. את הגרף של השנים הרחוקות ילדים תופסים יותר טוב אחרי גיל אחת עשרה, ולכן שווה לחזור לשיעור הזה בעוד שנה.
הצעד הבא בסדרה
המדריך הזה מיועד ל: ילדים 9–13