

Урок 15 · Порядок в деньгах и документах: что должна знать семья
Порядок в деньгах и документах на пенсии: список счетов и активов, обновлённые выгодоприобретатели, долгосрочная доверенность и всё, что должна знать семья.
- Пенсионный возраст
- 8 минут чтения
- Урок 15 из 15
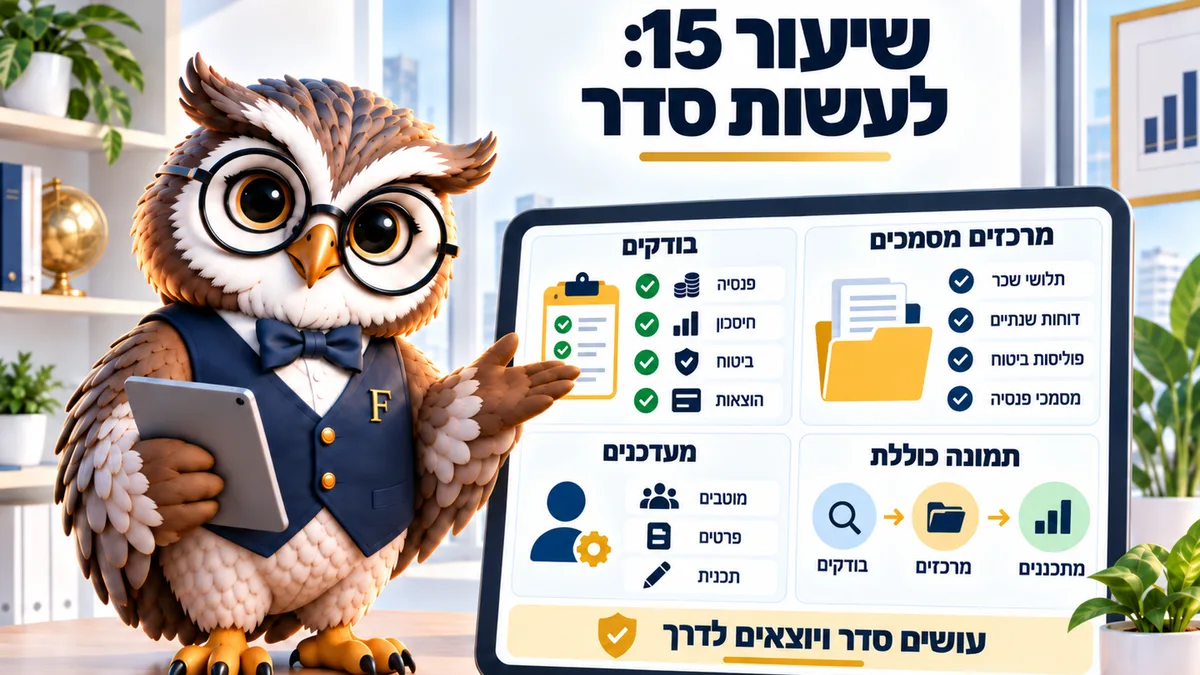
Порядок в деньгах и документах — вопрос не бумажек, а спокойствия: один лист со всеми счетами, обновлённые выгодоприобретатели, долгосрочная доверенность и один человек в семье, который знает, где всё лежит. Два часа работы, проверка раз в год. Верно на сентябрь 2026 года.
Почти в каждой семье есть 1 человек, ведущий деньги. Он знает, где счета, что куда вносится и где документы, и нередко знает это один. После пенсионного возраста (гиль приша, גיל פרישה) порядок в деньгах и документах начинается ровно здесь.
Пока всё идёт как обычно, это работает. Проблема начинается в день, когда этот человек заболел или попал в больницу, и семья обнаруживает, что у неё нет доступа ни к чему — даже к простому сведению, в каком банке ведётся счёт.
Решение несложное, и адвокат нужен не на каждом шаге: один лист, собирающий картину, две формы, которые заполняют один раз, и один короткий семейный разговор в год.
Лист, который собирает всё
В начале листа записывают счета: банк, кредитные карты, депозиты. За ними идут пенсионные продукты, то есть пенсионные фонды (керен пенсия, קרן פנסיה), купот-гемель (קופת גמל) и кран-хиштальмуты (керен хишталмут, קרן השתלמות), открытые за годы в разных местах работы.
Дальше прочие активы: квартира, машина, портфель ценных бумаг, страховки. Против каждой строки пишут название организации и контактное лицо. Без паролей.
В конце добавляют обязательства: ипотеку (машканта, משכנתא), ссуды, поручительства, которые вы подписывали. Поручительство забывают чаще всего.
Рядом с каждой строкой стоит указать и приблизительную сумму с датой проверки. Скажем: остаток ипотеки 210 000 ₪, купат-гемель 380 000 ₪, депозит 90 000 ₪ — по состоянию на сентябрь 2026 года. Суммы не обязаны быть точными до шекеля, зато семья получает ясный порядок величин вместо догадок.
Например, семья просидела два часа, написала такой лист и по дороге нашла старую купат-гемель, которую никто не трогал 14 лет. Это не редкость, и ради этого упражнение и делают.
2 сайта, находящие забытое
Пенсионный клиринговый центр (маслека пенсионит, מסלקה פנסיונית) собирает все пенсионные продукты, записанные на ваше имя. По данным портала «Коль Зхут», из него можно вытянуть сводный отчёт и увидеть всё в одном месте, и на 2026 год это по-прежнему так.
«Ар ха-кесеф» (хар ха-кесеф, הר הכסף) находит потерянные счета и деньги, включая старые банковские счета и полисы. Услуга бесплатная, проверка занимает минуты.
Обе проверки стоит сделать в один день. Когда список полон, решать, что объединить, что закрыть и что оставить, гораздо легче.
Допустим, человек находит три старые кассы на 40 000 ₪ в сумме. Объединение упрощает картину, а порой и снижает комиссии, которые берут с каждого счёта отдельно.
Проверьте стоимость портфеля
Введите стоимость портфеля ценных бумаг и число операций за год. Калькулятор покажет, сколько комиссий вы платите на деле.
Считаем по введённым вами данным.
Из чего складывается стоимость в банке
| лет | Накопленная разница | Разница, если бы осталась в портфеле |
|---|
Модель: комиссия за покупку и продажу как процент от размера сделки, но не меньше минимума; плата за ведение депозита как квартальный процент от стоимости портфеля до годового потолка; конвертация валюты как процент от каждой зарубежной сделки (комиссия и спред вместе). Минимум комиссии за обмен, обычно 6–10 долларов, в расчёт не входит и заметен только в очень мелких сделках. Числа по умолчанию взяты из тарифов и отчётов о раскрытии, это не предложение и не рекомендация. Ваш тариф — в тарифе вашего банка и на его странице «раскрытие стоимости услуг по ценным бумагам».
Эту проверку стоит сделать и для старых, почти не работающих счетов. Незакрытый счёт годами берёт комиссии, а такой расход легко отменить.
Порядок в деньгах и документах: что обязано быть готово
Первый — обновление выгодоприобретателей во всех пенсионных продуктах и страховках. У многих запись сделана в первый рабочий день и с тех пор не менялась, а порой она уже не отражает семейное положение.
Второй — долгосрочная доверенность, которую оформляют, пока человек дееспособен. Она позволяет выбранному вами человеку действовать от вашего имени, если сами вы не сможете. Без неё нужна долгая и дорогая судебная процедура, причём в самый неподходящий момент.
Третий — составленное завещание. С размером наследства оно не связано и предотвращает споры между детьми, которые любят друг друга.
Четвёртый — папка, бумажная или на компьютере, с важными документами: свидетельства, полисы, договоры, бумаги на квартиру. Достаточно одной папки, место которой знают двое или трое.
Разговор с семьёй
Раскрывать суммы не обязательно, если не хочется. Важно, чтобы кто-то знал, где лежит лист, кто записан выгодоприобретателем и у кого доверенность.
Многие откладывают этот разговор, потому что он касается смерти. Его можно сделать совершенно техническим и вести так же, как разговор про продление страховки машины.
Скажем, 20 минут за пятничным ужином раз в год. Говорят, что изменилось, у кого есть копия листа и верны ли ещё выгодоприобретатели. Звучит мелко, и ровно это избавляет семью от поисков документов в самую тяжёлую её неделю.
Стоит написать и список контактов: пенсионный консультант, бухгалтер (роэ хешбон, רואה חשבון), адвокат и страховой агент. В напряжённой ситуации этот список стоит часов поисков.
Что делать со старыми счетами
Когда список полон, наступает простой этап: закрывают неиспользуемое, объединяют что можно и оставляют только по-настоящему нужное. Каждый лишний счёт берёт комиссии и создаёт ещё одну бумагу, за которой надо следить.
Перед закрытием проверяют, что на счёте нет действующих постоянных поручений. Этот шаг пропускают чаще всего.
Например, старый счёт с двумя поручениями на страховки закрыли, и платежи перестали проходить. Проблему заметили, только когда полис отменили, а предотвратить это можно было проверкой на пять минут.
После закрытия стоит обновить сводный лист. Занимает это две минуты, и лист остаётся верным на следующий год вместо того, чтобы превратиться в документ, которому никто уже не доверяет.
Где хранить лист
Не в одном ящике. Одна копия остаётся дома в известном месте, вторая у человека, которому вы доверяете, а если вам удобен файл, можно держать зашифрованную копию на компьютере или в облаке.
Важно, чтобы о ней знал кто-то ещё. Прекрасный лист, о существовании которого никто не знает, не помогает никому.
Порядок действий на месяц
Сядьте на два часа и напишите сводный лист. Потом проверьте в пенсионном клиринговом центре и на «Ар ха-кесеф», нет ли продуктов, о которых вы не знали, и обновите выгодоприобретателей везде, где нужно. Если долгосрочной доверенности нет, обратитесь к адвокату по этому вопросу в текущем году, а не откладывайте дальше.
Частые вопросы о порядке в деньгах и документах
Что такое долгосрочная доверенность?
Юридический документ, который оформляют, пока человек дееспособен, и в нём он назначает того, кто будет принимать решения от его имени, если он не сможет. Её можно ограничить только имущественными делами, и оформляют её у уполномоченного на это адвоката.
Где проверить старые счета?
На сайте «Ар ха-кесеф» и в пенсионном клиринговом центре. Обе службы созданы именно для этого, и проверка бесплатна.
Писать ли на листе пароли?
Нет. Записывают организации и контакты, а не данные доступа. Пароли хранят отдельно и защищённо, и передавать их по телефону или в сообщении нельзя.
Как часто обновлять лист?
Раз в год и после каждой существенной перемены: открытия счёта, закрытия фонда, изменения в семейном положении. Короткое обновление лучше переписывания заново.
У кого должна быть копия?
Хотя бы у одного человека, которому вы доверяете, а лучше у двоих. Копию можно оставить у адвоката или в сейфе и сказать семье, где она лежит.
Читайте также: Пенсия в паре · Финансовые обманы в пожилом возрасте · Калькулятор комиссий по ценным бумагам
Этот материал написан для: Пенсионный возраст