

Урок 5 · Как превратить накопления многих лет в месячный доход
Накопления в месячный доход: выплата против единовременного снятия, что облагается и что нет, в каком порядке снимать и как собрать себе постоянную зарплату.
- Пенсионный возраст
- 9 минут чтения
- Урок 5 из 15
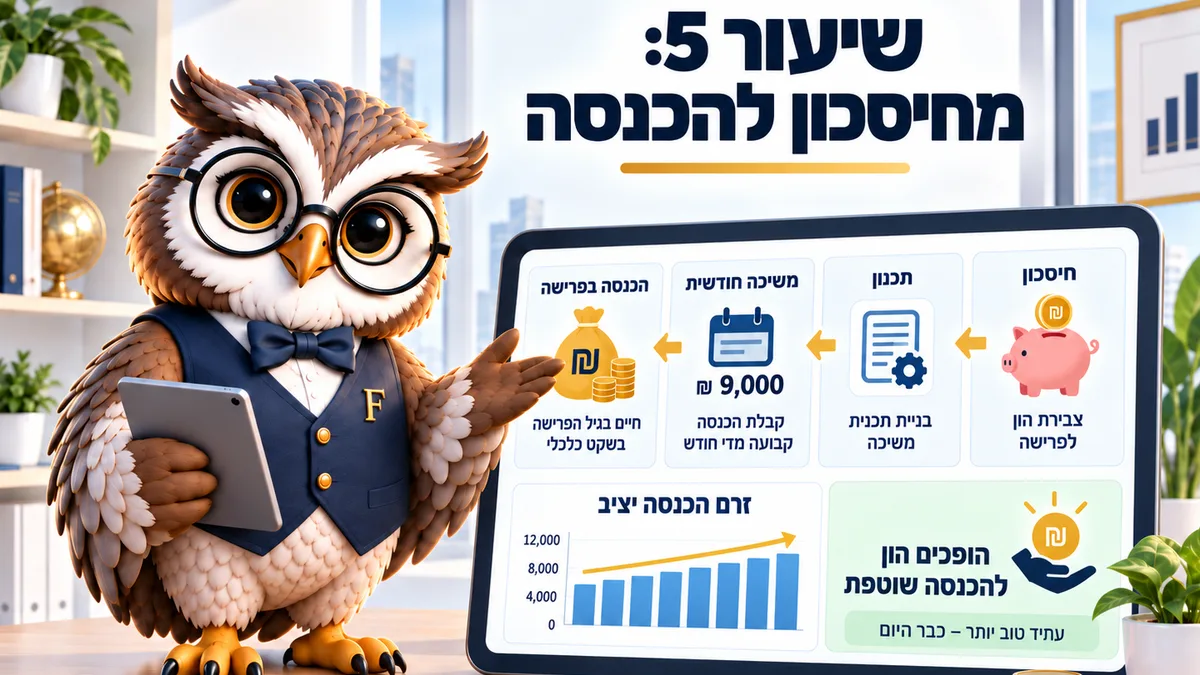
Превратить накопления в месячный доход можно двумя путями: пожизненной выплатой и снятиями по собственному решению. Большинству подходит сочетание, а практический вопрос — в каком порядке снимать и из чего. Верный порядок экономит десятки тысяч шекелей налога. Верно на сентябрь 2026 года.
После 40 лет накоплений приходит день, когда нужно сделать обратное действие. Вместо взноса каждый месяц — снятие каждый месяц, и опыта в этом почти ни у кого нет. Превратить накопления в месячный доход — отдельное умение.
Здесь помогает привычка, выработанная работой. Постоянный доход в постоянную дату — то, что мозг знает. Поэтому накопления в месячный доход лучше превращать зарплатой, а не снятиями по надобности.
Разница между подходами меряется деньгами. Снятие по надобности почти всегда крупнее, и вдобавок с ним труднее понять, посилен ли ваш темп.
2 пути превратить накопления в месячный доход
Выплата — это платёж на всю жизнь из пенсионного фонда (керен пенсия, קרן פנסיה) или из управляемой страховки (битуах менаалим, ביטוח מנהלים). Достоинство очевидно. Она не кончается, даже если вы доживёте до ста.
Единовременное снятие — это изъятие сумм из накоплений по вашему решению. Его достоинство — гибкость, а недостаток в том, что ответственность за темп переходит к вам.
Большинству семей подходит сочетание. Выплата покрывает постоянные расходы, а доступные накопления — исключения: ремонт, лечение, большая поездка, помощь семье.
Скажем, выбравший только выплату получает уверенность и теряет гибкость. Выбравший только снятия сохраняет управление и берёт на себя риск, что деньги кончатся рано. Этот риск и трудно оценить в 67 лет, когда неизвестно, сколько лет впереди.
Например, пара с расходом 14 000 ₪ в месяц может собрать 11 000 ₪ из выплат и ещё 3 000 ₪ плановым снятием. Постоянный расход обеспечен, а гибкая часть приходит из накоплений.
Порядок задаёт налог
Каждый инструмент облагается по-своему, поэтому порядок важен. Выплата из пенсионного фонда облагается подоходным налогом (мас ахнаса, מס הכנסה), и против неё стоит освобождение по засчитываемой пенсии (кицба мезака, קצבה מזכה): в 2026 году это 57,5% от потолка 9 430 ₪ по публикациям этого года.
В кран-хиштальмуте (керен хишталмут, קרן השתלמות), накопительной кассе через работодателя, прибыль освобождена от налога до потолка, и доступен он через три года тому, кто достиг пенсионного возраста (гиль приша, גיל פרישה). По данным Налогового управления Израиля (рашут ха-мисим, רשות המסים), в портфеле ценных бумаг платят 25% с реальной прибыли, а по шекелевому депозиту без привязки к индексу — 15% с процентов.
Есть и отдельный маслуль (מסלול) для этого возраста. По поправке 190 (тикун 190, תיקון 190) с 60 лет, при условии минимальной пенсии 5 306 ₪ в месяц, из купат-гемель (קופת גמל) — управляемого накопительного инструмента — можно снять единовременно с налогом 15% на номинальную прибыль вместо 25% на реальную.
Допустим, снятие 100 000 ₪, из которых 30 000 ₪ прибыль. В обычном режиме налог может составить 7 500 ₪, а по поправке 190 он может оказаться ниже — в зависимости от накопленной инфляции и личных условий.
Проверьте маслуль снятия
Введите возраст, имеющуюся выплату и сумму в кассе. Калькулятор покажет, проходите ли вы по условиям поправки 190 и что это значит для налога.
—
| Год | Нетто по поправке 190 | Нетто в обычном портфеле | Нетто в купат гемель ле-хашкаа |
|---|
Сравнение делается по части, превышающей потолок освобождённых выплат в налоговом году взноса, потому что только она попадает под режим поправки 190. Доходность нетто = доходность минус комиссии (годовое приближение), одинаковая во всех вариантах. Поправка 190: 15% налога с номинальной прибыли при снятии капиталом. Обычный портфель и купат гемель ле-хашкаа: 25% с реальной прибыли. Возраст 60 лет, минимальная пенсия 5 306 ₪ и потолок 38 412 ₪ актуальны на 2026 год, источники: Налоговое управление и Управление рынка капитала. Это прогноз, а не налоговая консультация.
Обратите внимание на порог. Без минимальной выплаты нужного размера этот маслуль закрыт, поэтому проверить его стоит до решения о структуре снятий.
Рекомендуемый порядок снятий
Первое: текущие доходы, которые уже есть, — пенсия по старости (кицбат эзрах ватик, קצבת אזרח ותיק) и выплата из пенсии. Это основа, и распределять её по времени незачем.
Второе: деньги, облагаемые по низкой ставке или освобождённые, вроде кран-хиштальмута. Третье: накопления на депозите или в денежном фонде (керен каспит, קרן כספית) — фонде из депозитов и очень коротких инструментов, который и так задуман короткой резервой.
Четвёртое: портфель ценных бумаг, и в нём сначала продают то, где прибыль меньше. Пятое, и только при необходимости: снятие из купат-гемель по поправке 190, по её условиям.
Этот порядок не железное правило. Это точка отсчёта, а личную настройку делают с налоговым консультантом: у каждого своя история выходного пособия (пицуей питурим, פיצויי פיטורים) и закрепления прав (кибуа зхуйот, קיבוע זכויות).
Три ошибки, которые дорого обходятся
Первая — крупное снятие в один год. Большая сумма способна поднять вас на высокую ступень налога, а растягивание на два налоговых года платёж уменьшает.
Вторая — снимать сначала как раз из освобождённого источника. Тот, кто опустошает кран-хиштальмут первым, отказывается от льготы, которую не восстановить, и остаётся с одними облагаемыми источниками.
Третья — начать снимать, не назначив месячной суммы. Снятия по настроению склонны расти, и за два года вернуть темп назад уже трудно.
Допустим, пара планировала снимать 3 000 ₪ в месяц, а на деле снимала в среднем 4 200 ₪ из-за трёх внеплановых расходов в том году. Разница — 14 400 ₪ в год, а если это повторится пять лет, речь о примерно 72 000 ₪, которых в плане не было. Короткая ежегодная проверка ловит это вовремя.
Как это выглядит в первый год
В первый месяц назначают постоянный перевод из накоплений на счёт, в один и тот же день. Дальше не трогают.
Через шесть месяцев смотрят, сколько вышло на деле против плана. Сумму при необходимости обновляют: в первый год всегда есть расходы, которых не было ни в одном расчёте.
Через год делают полную проверку: что снималось, из какого инструмента и сколько налога уплачено. Занимает она час и задаёт порядок снятий на следующий год.
Порядок действий на месяц
Запишите, сколько приходит из выплат и сколько не хватает до расхода. Проверьте в калькуляторе, подходит ли вам поправка 190, и назначьте постоянную месячную сумму, переходящую из накоплений на счёт. Перед исполнением стоит задать налоговому консультанту один вопрос: из какого инструмента в вашем положении правильно снимать первым.
Частые вопросы про снятие из накоплений
Что лучше: выплата или свободное снятие?
Выплата гарантирует платёж на всю жизнь и защищает от долголетия. Свободное снятие гибче и оставляет остаток семье, поэтому большинству семей подходит сочетание обоих.
Что такое поправка 190?
Налоговый маслуль с 60 лет, позволяющий снять из купат-гемель единовременно с налогом 15% на номинальную прибыль, если есть минимальная выплата 5 306 ₪ в месяц. Подходит он не всем и требует личной проверки.
Сколько снимать в месяц?
Отталкиваться от разрыва между расходом и выплатами, а не от произвольного процента с накоплений. Темп проверяют раз в год и обновляют по фактическому расходу.
Снимать ли весь кран-хиштальмут разом?
Незачем. Снимать можно постепенно, а остатку дать копить прибыль без налога, и это одна из немногих заметных льгот, остающихся в этом возрасте.
Что станет с остатком после смерти?
В выплате ответ зависит от выбранного маслуля и срока гарантии. Остаток в купат-гемель или в портфеле переходит выгодоприобретателям по записи, поэтому важно убедиться, что запись обновлена.
Читайте также: Калькулятор поправки 190 · Откуда придут деньги на пенсии · Кран-хиштальмут
Этот материал написан для: Пенсионный возраст