

Урок 15 · 10 лет до пенсии: что нужно проверить
10 лет до пенсии ещё можно всё исправить: точный пенсионный возраст, разрыв между выплатой и расходом, маслули, долги и налог при снятии.
- Возраст 26–60
- 10 минут чтения
- Урок 15 из 15
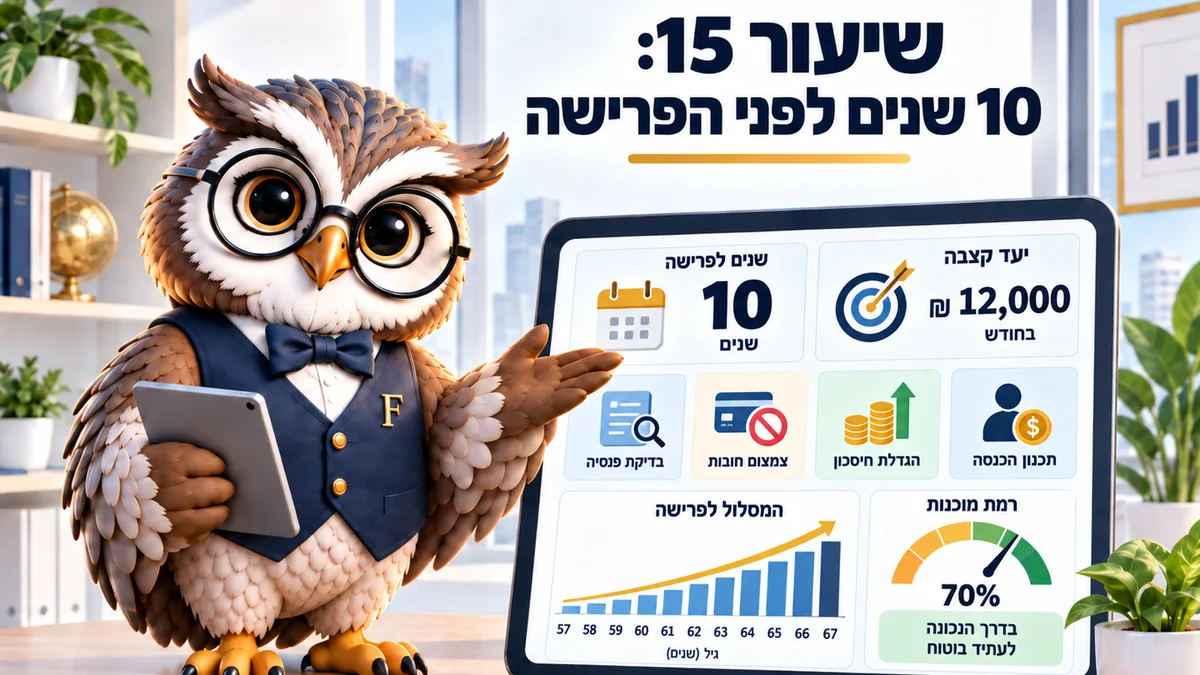
За десять лет до пенсии результат ещё меняется на десятки процентов, а после выхода почти не меняется. Шесть проверок: точная дата выхода, ожидаемая выплата, ожидаемый расход, маслули, долги и налоги. Верно на сентябрь 2026 года.
В 55 лет впереди ещё 12 лет взносов до 67, и этого хватает, чтобы изменить выплату на тысячи шекелей в месяц. В 66 те же действия почти ничего не меняют.
В этом вся логика урока. 10 лет до пенсии — окно, в котором у каждого решения есть время сработать, а проверки пока дёшевы.
Проверка начинается с даты, а не с денег. Не зная точного дня, нельзя посчитать ничего другого, и особенно разрыв, который предстоит закрыть. Большинство знает возраст приблизительно, а не месяц, и этого достаточно, чтобы сбить весь расчёт.
2 даты, которые стоит знать наизусть
Пенсионный возраст (гиль приша, גיל פרישה) для мужчин — 67 лет. По данным Ведомства национального страхования (битуах леуми, המוסד לביטוח לאומי), для женщин, рождённых с 1970 года, он равен 65, а для рождённых между 1960 и 1969 определяется по таблице с постепенным ростом.
Выйти раньше можно, и это уменьшает выплату двумя путями: меньше лет взносов и более высокий коэффициент пересчёта в пенсию (мекадем хамара ле-кицба, מקדם המרה לקצבה), который делит накопление на более длинный срок. Отсрочка работает наоборот и выплату увеличивает.
Стоит различать пенсионный возраст и возраст обязательного выхода. Работать после 67 можно с согласия работодателя, и тогда взносы продолжаются, а выплата растёт.
Вторая дата — когда начинается право на пенсию по старости (кицбат эзрах ватик, קצבת אזרח ותיק), и она не обязательно совпадает с днём, когда вы перестали работать. В первые годы действует проверка доходов, поэтому продолжающий работать может получить пенсию позже или в другом размере. Это ровно та подробность, что застаёт людей врасплох за год до выхода.
Например, женщине 1964 года рождения, планирующей выйти в 62, нужно знать, что она отказывается от трёх лет взносов и от улучшения коэффициента. А пенсию по старости она к тому же будет ждать: право на неё придёт позже.
Разрыв между выплатой и расходом
Качество пенсии определяют два числа. Ожидаемая выплата из всех источников и фактический ожидаемый расход.
Выплата складывается из ваших пенсионных накоплений и пенсии по старости — 1 838 ₪ одинокому и 2 762 ₪ паре. Ожидаемый расход обычно оценивают в 70–80% нынешнего расхода, а не зарплаты.
Допустим, пара тратит сегодня 18 000 ₪ в месяц. Оценка на пенсию — около 13 500 ₪, и если выплаты покрывают 10 000 ₪, годовой разрыв составляет 42 000 ₪, которые должны прийти из накоплений или из перемен в плане.
Этот разрыв — самое важное число последнего десятилетия перед пенсией, и он же единственное, что сокращается сразу несколькими путями: увеличить взносы, отложить выход на год-два, закрыть долги до срока или убрать постоянный расход вроде второй машины. Каждое действие по отдельности выглядит мелким, а четыре вместе обычно закрывают большую часть разрыва.
Проверьте дату выхода
Введите свою дату рождения. Калькулятор покажет точный пенсионный возраст и дату, с которой начинается право.
Считаем по введённым вами данным.
Из чего складывается пенсия
| Год рождения | Пенсионный возраст | Максимальная переходная выплата |
|---|
Модель: пенсионный возраст для мужчин — 67 лет, для женщин — по таблице Битуах леуми: от 62 лет для родившихся до 1959 года до 65 лет для родившихся с 1970 года. Возраст обязательного выхода, при котором работодатель вправе требовать ухода, — 67 лет для обоих полов. С 70 лет пенсия выплачивается без проверки доходов. Пенсия здесь — базовая с надбавкой за стаж, без доплаты до прожиточного минимума и без других пособий, и до 70 лет она зависит от проверки доходов. Данные на 2026 год, источники: Битуах леуми, Коль-Зхут. Это прогноз, а не консультация.
Возьмите эту дату и подставьте её во все остальные расчёты. Год расхождения в допущении меняет картину сильнее любого спора о маслуле.
Риск, который в последнем десятилетии меняет направление
В 35 лет падение рынка — возможность. В 62 это настоящий риск: лет на восстановление уже не хватает.
В последнее десятилетие принято постепенно снижать долю акций в деньгах, предназначенных на первые годы пенсии. Маслули по возрасту делают это сами, а выбравший ручной маслуль (מסלול) проверяет сам: за него этого не сделает никто.
С другой стороны, пенсия не конец инвестирования. Выплату получают двадцать лет и дольше, поэтому часть денег остаётся вложенной надолго и после 67. Перевод всего в спокойные инструменты открывает вас инфляции.
Практическое правило — делить по годам. Деньги на первые пять лет пенсии лежат в спокойном, остальное распределено по своему сроку.
Например, пара выходит через восемь лет. Большую часть накопления можно оставить в общем маслуле и начать переводить часть в спокойный каждый год, начиная за пять лет до даты. Постепенный перевод не даёт ситуации, когда всё переводится за один день, по цене этого дня. От такого риска легко отказаться заранее.
Налоги и снятия: что знать заранее
Кран-хиштальмут (керен хишталмут, קרן השתלמות), накопительная касса через работодателя, становится доступным через три года тому, кто достиг пенсионного возраста, а не только через шесть. Об этом знают немногие, и это меняет порядок снятий.
Поправка 190 (тикун 190, תיקון 190) позволяет с 60 лет, при условии минимальной пенсии 5 306 ₪ в месяц, снять деньги из купат-гемель (קופת גמל) — управляемого накопительного инструмента — единовременно, с налогом 15% на номинальную прибыль вместо 25% на реальную. Для тех, кто подходит под условия, это заметная льгота.
Порядок снятий влияет на общий налог, поэтому выстраивать его лучше заранее, а не в год, когда деньги понадобились. Крупное снятие за один год способно поднять вас на более высокую ступень налога, а растягивание на два-три года порой экономит десятки тысяч шекелей.
Долги и постоянные расходы до даты
Принцип простой: в пенсию входят без месячных выплат по долгам. Постоянная выплата против постоянной пенсии — напряжённое уравнение, особенно когда доход уже не растёт.
Ипотека (машканта, משכנתא) — самый заметный случай. Тот, у кого в 60 лет осталось семь лет выплат, может посчитать, не увеличить ли выплату сейчас, пока есть зарплата, вместо того чтобы тащить её в годы пенсии.
Рядом стоит разметить постоянные расходы, которые на пенсии исчезнут, и те, что останутся. Поездки на работу и рабочая одежда уходят, а медицинская страховка, лекарства и помощь по дому с годами как раз растут. Поэтому осторожная оценка исходит из того, что экономия на расходах меньше, чем кажется.
Задание на месяц
Проверьте в калькуляторе свою точную дату выхода, а потом вытяните из пенсионного клирингового центра (маслека пенсионит, מסלקה פנסיונית) ожидаемую выплату. Посчитайте ожидаемый расход как 75% нынешнего и запишите разрыв на одном листе, прежде чем что-то решать.
Частые вопросы про планирование выхода на пенсию
Стоит ли отложить выход на два года?
Отсрочка увеличивает выплату с двух сторон: ещё взносы и более низкий коэффициент. Это одно из самых сильных действий, и зависит оно, конечно, от здоровья, рынка труда и личного желания.
Что происходит с кран-хиштальмутом при выходе?
Он доступен через три года тому, кто достиг пенсионного возраста, и прибыль в нём освобождена от налога до потолка. Кассу можно и оставить, дав ей копить дальше, и это чаще лучше немедленного снятия.
Сколько денег нужно, чтобы выйти достойно?
Универсального числа нет: всё выводится из вашего месячного расхода и из положенных выплат. Практический расчёт — месячный разрыв, умноженный на 12 и на ожидаемое число лет пенсии, плюс запас на инфляцию и медицинские расходы.
Когда подавать заявление на пенсию по старости?
Ближе к возрасту права, а не после. Поздняя подача способна лишить части выплат, поэтому дату стоит поставить в календарь за год.
У меня несколько старых фондов. Что с ними делать в последнее десятилетие?
Объединить и сравнить комиссии: при большом накоплении каждая десятая процента стоит много. Стоит также убедиться, что выгодоприобретатели обновлены в каждом фонде до выхода на пенсию.
Читайте также: Калькулятор пенсионного возраста · Калькулятор поправки 190 · Калькулятор ожидаемой выплаты
Этот материал написан для: Взрослые 26–60