

Урок 11 · Проверка пенсии: иду ли я в верном направлении
Проверка пенсии на середине пути: как посчитать будущую выплату, что такое коэффициент пересчёта и какие разрывы закрываются уже сейчас.
- Возраст 26–60
- 10 минут чтения
- Урок 11 из 15
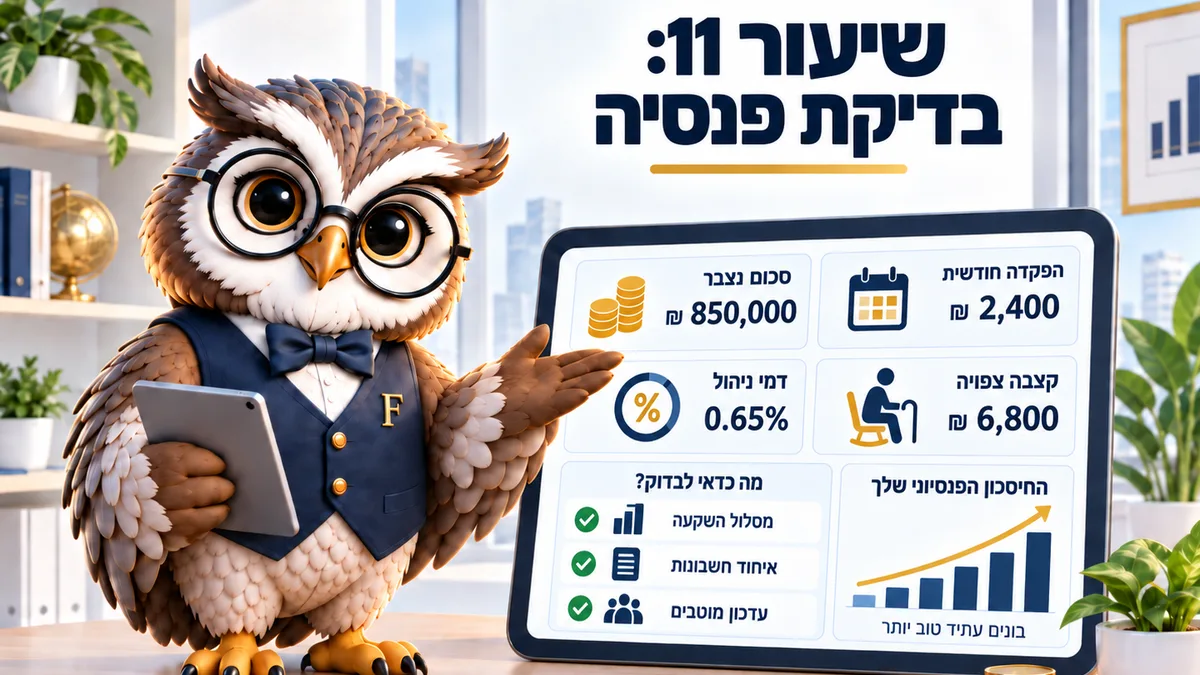
Проверка пенсии на середине пути занимает час и состоит из четырёх чисел: накопление, месячный взнос, комиссии за управление и коэффициент пересчёта в пенсию. Базовая пенсия по старости одинокому — 1 838 ₪, поэтому основная часть дохода на пенсии придёт из ваших накоплений. Верно на сентябрь 2026 года.
Средний наёмный работник отчисляет в пенсию около 18,5% зарплаты, и большая часть приходит от работодателя. За 25 лет работы это крупная сумма, и почти никто не знает, сколько именно накоплено и что это означает в месячной выплате.
Проверка пенсии — не задача для специалистов. Она состоит из четырёх чисел, и все они есть на сайте фонда или в пенсионном клиринговом центре (маслека пенсионит, מסלקה פנסיונית). Прочитать их — меньше часа.
Впервые её стоит сделать примерно в 35 лет. Достаточно рано, чтобы исправить, и достаточно поздно, чтобы числа уже что-то значили.
Кто делает её впервые в 55, тот всё равно выигрывает, просто инструментов меньше. В 35 можно сменить маслуль (מסלול), объединить фонды и снизить комиссии, дав каждой перемене ещё тридцать лет работы. В 55 перемены влияют на одно десятилетие, и главные рычаги — размер взноса и дата выхода на пенсию.
Проверка пенсии: 4 числа, из которых складывается ответ
Первое — накопление. Сколько денег в фонде на ваше имя сегодня, а не в прошлом году. Второе — месячный взнос, вместе с частью работодателя и с компонентом выходного пособия (пицуей питурим, פיצויי פיטורים), копящимся рядом.
Третье — комиссии за управление (дмей нихуль, דמי ניהול), и их две: процент с каждого взноса и процент с накопления. Вторая важнее: её берут снова и снова с одних и тех же денег десятки лет.
Первые три числа есть в годовом отчёте и на сайте фонда. По данным портала «Коль Зхут», получить их вправе каждый вкладчик, а в 2026 году сводный отчёт по всем продуктам вытягивается в одном месте.
Четвёртое — коэффициент пересчёта в пенсию (мекадем хамара ле-кицба, מקדם המרה לקצבה). На него делят накопление, чтобы получить месячную выплату. Обычно он в диапазоне от 186 до 200 при выходе в 67 лет, в зависимости от года рождения и выбранного маслуля. Поэтому одно и то же накопление даёт двум людям разные выплаты.
Например, накопление 1 200 000 ₪ и коэффициент 190 дают выплату около 6 300 ₪ в месяц. Если добавить пенсию по старости (кицбат эзрах ватик, קצבת אזרח ותיק), доход на пенсии доходит примерно до 8 100 ₪.
Базовая пенсия по старости одинокому — 1 838 ₪, паре — 2 762 ₪, а с полной надбавкой за стаж одинокому выходит около 2 757 ₪. Эта сумма покрывает малую часть расходов домохозяйства, и весь вопрос в том, что накопилось в вашем фонде и сколько оттуда выходит каждый месяц.
Сколько от зарплаты останется на пенсии
Коэффициент замещения — это выплата, делённая на последнюю зарплату. У человека с зарплатой 20 000 ₪ и выплатой 8 000 ₪ он равен 40%.
Число зависит от трёх вещей: сколько лет вносили, с какой зарплаты и какая доходность получилась по дороге. Непрерывность взносов — то, что легче всего нарушить, не заметив.
Допустим, работник трижды был между работами, по два месяца. Полгода без взносов за карьеру снижают накопление на десятки тысяч шекелей, а иногда бьют и по страховому покрытию при фонде.
Люди сравнивают себя с нынешней зарплатой, а расходы на пенсии обычно другие. Нет поездок на работу, порой нет ипотеки (машканта, משכנתא), дети уже не дома. Зато растут медицинские расходы, да и свободное время само стоит денег. Отсюда осторожная оценка: нужно от 70 до 80% нынешнего расхода, а не нынешней зарплаты.
Проверьте ожидаемую выплату
Введите возраст, накопление, месячный взнос и комиссии. Калькулятор покажет ожидаемую выплату к пенсионному возрасту при ваших допущениях.
| Год | Возраст | Месячная зарплата | Взносы нарастающим итогом | Накопления на конец года |
|---|
Помесячный расчёт: взнос поступает после вычета комиссии со взноса, накопление растёт по эффективной месячной доходности, комиссия с накопления списывается каждый месяц. Пенсия равна накоплению, делённому на коэффициент пересчёта. Коэффициент не является единым официальным числом: он задаётся уставом фонда и зависит от года рождения, маслуля и наличия гарантированного периода, поэтому берите его из своего отчёта. Доходность — это допущение, а не обещание, и окончательный коэффициент определяется уставом фонда в день выхода на пенсию. Ставка взноса 18,5% и пенсионный возраст актуальны на 2026 год, источник: расширительное распоряжение об обязательной пенсии и закон о пенсионном возрасте («Коль-зхут»). Это прогноз, а не пенсионная консультация.
Прогоните его дважды: с нынешними комиссиями и с комиссией на 0,2% ниже от накопления. Разница в месячной выплате — цена одного разговора с фондом.
Четыре разрыва, которые закрываются сегодня
Первый — много фондов. Тот, кто менял работу, не указав, куда отчислять, оказывается с тремя фондами, тремя страховыми покрытиями и тремя строками комиссий.
Второй — высокие комиссии. Фонды по умолчанию, выбранные на государственном конкурсе, предлагают особенно низкие ставки, а в обычном фонде снижение можно просто попросить. Особенно когда накопление уже большое.
Третий — неподходящий маслуль. Человек 35 лет в спокойном маслуле отказывается от десятилетий доходности, а человек 62 лет в биржевом открыт падению прямо перед выходом.
Четвёртый — выходное пособие, снятое при уходе с работы. Такое снятие ощущается премией в тот же месяц. Оно стирает заметную долю накопления, бьёт по будущим налоговым льготам и обычно обнаруживается ошибкой лет через двадцать, когда исправить уже нельзя.
Чего нет в отчёте
Годовой отчёт показывает накопление и доходность, а важный вопрос не показывает: что будет, если вы перестанете работать в 60.
Стоит проверить и страховые покрытия в фонде. Потеря трудоспособности и выплаты близким — часть вашего ежемесячного платежа, а дублирование между двумя фондами это деньги, выбрасываемые каждый месяц.
Ещё легко упустить запись выгодоприобретателей. У многих она сделана в первый день первой работы, иногда до брака и до детей, и с тех пор не обновлялась ни разу. Обновление — одна форма и четверть часа.
Такая проверка нужна и тем, кто работает на себя, и им она срочнее. Работодателя, который отчисляет, нет, взнос зависит от личного решения каждый месяц, и в слабые годы он останавливается первым.
Допустим, осек мурше (עוסק מורשה) перестал вносить на три тяжёлых для дела года. Он отказался не только от самих взносов, но и от налоговой льготы тех лет, а её задним числом не вернуть. Это одно из крупных различий между наёмным работником и предпринимателем. Поэтому у работающих на себя взнос должен быть постоянным расходом дела, а не остатком удачного года.
Задание на месяц
Такая проверка стоит больше любых попыток выбрать победивший маслуль и занимает час в год. Зайдите в пенсионный клиринговый центр и вытяните сводный отчёт. Посмотрите, сколько у вас фондов, какие в каждом комиссии и какая ожидается выплата. Если действующих фондов больше одного, объедините и сравните комиссии до конца года.
Частые вопросы о проверке пенсии
Где увидеть все мои фонды?
В пенсионном клиринговом центре: он собирает все пенсионные продукты на ваше имя. Ещё стоит зайти на «Ар ха-кесеф» (хар ха-кесеф, הר הכסף), чтобы найти забытые старые счета.
Что такое коэффициент пересчёта и почему он меняется?
Это число, на которое делят накопление, чтобы получить месячную выплату, и выводится оно из продолжительности жизни, пенсионного возраста и выбранного вида выплаты. Коэффициент выше означает выплату ниже при том же накоплении.
Стоит ли вносить сверх обязательного?
Если налоговая льгота не использована, обычно да. Перед увеличением стоит убедиться, что нет дорогого долга и есть доступная подушка: деньги в пенсии заперты до пенсионного возраста (гиль приша, גיל פרישה).
Я перешёл на своё дело, что с фондом?
Он остаётся вашим и продолжает набирать доходность, а взносы переходят под вашу ответственность. У работающих на себя есть своя обязанность отчислять, со своими ставками, и её стоит проверить с бухгалтером (роэ хешбон, רואה חשבון).
Мне 50, и я чувствую отставание. Что делать?
Начать с чисел, а не с ощущения: накопление, ожидаемая выплата и разрыв с ожидаемым расходом. Потом действовать в трёх направлениях: снизить комиссии, увеличить взнос и посчитать отсрочку выхода на два года. Отсрочка увеличивает накопление и уменьшает коэффициент, то есть улучшает выплату сразу с двух сторон.
Читайте также: Руководство по пенсии · Калькулятор ожидаемой выплаты · Калькулятор комиссий
Этот материал написан для: Взрослые 26–60