

Урок 3 · Как делить доход между сегодня и будущим
Распределение дохода между сегодня и будущим — это порядок действий, а не волшебный процент. Подушка, дорогой долг, цели с датой и только потом долгий счёт.
- Возраст 26–60
- 9 минут чтения
- Урок 3 из 15
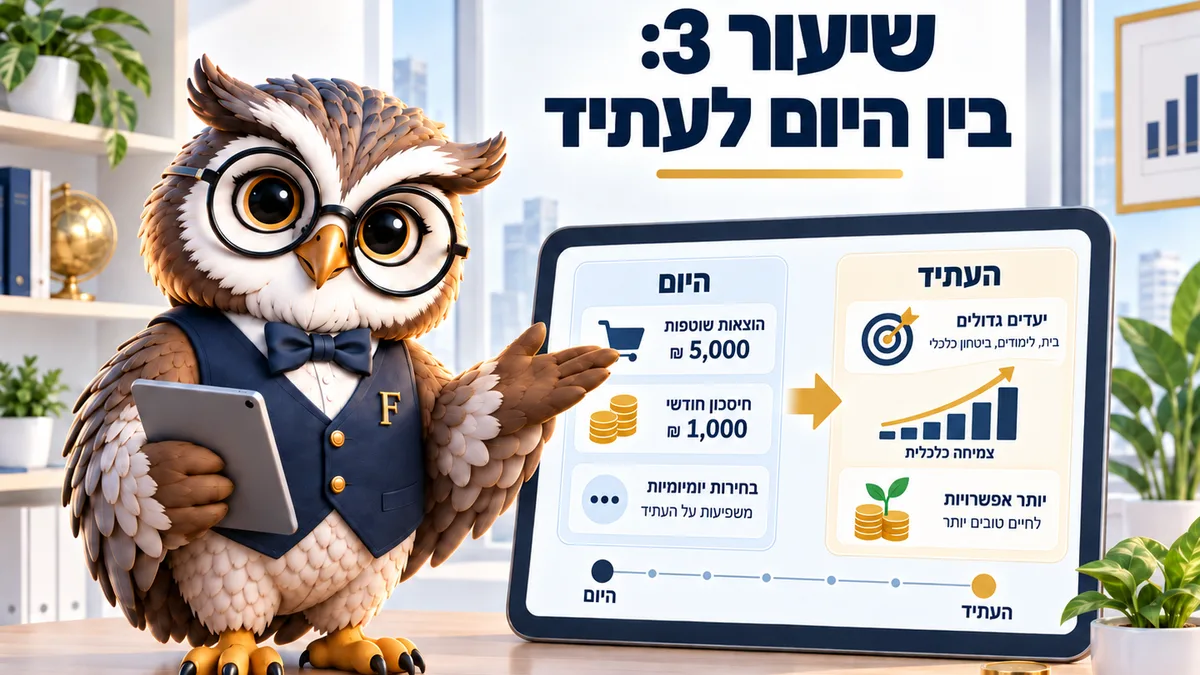
Распределение дохода между сегодня и будущим — это не волшебный процент, а порядок: сначала подушки, потом дорогой долг и только затем долгие накопления. У наёмного работника на будущее уходит 18,5% зарплаты ещё до первого вашего решения. Верно на сентябрь 2026 года.
Любой совет, начинающийся с «откладывайте 20% дохода», разбивается о семью с двумя детьми и ипотекой (машканта, משכנתא). Не из-за слабой дисциплины: 20% от 24 000 ₪ — это 4 800 ₪, и в большинстве месяцев такой суммы просто нет.
Вопрос, как делить доход между сегодня и будущим, не решается одним процентом. Он решается порядком действий, и порядок меняется вместе с годом.
Стартовая точка тоже не пустая. Наёмный работник в Израиле уже отчисляет на будущее, ничего не решив, и почти никто не считает эти деньги, когда кажется, что накоплений нет совсем.
Что уходит в будущее без вашего решения
По расширительному приказу об обязательной пенсии (цав хархава, צו הרחבה) работник отчисляет в пенсию 6% зарплаты. Работодатель добавляет 6,5% на накопление. Ещё 6% он вносит на выходное пособие (пицуей питурим, פיצויי פיטורים). Там, где действует статья 14 (сеиф 14, סעיף 14), последняя часть равна 8,33%. Данные верны на 2026 год.
Вместе это около 18,5% зарплаты, уходящих в далёкое будущее, и лишь 6% из них — из вашего кармана. При зарплате 15 000 ₪ речь о почти 2 800 ₪ в месяц, которые копятся на ваше имя.
У части работников к этому добавляется кран-хиштальмут (керен хишталмут, קרן השתלמות) — накопительная касса через работодателя, деньги в ней становятся доступны через шесть лет, а прибыль до потолка не облагается налогом. Работник вносит туда до 2,5%, работодатель до 7,5%, и всё это до зарплаты 15 712 ₪ в месяц.
У кого есть оба отчисления, тот направляет в будущее почти 28% зарплаты. Это до единого шекеля частных накоплений. Поэтому мне не нравится правило 20%: оно не видит того, что уже происходит в расчётном листке, и рождает вину как раз у собранных людей, которые давно делают правильное, сами того не замечая.
4 шага по порядку
Первый шаг — подушка на месяц расходов, деньгами, доступными сразу. Без неё любая поломка превращается в ссуду. План остаётся на бумаге.
Дальше идёт дорогой долг: минус, ссуды с двузначной ставкой, рассрочка по карте. Каждый шекель, отправленный туда, даёт гарантированную отдачу размером со ставку. Это почти всегда больше, чем даст накопление за тот же год.
На третьем шаге подушку достраивают до трёх месяцев расходов и одновременно открывают цели с датой. Скажем, отпуск следующим летом, замена машины через три года или ремонт кухни.
И только на четвёртом появляются долгие накопления сверх пенсии. Это может быть портфель на бирже или купат-гемель для инвестиций (קופת גמל להשקעה) — частная касса, куда вносят независимо от работодателя, а деньги из неё доступны в любой момент. Например, семья отправляет 1 000 ₪ в месяц в биржевой маслуль (מסלול). Такой процесс меряют десятилетиями, а не годами. Налог на реальную прибыль там — 25%.
Порядок не случаен. Каждый шаг защищает следующий. Тот, кто перепрыгивает через один, обычно возвращается к нему через год в худших условиях. Без подушки рождается долг, а при дорогом долге любое долгое накопление — по сути убыток. Единственный шаг, который никого не ждёт, — пенсия: часть работодателя не хранится и задним числом не начисляется, и отказавшийся от неё в каком-то году не получит её никогда. Даже в самый тяжёлый год пенсионные отчисления не трогают, каким бы сильным ни был соблазн.
Проверьте, куда приходит отчисление
Введите месячную сумму, число лет и предполагаемую годовую доходность. Калькулятор покажет разницу между небольшим, но упорным отчислением и крупным, начатым поздно.
| Год | Взносы нарастающим итогом | Сумма | Прибыль | В сегодняшних деньгах |
|---|
По умолчанию: взнос поступает в начале месяца, а годовая доходность переводится в эффективную месячную ставку (12 месяцев = ровно годовой процент). Другие калькуляторы иногда считают взнос в конце месяца и ставку «годовая делённая на 12», поэтому у них получается немного иначе; это можно выбрать в дополнительных настройках. Результат — прогноз по вашим данным, а не обещание.
Учтите, что доходность — это допущение, а не обещание. В вашей власти сумма, стаж и постоянство, и по этим трём разница между стартом сегодня и стартом через пять лет больше, чем кажется вначале.
Почему фиксированный процент не работает
Доход семьи меняется. Год с премией, год с декретом, год со сменой работы и тремя месяцами без отчислений.
Фиксированный процент предполагает устойчивость, которой нет. Он ломается при первом же движении. Схема живучее работает на минимальной сумме, сохраняемой каждый месяц, и на одном правиле для нерегулярных доходов. Допустим, минимум — 800 ₪ в месяц, а любая премия или возврат налога (эхзер мас, החזר מס) делится пополам между подушкой и целями. Семья с таким правилом за три года приходит в лучшую точку. Лучшую, чем та, что решила откладывать 20% и бросила через четыре месяца. Так выходит почти всегда: простое правило переживает давление, а амбициозное — нет.
Есть и психологическая сторона, с которой трудно спорить. Тот, кто выполняет маленькую цель, продолжает. Провалившийся на большой бросает совсем. В спортзале это работает так же, как в банке. Правильная цель — та, что переживёт плохой месяц, а не та, что красиво выглядит в таблице в январе. Сумму всегда можно поднять через полгода, когда привычка уже есть и за неё не приходится бороться каждый месяц заново. Именно в этот момент большинство семей обнаруживает, что способны на большее, чем думали вначале.
Когда правильно уменьшить долю будущего
Иногда верное решение — копить меньше. Год родов, время ремонта или месяцы, когда один из родителей учится новой профессии и зарабатывает половину прежнего.
Правило, по которому работаю я, простое: добровольные накопления можно опустить до нуля на заранее назначенный срок, а пенсионные отчисления и подушку трогать нельзя. Пенсия теряет часть работодателя, а подушка — это то, что не даёт взять ссуду.
Скажем, семья перестаёт вносить 1 500 ₪ в месяц на год и при этом сохраняет подушку: она вернётся в график без настоящего ущерба. Семья, которая в тот же год вынет подушку, обнаружит, что заплатила за ремонт по ставке 12% и выше.
Задание на месяц
Откройте последний расчётный листок (тлуш сахар, תלוש שכר). Проверьте три числа: сколько уходит в пенсию, сколько попадает в кран-хиштальмут и сколько остаётся нетто. Потом назначьте одну минимальную сумму накоплений и отправьте её постоянным поручением на следующий день после зарплаты, пока месяц не начал её проедать.
Частые вопросы про распределение дохода
Какой процент дохода правильно откладывать?
Единого числа нет. У наёмного работника с пенсией и кран-хиштальмутом в будущее и так уходит около 28% зарплаты, поэтому частные 5–10% сверху — разумное начало, а в тяжёлые годы допустимо и меньше.
Что лучше: закрыть долг или копить?
Сначала дорогой долг, но после того, как есть подушка на месяц. Закрытие ссуды под 12% равно гарантированной отдаче 12%, а такого не обещает ни одно накопление.
Что делать с годовой премией?
Делить по тому же порядку: сначала достройка подушки, потом дорогой долг, и только остаток идёт на цели или в инвестиции. Доли определяют заранее, а не в день поступления денег.
Я осек мурше, что меняется?
У осек мурше (עוסק מורשה) нет работодателя, который отчисляет, поэтому доля будущего выходит из самого дохода — собственным взносом в пенсионный фонд (керен пенсия, קרן פנסיה) и в купат-гемель. Налоговые льготы там заметнее, и их стоит проверить с бухгалтером (роэ хешбон, רואה חשבון) до конца налогового года.
А если доход совсем нерегулярный?
Считайте по самому слабому месяцу за последний год и планируйте по нему. Хорошие месяцы наполняют подушку, а не поднимают уровень жизни.
Читайте также: Финансовая система семьи · Кран-хиштальмут · Калькулятор сложного процента
Этот материал написан для: Взрослые 26–60