

שיעור 13 · עזרה לילדים ולנכדים: כמה באמת אפשר לתת
עזרה לילדים ולנכדים בלי לסכן את עצמכם: איך קובעים תקרה שנתית, מה ההבדל בין מתנה להלוואה, ואיך חוסכים לנכד בלי לפגוע בתוכנית שלכם.
- גיל פרישה
- 8 דקות קריאה
- שיעור 13 מתוך 15
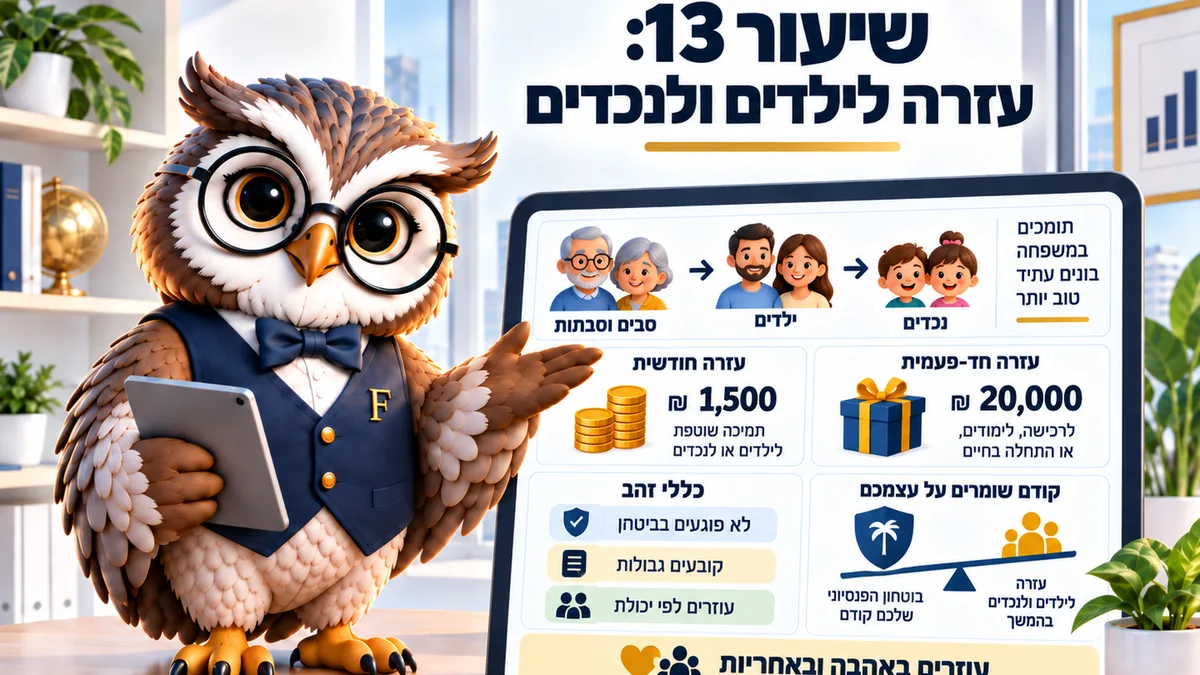
עזרה לילדים ולנכדים נכונה כשהיא באה מתוך תקרה שנקבעה מראש ולא מתוך בקשה שמגיעה בטלפון. הכלל הפשוט: קודם בודקים שהתוכנית שלכם מחזיקה עד גיל 90, ורק מה שמעבר לזה מתחלק. נכון לספטמבר 2026.
בגיל הזה מגיעות הבקשות הגדולות: הון עצמי לדירה, חתונה, עזרה עם הנכדים, ולפעמים תמיכה חודשית קבועה בילד שמתקשה. אצל רבים מדובר בעשרות אלפי שקלים בשנה אחת.
הרצון לעזור טבעי לחלוטין, והבעיה איננה שם. כמעט אף אחד לא קובע מראש כמה, והסכום נקבע לפי גודל הבקשה ולא לפי היכולת האמיתית של ההורים.
ההבדל בין שתי הגישות עצום. תקרה שנקבעה מראש מאפשרת לתת בלב שלם, ובקשה שמגיעה בלי תקרה מייצרת לחץ ולפעמים גם ויכוח בין האחים.
קודם התוכנית שלכם, אחר כך עזרה לילדים ולנכדים
הבדיקה הראשונה היא האם ההון שלכם מספיק עד גיל 90, ובזוג עד 95 לצעיר מביניכם. רק מה שמעבר לזה הוא כסף שאפשר לתת.
הסיבה פשוטה. אין הלוואה לפנסיה. אין דרך לחזור לעבודה בגיל 82, והורה שנתן יותר מדי הופך בעצמו לנטל על אותם ילדים שניסה לעזור להם.
אפשר לנסח את זה גם הפוך, וזו הנוסחה שאני מעדיף: העזרה הגדולה ביותר שאתם יכולים לתת לילדים היא לא להזדקק להם. הורה עצמאי כלכלית בגיל 85 חוסך לילדיו סכומים גדולים בהרבה מכל מתנה שנתן בגיל 68, וגם חוסך להם את הוויכוח על מי משתתף ובכמה.
נניח זוג עם קצבאות של 11,000 שקלים והוצאה של 13,500. הפער הוא 2,500 שקלים בחודש, והוא נסגר מהחיסכון, ולכן כל סכום שיוצא למשפחה מקצר את חיי ההון.
אפשר להפוך את זה למספר. תרומה של 50,000 שקלים היום שווה בערך 20 חודשים של פער אצל אותו זוג, וזה מספר שקל להסביר גם לילדים.
3 צורות של עזרה
הראשונה היא מתנה חד-פעמית, כמו סיוע בהון עצמי. היא ברורה, יש לה סוף, והיא לא יוצרת מחויבות מתמשכת.
השנייה היא תמיכה חודשית קבועה. היא השקופה פחות, והיא נוטה להימשך שנים אחרי שהצורך המקורי נגמר.
השלישית היא הלוואה משפחתית. היא מתאימה כשיש החזר ריאלי, וכדאי לכתוב אותה בדף אחד עם סכום, מועדים וכללי החזר, גם אם זה נשמע מיותר בין הורה לילד.
לדוגמה, משפחה שסיכמה על הלוואה של 80,000 שקלים בהחזר של 1,000 שקלים בחודש ידעה בדיוק מה מצופה. משפחה אחרת שלא סיכמה דבר גילתה אחרי שנתיים ששני הצדדים זוכרים הסכמות שונות לגמרי.
תבדקו חיסכון לנכד
הכניסו את גיל הנכד ואת ההפקדה החודשית. המחשבון יראה כמה ייצבר עד גיל 18 ומה ההפרש בין מסלולים.
מחשבים לפי הנתונים שהזנתם.
| גיל הילד | צבירה משוערת | מזה הפקדות |
|---|
המודל: הפקדה חודשית עד גיל 18 עם ריבית דריבית חודשית, מענקים לפי שנת הלידה (291 ₪ בגיל 3 ו-291 ₪ בגיל 12 או 13 למי שנולד מ-2017, או 582 ₪ בגיל 18 למי שנולד לפני כן), ועוד 582 ₪ למי שלא מושך עד גיל 21. בין 18 ל-21 אין הפקדות והכסף ממשיך לצבור. דמי הניהול עד גיל 21 משולמים על ידי המוסד לביטוח לאומי, ומגיל 21 הם יורדים מהחיסכון. במשיכה מנוכה מס רווחי הון מהרווחים. תשואה היסטורית אינה הבטחה. הנתונים נכונים ל-2026, מקור: המוסד לביטוח לאומי, כל זכות. תחזית, לא ייעוץ.
שימו לב שלפי ביטוח לאומי המדינה כבר מפקידה 58 שקלים בחודש לכל ילד, ואפשר להכפיל ל-116 מתוך קצבת הילדים. הפקדה של סבא וסבתא מצטרפת לזה ולא מחליפה אותה.
איך נותנים בלי לפגוע בעצמכם
קובעים תקרה שנתית אחת למשפחה כולה, לא לכל בקשה בנפרד. למשל 20,000 שקלים בשנה, שמתחלקים לפי מה שמחליטים.
מעבירים את הסכום בהוראת קבע או בהעברה מתוכננת, ולא בתגובה לשיחת טלפון. זה מוריד לחץ משני הצדדים.
שומרים על שוויון בין הילדים, גם כשהמצב שלהם שונה. פערים שנוצרים בגיל הזה זוכרים שנים.
ומתעדים. דף אחד עם תאריך, סכום ולמי ניתן מספיק לחלוטין, והוא חוסך אי הבנות בעתיד.
השיחה עם הילדים
לרוב הילדים אין מושג מה מצב ההורים. חלקם מניחים שיש הרבה, חלקם מניחים שאין כלום, ושתי ההנחות מזיקות.
שיחה אחת בשנה פותרת את רוב הבעיה. אומרים מה התקרה, מסבירים שהיא נובעת מתוכנית ולא מרצון לסרב, ומזכירים שהעזרה הגדולה ביותר היא הורה שאינו זקוק לתמיכה.
אפשר גם להפוך את זה לחיובי. במקום סכום גדול פעם אחת, לעיתים עדיף חיסכון לנכד שרץ 15 שנה. בסוף הוא שווה יותר ומייצר פחות מתח.
מתי עדיף שלא לתת
יש מצבים שבהם עזרה כספית דווקא מזיקה. כשהיא ממומנת מהלוואה שאתם לוקחים, כשהיא מקטינה את הכרית הנזילה, או כשהיא חוזרת על עצמה בלי שהמצב משתנה באמת.
במקרים כאלה עדיף לעזור אחרת. זמן, ליווי או עזרה מעשית שווים לפעמים יותר מכסף.
נניח ילד שמבקש 3,000 שקלים בחודש כבר שנתיים. סכום כזה מצטבר ל-72,000 שקלים, ובדרך כלל הוא מכסה בעיה שצריך לפתור בדרך אחרת לגמרי.
יש גם דרך ביניים שמעטים חושבים עליה: עזרה מותנית בזמן. מסכמים סכום חודשי לתקופה מוגדרת, למשל שנה, ובסופה נפגשים ובודקים מה השתנה, וכך העזרה אינה הופכת להכנסה קבועה שאיש לא מתכוון לוותר עליה.
איך מדברים על זה בלי ריב
הכלל הפשוט הוא לומר את המספר ולא את הסיבה. תקרה שנתית ברורה מתקבלת הרבה יותר טוב מהסבר ארוך על מצב כלכלי, והיא גם לא מזמינה ויכוח על פרטים.
אם מבקשים יותר, אפשר להציע חלופה. הלוואה בתנאים כתובים, עזרה מעשית, או פריסה של אותו סכום על פני שנתיים במקום בבת אחת.
סדר הפעולות לחודש הזה
תבדקו קודם שהתוכנית שלכם מחזיקה עד גיל 90. אחר כך קבעו תקרה שנתית אחת לעזרה, רשמו אותה בדף, והודיעו עליה בשיחה משפחתית. אם אתם רוצים לעזור לנכדים, כדאי לבדוק במחשבון הפקדה חודשית קטנה במקום סכום גדול חד-פעמי.
שאלות נפוצות על עזרה למשפחה
כמה נכון לתת לילדים?
רק מה שנשאר אחרי שהתוכנית שלכם מכוסה עד גיל 90. אין אחוז אחד נכון, ויש כלל אחד: לא לגעת בכרית הנזילה ולא להגדיל משיכות כדי לתת.
מתנה או הלוואה?
מתנה פשוטה יותר ואינה יוצרת מתח סביב החזר. הלוואה מתאימה כשיש יכולת החזר אמיתית, ואז כדאי לכתוב את התנאים מראש בדף אחד.
איך עוזרים בלי לפגוע בזכויות?
העברות כספיות גדולות עשויות להשפיע על מבחני הכנסה בזכויות מסוימות. לפני העברה משמעותית שווה לברר את ההשלכות במוקד 8840* או מול יועץ.
מה עם חיסכון על שם הנכד?
אפשר להפקיד לחיסכון לכל ילד או לפתוח חיסכון נפרד. כדאי לסכם עם ההורים מה הייעוד, ולזכור שכסף על שם הילד הופך לרכושו בגיל 18.
ואם אחד הילדים זקוק יותר?
אפשר לתת יותר, ורצוי לומר זאת בגלוי לכל הילדים. שקיפות מונעת את רוב הכעס, גם כשהחלוקה אינה שווה.
קראו גם: מחשבון חיסכון לילד · מדריך חיסכון לכל ילד · כמה אפשר למשוך מהחיסכון
המדריך הזה מיועד ל: גיל פרישה