

שיעור 9 · האם צריך לשנות את ההשקעות אחרי הפרישה
השקעות אחרי הפרישה: מה משתנה כשמפסיקים להפקיד ומתחילים למשוך, איך בונים תיק לפי טווחים, מה המס במכירה, ומה לא כדאי לעשות ביום אחד.
- גיל פרישה
- 9 דקות קריאה
- שיעור 9 מתוך 15
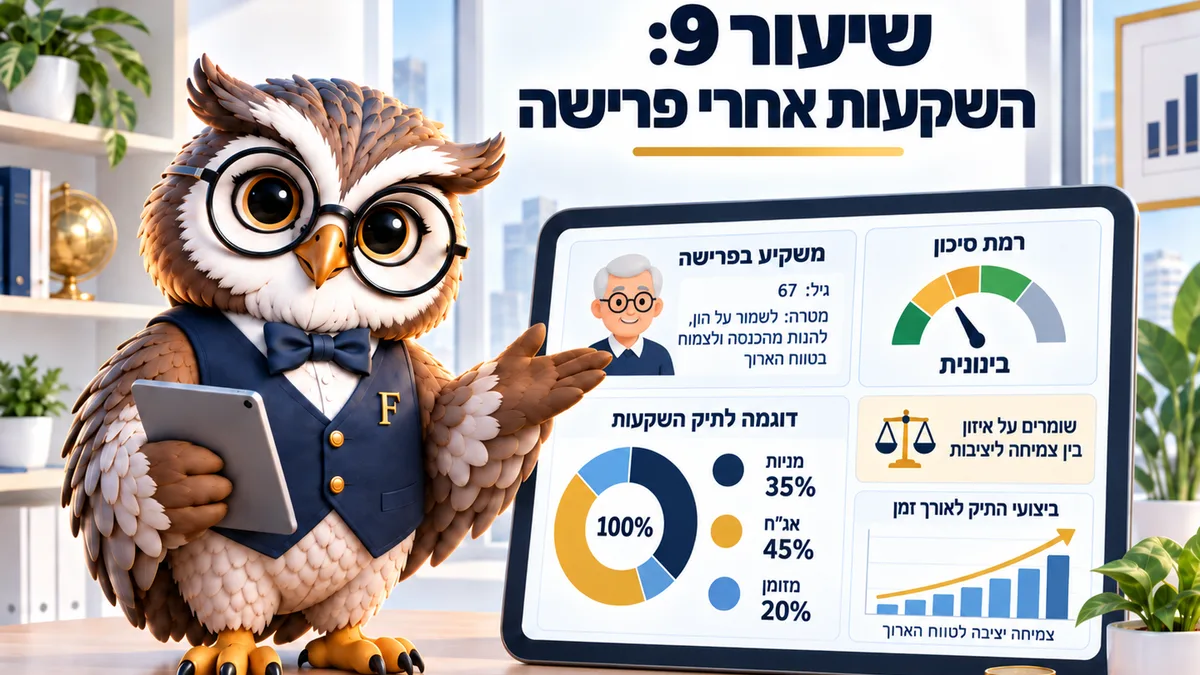
בפרישה משתנה התפקיד של התיק: הוא כבר לא צובר אלא מממן משיכות. לכן מחלקים אותו לפי טווחי זמן, משאירים את הכסף הקצר מחוץ לשוק, ומשאירים רכיב צומח לכסף שייגע רק בעוד עשור. נכון לספטמבר 2026.
העצה הרווחת אומרת להעביר את התיק למסלול סולידי ביום הפרישה. זה נשמע אחראי. בפועל השקעות אחרי הפרישה צריכות להספיק לעוד 20 שנה ויותר, וזה משנה את כל החישוב.
מה שבאמת משתנה הוא כיוון התזרים. במקום הפקדה חודשית קבועה מתחילה משיכה חודשית קבועה, וזה משנה את סדרי העדיפויות בתוך התיק.
השאלה הנכונה איננה סולידי או מנייתי. השאלה היא איזה חלק מהכסף נדרש מתי, ולפי זה נקבע איפה הוא יושב.
מה משתנה בהשקעות אחרי הפרישה
הראשון הוא אופק הזמן. בן 67 מתכנן לעוד 25 שנה לפחות, ובתוך הטווח הזה יש כסף שייגע מחר וכסף שייגע רק ב-2046.
אחריו באה הרגישות לירידות. בשנות העבודה ירידה בשוק הייתה הזדמנות לקנות זול, ובפרישה היא עלולה לאלץ מכירה בהפסד כדי לממן את החודש.
השלישי הוא המס. בשנות החיסכון הוא לא הורגש, ובפרישה כל מכירה גוררת מס רווחי הון (המס שמשולם על הרווח בעת מכירה), שעומד לפי רשות המסים על 25% מהרווח הריאלי.
הרביעי הוא הצורך בנזילות. חלק מהכסף חייב להיות זמין תוך ימים, וזה שיקול שלא היה קיים כשהכול היה מיועד לעתיד הרחוק.
נניח הוצאה רפואית של 20,000 שקלים שמגיעה בהתראה של שבוע. מי שכל כספו בתיק מנייתי נאלץ למכור באותו שבוע, בכל מחיר שיהיה, ולשלם מס על הרווח. מי שמחזיק דלי נזיל פשוט מושך, וממשיך הלאה בלי להחליט דבר תחת לחץ.
3 דליים לפי טווח הזמן
הדלי הראשון הוא כסף לשנתיים הקרובות. הוא יושב בפיקדון או בקרן כספית (קרן שמחזיקה פיקדונות ומכשירים קצרים מאוד), ולא בשוק, והוא נועד לממן משיכות גם בשנה גרועה.
למשל, מי שמושך 3,500 שקלים בחודש צריך בדלי הזה כ-84,000 שקלים. זה לא כסף שאמור להניב הרבה. זה כסף שקונה שקט.
באמצע נמצא הכסף לשלוש עד עשר שנים. כאן מתאים תמהיל מתון, עם רכיב אג"ח (הלוואה שאתם נותנים למדינה או לחברה בתמורה לריבית) ורכיב מנייתי קטן.
בקצה יושב הכסף שלא ייגע בעשור הקרוב. הוא יכול להישאר עם רכיב מנייתי משמעותי, כי יש לו זמן להתאושש מירידות.
לדוגמה, זוג עם 900,000 שקלים נזילים ופער חודשי של 3,500: כ-84,000 בדלי הראשון, כ-300,000 בשני, והיתרה בשלישי. החלוקה הזאת נראית טכנית, והיא מה שמאפשר לא למכור מניות בירידה.
תבדקו את המס במכירה
הכניסו את מחיר הקנייה, את מחיר המכירה ואת סוג הנייר. המחשבון יראה את המס הצפוי על הרווח.
מחשבים לפי הנתונים שהזנתם.
פירוט החישוב
| עליית מדד מאז הרכישה | מחיר מתואם | רווח ריאלי | מס |
|---|
המודל: המחיר המקורי מתואם לפי עליית המדד מיום הרכישה, ההפרש בין המחיר המתואם למקורי הוא סכום אינפלציוני פטור, והמס חל על הרווח הריאלי בלבד. אצל יחיד, בנייר הנקוב במטבע חוץ או צמוד אליו, שער המטבע משמש כמדד. באגרת חוב שקלית לא צמודה שיעור עליית המדד הוא אפס והמס הוא 15% מהרווח הנומינלי. הנתונים נכונים ל-2026, מקור: רשות המסים, טופס 1325 והוראת ביצוע 05/2025. תחזית, לא ייעוץ.
שימו לב שהמס הוא על הרווח הריאלי, כלומר אחרי ניכוי עליית המדד. באינפלציה של 1.5% בשנה זה מקטין מעט את חבות המס, במיוחד בהחזקות ארוכות.
מה לא כדאי לעשות
לא לשנות הכול ביום אחד. מעבר של כל הצבירה למסלול סולידי בתאריך הפרישה עלול לקבע ירידה זמנית, ועדיף לעשות אותו בהדרגה על פני שנתיים או שלוש.
לא לרדוף אחרי תשואה. הצעה שמדברת על רווח גבוה ובטוח בגיל הזה היא הדגל האדום הנפוץ ביותר, וכל השקעה יכולה לעלות ולרדת.
אסור גם למכור לפי כותרות. מי שמכר בירידה חדה וחזר אחרי שהשוק עלה שילם פעמיים, וזה הנזק הגדול ביותר שמשקיע פרטי עושה לעצמו.
נניח תיק של 500,000 שקלים שירד ב-20% ומכרו אותו ב-400,000. אחרי שנה השוק חזר לנקודת המוצא, אבל מי שיצא נשאר עם 400,000 ופספס את החזרה. ההפסד כאן אינו מהשוק. הוא מההחלטה.
וכדאי לזכור את קרן ההשתלמות. היא נזילה אחרי שלוש שנים למי שהגיע לגיל פרישה, והרווחים בה פטורים ממס עד התקרה, ולכן היא בדרך כלל המקור האחרון שכדאי לממש.
איך בודקים שהתיק מתאים
שאלה ראשונה: אם השוק יירד ב-25% בשנה הקרובה, האם נצטרך למכור כדי לממן את ההוצאות. אם התשובה חיובית, הדלי הראשון קטן מדי.
אחריה: כמה מהתיק נשחק אם האינפלציה תעמוד על 3% במשך עשור. אם רובו בפיקדונות, התשובה לא נעימה.
ולבסוף: כמה עולה התיק בשנה, כלומר דמי ניהול ועמלות. זה החלק היחיד שידוע מראש, ושווה לבדוק אותו פעם בשנה מול הגוף המנהל.
לדוגמה, תיק של 600,000 שקלים עם עלות שנתית של 0.9% משלם 5,400 שקלים בשנה. הורדה ל-0.6% משאירה 1,800 שקלים בכיס, וזה סכום שמשפיע ישירות על כמה אפשר למשוך בכל חודש.
מה עושים עם קופות ישנות
כמעט לכל אדם בגיל הזה יש מוצר אחד שנשכח: קופת גמל ממקום עבודה ישן, פוליסה משנות התשעים או קרן קטנה שנשארה מאחור. הראשון להיעשות הוא לאתר אותם, ורק אחר כך להחליט מה עושים.
לפעמים ההחלטה היא לאחד. לפעמים דווקא לא.
פוליסות ישנות מסוימות כוללות תנאים שלא ניתן לקבל היום, למשל מקדם קצבה מובטח, ולכן לפני כל ניוד כדאי לבדוק מה בדיוק מוותרים עליו.
סדר הפעולות לחודש הזה
רשמו כמה כסף נדרש בשנתיים הקרובות, כמה בעשור, וכמה לא ייגע. תבדקו איפה כל חלק יושב היום, ואם הדלי הראשון חסר, השלימו אותו ראשון. אם צריך לשנות מסלול, כדאי לפרוס את השינוי על פני שנתיים ולא לבצע אותו ביום אחד.
שאלות נפוצות על השקעות בפרישה
האם להעביר הכול למסלול סולידי?
לא. את הכסף הקצר מעבירים, ואת הכסף שייגע בעוד עשור משאירים עם רכיב צומח, אחרת האינפלציה שוחקת אותו לאורך השנים.
מה עדיף, מסלול תלוי גיל או בחירה עצמאית?
מסלול תלוי גיל מוריד סיכון אוטומטית ומתאים למי שלא רוצה לעקוב. בחירה עצמאית מאפשרת התאמה מדויקת יותר לטווחים, והיא דורשת בדיקה שנתית.
מתי משלמים את המס?
בעת המכירה, על הרווח הריאלי, בשיעור 25%. כל עוד לא מוכרים, אין אירוע מס, ולכן תזמון המימוש הוא חלק מהתכנון.
כדאי להשקיע בדירה במקום בשוק ההון?
דירה דורשת הון גדול, היא אינה נזילה, ויש לה עלויות שוטפות ומס על ההכנסה מעל התקרה. בגיל הזה הנזילות חשובה יותר מבעבר, וזה שיקול מרכזי בהשוואה.
כל כמה זמן לבדוק את התיק?
פעם בשנה מספיק, ובנוסף אחרי שינוי גדול בחיים. בדיקה תכופה מדי מובילה בעיקר לפעולות מיותרות שעולות בעמלות ובמס.
קראו גם: מחשבון מס רווחי הון · אינפלציה בפנסיה · קופות גמל
המדריך הזה מיועד ל: גיל פרישה