

שיעור 3 · מאיפה יגיע הכסף בפנסיה
מאיפה יגיע הכסף בפנסיה: קצבת אזרח ותיק, קצבה מהחיסכון הפנסיוני, קרן השתלמות, חסכונות פרטיים והכנסה משכר דירה. מפה אחת של כל המקורות.
- גיל פרישה
- 9 דקות קריאה
- שיעור 3 מתוך 15
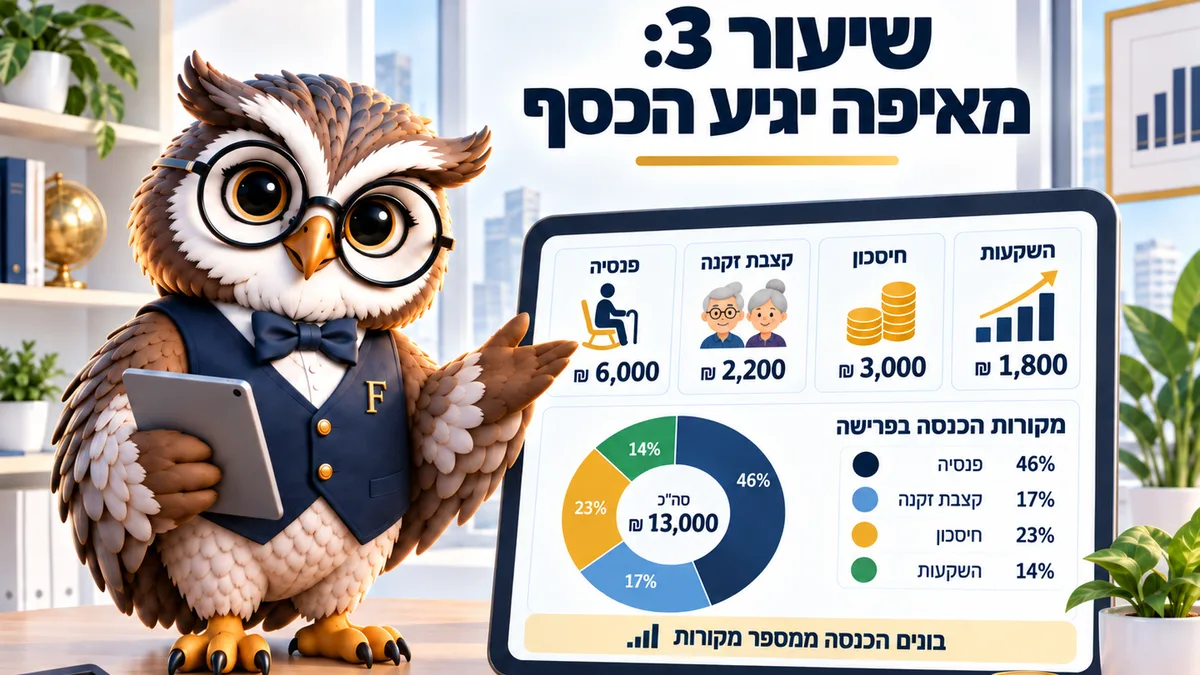
ההכנסה בפנסיה מגיעה מכמה מקורות במקביל: קצבת אזרח ותיק, קצבה מהחיסכון הפנסיוני, קרן השתלמות, חיסכון פרטי ולפעמים שכר דירה. לכל מקור יש מועד, סכום וכללי מס משלו, ולכן מפה אחת שווה יותר מכל חישוב בודד. נכון לספטמבר 2026.
השאלה מאיפה יגיע הכסף בפנסיה נשמעת פשוטה, ולרוב האנשים אין עליה תשובה מסודרת. יש תחושה כללית שיהיה בסדר. אין דף שמראה מה נכנס בכל חודש, וכמעט תמיד מדובר ב-3 מקורות ויותר.
המקורות שונים זה מזה בשלושה דברים: מתי מתחילים לשלם, כמה משלמים, ואיך הם ממוסים. מקור אחד יכול להיות פטור לגמרי, ואחר חייב במס מלא, ולכן שני אנשים עם אותה קצבה ברוטו יכולים לקבל בפועל סכומים שונים.
הדרך הנכונה לבנות את המפה היא שורה לכל מקור. שם המקור, הסכום החודשי, מועד ההתחלה ומעמד המס שלו.
חמישה מקורות אפשריים
הראשון הוא קצבת אזרח ותיק מביטוח לאומי. לפי כל זכות, ליחיד היא 1,838 שקלים ולזוג 2,762 שקלים, ועם תוספת ותק מלאה היחיד מגיע לכ-2,757 שקלים.
השני הוא הקצבה מקרן הפנסיה או מביטוח המנהלים. היא מחושבת כצבירה חלקי מקדם קצבה, והיא בדרך כלל המקור הגדול ביותר.
השלישי הוא קרן השתלמות (קופת חיסכון דרך המעסיק), שנעשית נזילה אחרי שלוש שנים למי שהגיע לגיל פרישה. הרביעי הוא חיסכון פרטי: קופת גמל להשקעה (קופה פרטית שאפשר להפקיד אליה בכל עת), תיק ניירות ערך או פיקדון בבנק.
לדוגמה, אצל זוג אחד המפה נראתה כך: 2,757 שקלים קצבת אזרח ותיק לאישה, 1,838 לגבר, 6,400 קצבה מקרן הפנסיה, ועוד כ-1,200 שקלים בממוצע ממשיכה מדורגת מקרן השתלמות. בסך הכול 12,195 שקלים בחודש מול הוצאה של 13,400.
החמישי הוא הכנסה שוטפת אחרת, בדרך כלל שכר דירה. הפטור ממס על הכנסה משכר דירה עומד על 5,654 שקלים בחודש, ומעליו יש מסלולי מיסוי שונים.
2 מועדים שמשנים את הסכום
המועד הראשון הוא גיל הפרישה, שממנו מתחילה הזכאות לקצבת אזרח ותיק בכפוף למבחן הכנסות. המועד השני הוא גיל 70, שממנו הקצבה משולמת בלי קשר להכנסות.
ההבדל בין שני המועדים משנה תוכניות שלמות. מי שמתכנן להמשיך לעבוד עד 70 צריך לדעת שההכנסה שלו בשנים האלה תגיע מהעבודה ומהחיסכון בלבד, ושהקצבה מביטוח לאומי תיכנס לתמונה מאוחר יותר, בתוספת של 5% לכל שנת דחייה.
לדוגמה, מי שממשיך לעבוד בגיל 68 בשכר מלא עשוי לא לקבל את הקצבה באותה תקופה. מי שדוחה אותה מרצון מקבל תוספת דחייה של 5% לכל שנה.
נניח אדם שדוחה את הקצבה בשנתיים וממשיך לעבוד. הקצבה שלו תגדל בכ-10%, וגם הצבירה הפנסיונית תמשיך לגדול באותן שנתיים.
לכל אחד מהמקורות האחרים יש מועד משלו. קרן השתלמות נזילה בתנאים שלה, ופיקדון נפתח בתאריך התחנה שנקבע מראש. שווה לרשום ליד כל שורה את התאריך שבו הכסף זמין באמת.
תבדקו את הקצבה הצפויה
הכניסו את הגיל, את הצבירה הפנסיונית ואת ההפקדה החודשית. המחשבון יראה את הקצבה הצפויה בגיל הפרישה.
| שנה | גיל | שכר חודשי | הפקדות מצטברות | צבירה בסוף השנה |
|---|
חישוב חודשי: ההפקדה נכנסת אחרי דמי ניהול מההפקדה, הצבירה צומחת בתשואה חודשית אפקטיבית, דמי ניהול מהצבירה יורדים כל חודש. הקצבה = הצבירה חלקי מקדם הקצבה. המקדם אינו מספר רשמי אחיד: הוא נקבע בתקנון הקרן ותלוי בשנת הלידה, במסלול ובקיומה של תקופת הבטחה — קחו אותו מהדוח שלכם. התשואה היא הנחה ולא הבטחה, והמקדם הסופי נקבע בתקנון הקרן ביום הפרישה. שיעור הפקדה 18.5% וגיל פרישה נכונים ל-2026, מקור: צו ההרחבה לפנסיה חובה וחוק גיל פרישה (כל זכות). תחזית, לא ייעוץ פנסיוני.
אל תשכחו להוסיף לתוצאה את קצבת אזרח ותיק. סכום שתי הקצבאות יחד הוא ההכנסה הקבועה שלכם, וכל השאר הוא משיכות מהחיסכון.
מה פטור ממס ומה לא
קצבה מקרן פנסיה חייבת במס הכנסה ככל הכנסה אחרת. מולה עומד הפטור על קצבה מזכה, שעומד ב-2026 על 57.5% מתקרה של 9,430 שקלים לפי הפרסומים לשנה הזאת.
קצבת אזרח ותיק אינה חייבת במס הכנסה, אך נוכה ממנה דמי ביטוח בריאות בסך 123 שקלים בחודש. הרווחים בקרן השתלמות פטורים ממס עד התקרה, וזו הסיבה שרבים משאירים אותה לסוף.
בחיסכון פרטי המס משולם על הרווח בעת המכירה, ולכן אפשר לתזמן משיכות בין שנים. למשל, מי שמושך סכום גדול בשנה אחת עלול להעלות את עצמו למדרגת מס גבוהה, ופריסה לשתי שנים מקטינה את התשלום.
הכלל הפשוט הוא להסתכל על מה שנשאר אחרי מס ולא על הסכום הנקוב. שני מקורות עם אותו ברוטו יכולים להשאיר בכיס סכומים שונים לגמרי.
נניח משיכה של 60,000 שקלים מתיק ניירות ערך, שבה הרווח הריאלי הוא 20,000. המס עליו הוא 25%, כלומר 5,000 שקלים, ובפועל נכנסים 55,000. מי שלא מביא את זה בחשבון מתכנן לפי סכום שאינו קיים, ובשנה שבה יש כמה משיכות כאלה ההפרש כבר מורגש בתקציב החודשי.
שלוש טעויות במפה
הראשונה היא לשכוח מקור. קופת גמל ישנה, ביטוח מנהלים מעבודה קודמת או קרן השתלמות שנשכחה מופיעים אצל רבים רק כשבודקים במסלקה הפנסיונית ובהר הכסף.
השנייה היא לספור ברוטו במקום נטו. קצבה של 8,000 שקלים ברוטו היא לא 8,000 בחשבון, והתכנון צריך להיעשות על הסכום שנכנס בפועל.
השלישית היא להתייחס לדירת המגורים כאל הכנסה. דירה שגרים בה אינה מקור הכנסה. דירה מושכרת מניבה הכנסה, ולצידה יש תחזוקה, חודשים ריקים ולפעמים שיפוץ.
מה בודקים בדוח השנתי
הדוח השנתי מכל גוף מגיע פעם בשנה, ורובו נשאר בלי שנפתח. שווה לפתוח אותו ולבדוק שלושה דברים בלבד.
ראשון, שההפקדות שהיו אמורות להיכנס באמת נכנסו. שני, מה דמי הניהול בפועל. שלישי, מי רשום כמוטב.
לדוגמה, אדם שגילה בדוח שההפרשות נפסקו שלושה חודשים לפני שהוא פרש הצליח לתקן את זה מול המעסיק בתוך שבועיים, כי הוא שם לב בזמן ולא שנה אחרי.
סדר הפעולות לחודש הזה
היכנסו למסלקה הפנסיונית ורשמו כל מוצר בשורה נפרדת עם הסכום. הוסיפו את קצבת אזרח ותיק לפי המחשבון, וסמנו ליד כל שורה את מועד ההתחלה ואת מעמד המס. אם משהו לא ברור, כדאי לפנות לגוף המנהל ולבקש הסבר בכתב. תשובה כתובה שווה הרבה יותר משיחת טלפון, במיוחד במועדי זכאות ובתנאי משיכה.
שאלות נפוצות על מקורות הכנסה בפנסיה
איך יודעים כמה תהיה הקצבה?
לוקחים את הצבירה ומחלקים במקדם. אפשר גם לבקש מהקרן הערכה רשמית, והיא מדויקת יותר מכל חישוב עצמאי שתעשו בבית, כי היא מביאה בחשבון את תנאי התקנון ואת המסלול שבחרתם.
האם כדאי לדחות את קצבת אזרח ותיק?
מי שממשיך לעבוד ומרוויח מעל התקרה בדרך כלל לא מקבל אותה עד גיל 70. דחייה מרצון מזכה בתוספת 5% לשנה. זה משתלם למי שאין לו צורך מיידי בכסף.
מה עושים עם קרן השתלמות בפרישה?
אפשר להשאיר. הרווחים ממשיכים לצבור בפטור ממס, ואפשר למשוך בהדרגה לפי הצורך, ולכן ברוב המקרים זה המקור האחרון שכדאי לגעת בו.
שכר דירה נחשב הכנסה בטוחה?
הוא יציב יחסית ואינו מובטח. יש חודשים ללא שוכר, יש תיקונים, ויש מס מעל תקרת הפטור, ולכן בתכנון נכון לוקחים בחשבון כ-10 חודשי שכירות בשנה ולא 12.
ומה אם אין מספיק מקורות?
בודקים שלושה כיוונים: דחיית פרישה, מיצוי זכויות שלא נוצלו, ושינוי בהוצאה הקבועה הגדולה. שילוב של שלושתם משנה את התמונה יותר מכל מהלך בודד.
קראו גם: מחשבון קצבה צפויה · קרן השתלמות · מחשבון מס על שכר דירה
המדריך הזה מיועד ל: גיל פרישה