

שיעור 11 · בדיקת פנסיה: האם אני בכיוון הנכון
בדיקת פנסיה באמצע הדרך: איך מחשבים את הקצבה הצפויה, מה זה מקדם קצבה, כמה מוחקים דמי ניהול, ואיזה פערים אפשר לסגור עכשיו.
- גילאי 26–60
- 10 דקות קריאה
- שיעור 11 מתוך 15
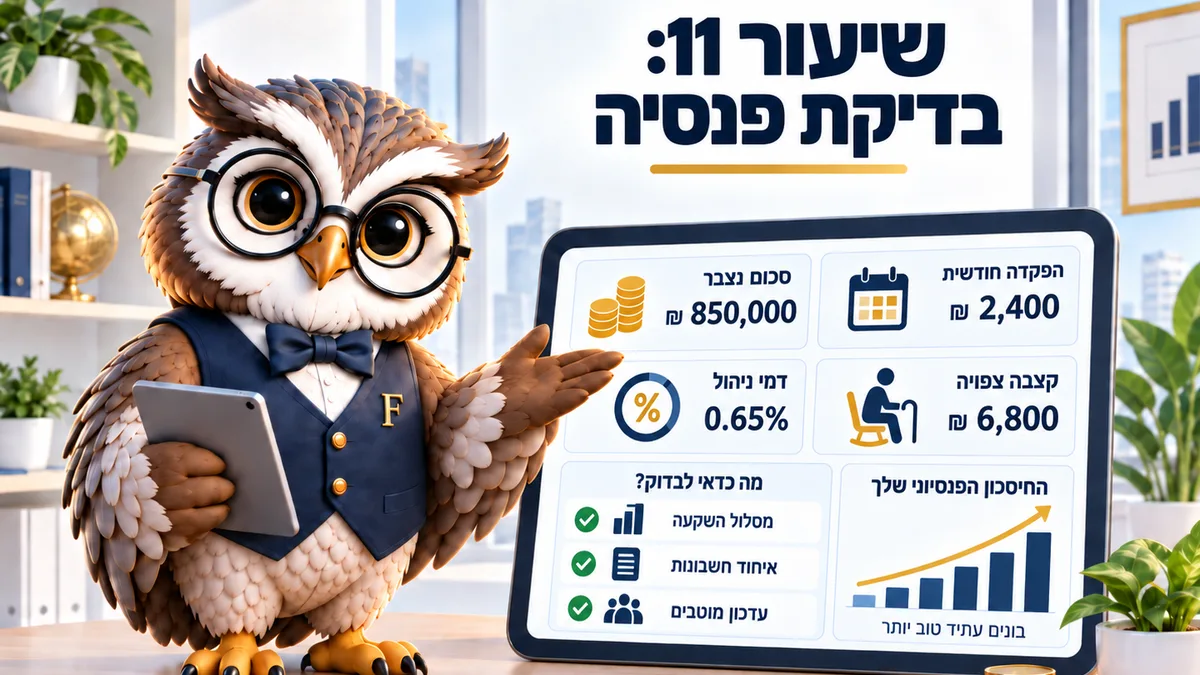
בדיקת פנסיה באמצע הדרך לוקחת שעה ומורכבת מארבעה מספרים: הצבירה, ההפקדה החודשית, דמי הניהול (העמלה שהגוף המנהל גובה) ומקדם הקצבה. קצבת אזרח ותיק בסיסית ליחיד היא 1,838 שקלים, ולכן רוב ההכנסה בפרישה תגיע מהחיסכון שלכם. נכון לספטמבר 2026.
שכיר ממוצע מפקיד לפנסיה כ-18.5% מהשכר, ורובו מגיע מהמעסיק. אחרי 25 שנות עבודה זה סכום גדול, ורוב האנשים לא יודעים כמה בדיוק צבור להם ומה זה אומר בקצבה חודשית.
בדיקת פנסיה איננה משימה למומחים. היא מורכבת מארבעה מספרים שכולם זמינים באתר הקרן או במסלקה הפנסיונית, והקריאה שלהם לוקחת פחות משעה.
הגיל שבו כדאי לעשות אותה בפעם הראשונה הוא בערך 35. מספיק מוקדם כדי לתקן, ומספיק מאוחר כדי שהמספרים כבר יהיו משמעותיים.
מי שעושה אותה בפעם הראשונה בגיל 55 עדיין מרוויח, ופשוט עם פחות כלים. בגיל 35 אפשר לשנות מסלול, לאחד קרנות ולהוריד את העמלות, ולתת לכל שינוי כזה עוד שלושים שנה לעבוד. בגיל 55 השינויים משפיעים על עשור אחד, והמנופים העיקריים הם גובה ההפקדה ומועד הפרישה.
4 מספרים שמרכיבים את התשובה
הראשון הוא הצבירה. כמה כסף יש היום בקרן על שמכם, נכון להיום ולא לשנה שעברה. השני הוא ההפקדה החודשית, כולל החלק שמגיע מהמעסיק וכולל רכיב הפיצויים שנצבר לצידו.
השלישי הוא דמי ניהול (העמלה שהגוף המנהל גובה מכם), ויש שניים כאלה: אחוז מכל הפקדה ואחוז מהצבירה. השני חשוב יותר, כי הוא נגבה שוב ושוב על אותו כסף במשך עשרות שנים.
שלושת המספרים הראשונים מופיעים בדוח השנתי ובאתר הקרן. לפי כל זכות, כל חוסך זכאי לקבל אותם, וב-2026 אפשר למשוך דוח מרוכז של כל המוצרים במקום אחד.
הרביעי הוא מקדם קצבה. זה המספר שבו מחלקים את הצבירה כדי לקבל קצבה חודשית. הוא נע בדרך כלל סביב 186 עד 200 בפרישה בגיל 67, בהתאם לשנת הלידה ולמסלול שנבחר, ולכן אותה צבירה בדיוק מניבה קצבאות שונות לשני אנשים.
לדוגמה, צבירה של 1,200,000 שקלים ומקדם 190 נותנים קצבה של כ-6,300 שקלים בחודש. אם נוסיף קצבת אזרח ותיק, ההכנסה בפרישה מגיעה לכ-8,100 שקלים.
קצבת אזרח ותיק בסיסית ליחיד עומדת על 1,838 שקלים, ולזוג על 2,762 שקלים, ועם תוספת ותק מלאה היא מגיעה ליחיד לכ-2,757 שקלים. זה סכום שמכסה חלק קטן מהוצאות של משק בית, וכל השאלה היא מה הצטבר בקרן שלכם ומה יוצא ממנה מדי חודש.
כמה מהשכר נשאר בפרישה
יחס תחלופה הוא הקצבה חלקי השכר האחרון. מי שמשתכר 20,000 שקלים ומקבל קצבה של 8,000 נמצא ביחס של 40%.
המספר הזה תלוי בשלושה דברים: כמה שנים הופקד, על איזה שכר, ואיזו תשואה הושגה בדרך. רצף הפקדות הוא הגורם שהכי קל לפגוע בו בלי לשים לב.
נניח עובד שהיה שלוש פעמים בין עבודות, חודשיים כל פעם. חצי שנה בלי הפקדות לאורך הקריירה מורידה את הצבירה בעשרות אלפי שקלים, ולפעמים גם פוגעת בכיסוי הביטוחי שנלווה לקרן.
אנשים משווים את עצמם לשכר הנוכחי, ובפרישה ההוצאות בדרך כלל שונות. אין נסיעות לעבודה, לפעמים אין משכנתא, והילדים כבר לא בבית, אבל ההוצאות הרפואיות עולות והזמן הפנוי עולה כסף בעצמו, ומכאן שההערכה הזהירה היא שצריך בין 70% ל-80% מההוצאה הנוכחית ולא מהשכר הנוכחי.
תבדקו את הקצבה הצפויה
הכניסו את הגיל, הצבירה, ההפקדה החודשית ודמי הניהול. המחשבון יראה את הקצבה הצפויה בגיל הפרישה לפי ההנחות שלכם.
| שנה | גיל | שכר חודשי | הפקדות מצטברות | צבירה בסוף השנה |
|---|
חישוב חודשי: ההפקדה נכנסת אחרי דמי ניהול מההפקדה, הצבירה צומחת בתשואה חודשית אפקטיבית, דמי ניהול מהצבירה יורדים כל חודש. הקצבה = הצבירה חלקי מקדם הקצבה. המקדם אינו מספר רשמי אחיד: הוא נקבע בתקנון הקרן ותלוי בשנת הלידה, במסלול ובקיומה של תקופת הבטחה — קחו אותו מהדוח שלכם. התשואה היא הנחה ולא הבטחה, והמקדם הסופי נקבע בתקנון הקרן ביום הפרישה. שיעור הפקדה 18.5% וגיל פרישה נכונים ל-2026, מקור: צו ההרחבה לפנסיה חובה וחוק גיל פרישה (כל זכות). תחזית, לא ייעוץ פנסיוני.
הריצו אותו פעמיים: פעם עם דמי הניהול הנוכחיים ופעם עם 0.2% פחות מהצבירה. ההפרש בקצבה החודשית הוא מה ששיחה אחת עם הקרן שווה.
ארבעה פערים שאפשר לסגור היום
הראשון הוא ריבוי קרנות. מי שהחליף עבודות בלי לומר לאיזו קרן להפריש מוצא את עצמו עם שלוש קרנות, שלושה כיסויים ביטוחיים ושלוש שורות של דמי ניהול.
השני הוא עמלות גבוהות. קרנות ברירת מחדל שנבחרו במכרז הציבורי מציעות שיעורים נמוכים במיוחד, ובקרן רגילה אפשר פשוט לבקש הפחתה. במיוחד כשהצבירה כבר גדולה.
השלישי הוא מסלול לא מתאים. בן 35 במסלול סולידי מוותר על עשרות שנות תשואה, ובן 62 במסלול מנייתי חשוף לירידה בדיוק לפני הפרישה.
הרביעי הוא פיצויים שנמשכו בעזיבת עבודה. משיכה כזאת מרגישה כמו בונוס באותו חודש, והיא מוחקת נתח משמעותי מהצבירה, פוגעת בהטבות המס בעתיד, ובדרך כלל מתגלה כטעות רק עשרים שנה מאוחר יותר, כשאי אפשר לתקן.
מה שלא מופיע בדוח
הדוח השנתי מציג צבירה ותשואה, והוא לא מציג את השאלה החשובה: מה יקרה אם תפסיקו לעבוד בגיל 60.
שווה לבדוק גם את הכיסויים הביטוחיים בקרן. אובדן כושר עבודה ושאירים הם חלק מהתשלום החודשי שלכם, וכפילות בין שתי קרנות היא כסף שנזרק לפח בכל חודש.
עוד נקודה שקל לפספס היא ההגדרה של המוטבים. אצל רבים היא נקבעה ביום הראשון בעבודה הראשונה, לפעמים לפני נישואים ולפני ילדים, ומאז לא עודכנה אף פעם. עדכון לוקח טופס אחד ורבע שעה.
גם עצמאים צריכים את הבדיקה הזאת, ואצלם היא דחופה יותר. אין מעסיק שמפריש, ההפקדה תלויה בהחלטה אישית בכל חודש, ובשנים חלשות היא הראשונה שנעצרת.
נניח עצמאי שהפסיק להפקיד במשך שלוש שנים קשות בעסק. הוא לא רק ויתר על ההפקדות עצמן, הוא ויתר גם על הטבת המס של אותן שנים, שאותה אי אפשר להשלים רטרואקטיבית. זה אחד ההבדלים הגדולים בין שכיר לעצמאי, ולכן אצל עצמאים ההפקדה צריכה להיות הוצאה קבועה בעסק ולא שארית של שנה טובה.
המשימה לחודש הזה
הבדיקה הזאת שווה יותר מכל ניסיון לבחור מסלול מנצח, והיא לוקחת שעה בשנה. היכנסו למסלקה הפנסיונית ומשכו דוח מרוכז. תבדקו כמה קרנות יש לכם, מה דמי הניהול בכל אחת, ומה הקצבה הצפויה. אם יש יותר מקרן אחת פעילה, כדאי לאחד ולהשוות דמי ניהול לפני סוף השנה.
שאלות נפוצות על בדיקת פנסיה
איפה רואים את כל הקרנות שלי?
במסלקה הפנסיונית, שמרכזת את כל המוצרים הפנסיוניים על שמכם. אפשר גם להיכנס לאתר הר הכסף כדי לאתר חשבונות ישנים שנשכחו.
מה זה מקדם קצבה ולמה הוא משתנה?
זה המספר שמחלקים בו את הצבירה כדי לקבל קצבה חודשית, והוא נגזר מתוחלת החיים, מגיל הפרישה וממסלול הקצבה. מקדם גבוה יותר פירושו קצבה נמוכה יותר מאותה צבירה.
כדאי להגדיל הפקדה מעבר לחובה?
אם יש הטבת מס לא מנוצלת, בדרך כלל כן. לפני שמגדילים שווה לוודא שאין חוב יקר ושיש כרית נזילה, כי כסף בפנסיה נעול עד גיל הפרישה.
עברתי לעצמאות, מה קורה לקרן?
היא נשארת שלכם וממשיכה לצבור תשואה, וההפקדות עוברות לאחריותכם. לעצמאים יש חובת הפקדה עם שיעורים משלהם, ושווה לבדוק אותה מול רואה חשבון.
בן 50 ומרגיש מאחור, מה עושים?
מתחילים מהמספרים ולא מהתחושה: צבירה, קצבה צפויה, ופער מול ההוצאה הצפויה. אחר כך פועלים בשלושה כיוונים: הפחתת דמי ניהול, הגדלת ההפקדה, ובדיקה של דחיית הפרישה בשנתיים. דחייה כזאת מגדילה את הצבירה ומקטינה את המקדם, ולכן היא משפרת את הקצבה משני כיוונים בבת אחת.
קראו גם: מדריך פנסיה · מחשבון קצבה צפויה · מחשבון דמי ניהול
המדריך הזה מיועד ל: בוגרים 26–60