

Урок 10 · Как начать инвестировать
Как начать инвестировать без угадывания: сначала цель и срок, потом уровень риска, диверсификация и расходы, и только в конце выбор инструмента. Какой налог на прибыль и что делать при первом падении.
- Возраст 18–26
- 8 минут чтения
- Урок 10 из 12
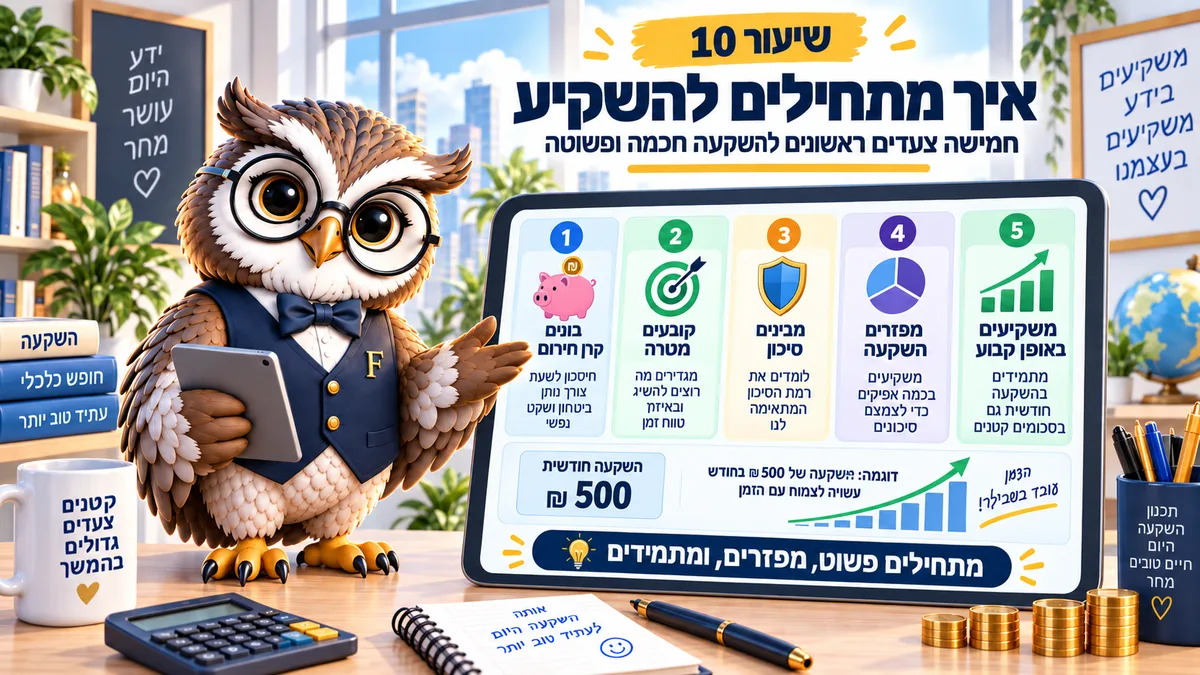
Правильное начало — это порядок, а не выбор акции. Цель, срок, уровень риска, диверсификация и расходы, и только потом сам инструмент. Налог на реальную прибыль от ценных бумаг — 25%. Верно на сентябрь 2026 года.
Да, начать можно с 300 ₪ в месяц. Нет, планирование начинается не здесь.
Как начать инвестировать правильно: до первой покупки нужны ликвидная подушка и ноль дорогих долгов, потому что средняя доходность рынка не покрывает двузначный процент по минусу. Тот, кто прошёл оба условия, готов к этому уроку.
Как начать инвестировать: пять шагов по порядку
Первый шаг — цель. Деньги на квартиру через три года и деньги на возраст 60 ведут себя совершенно по-разному, поэтому единого ответа на вопрос «куда вложить» не существует.
Например, деньги на поездку через год и деньги, которые лежат до шестидесяти, не хранятся в одном месте, даже если принадлежат одному человеку.
Второй шаг — срок. До года деньги остаются ликвидными, от года до трёх подходят консервативные инструменты, а пять лет и больше — это срок, на котором биржа становится осмысленной.
Третий шаг — уровень риска, и проверка у него практическая: что вы сделаете, если портфель упадёт на 20% за месяц. Тот, кто знает, что продаст, должен изначально держать более спокойный портфель.
Четвёртый шаг — диверсификация, то есть не держать всё в одной бумаге или одной отрасли. Допустим, портфель целиком из акций одной компании: одно управленческое решение там меняет весь результат. Пятый шаг — расходы, и он единственный известен заранее наверняка.
Сколько забирает налог
С реальной прибыли от ценных бумаг платят 25%, то есть с прибыли сверх роста индекса цен. С процента по нелинкованному шекелевому депозиту платят 15% с номинального дохода.
Эта разница важнее, чем кажется. В периоды высокой инфляции инструмент, облагаемый по реальной прибыли, оставляет на руках больше, чем облагаемый по номинальной.
Скажем, прибыль 1 000 ₪ в фонде, который считается по реальной базе, при росте индекса на 2% облагается только сверх этого роста. Та же прибыль в депозите облагается с первого шекеля.
На бирже в Израиле налог обычно удерживает брокер у источника, и это удобно, но не отменяет необходимости смотреть годовой отчёт.
Проверьте, сколько остаётся после налога
Введите сумму, прибыль и срок и посмотрите, что остаётся после налога на прирост капитала (мас ревахей ѓон, מס רווחי הון). Это и есть число для сравнения с другими вариантами, а не брутто-доходность из рекламы.
Считаем по введённым вами данным.
Расшифровка расчёта
| Рост индекса с момента покупки | Скорректированная цена | Реальная прибыль | Налог |
|---|
Модель: первоначальная цена корректируется на рост индекса со дня покупки, разница между скорректированной и первоначальной ценой — это освобождённая инфляционная часть, а налог берётся только с реальной прибыли. У физического лица для бумаги в иностранной валюте или привязанной к ней индексом служит курс валюты. Для шекелевой неиндексируемой облигации рост индекса принимается за ноль, а налог составляет 15% с номинальной прибыли. Данные на 2026 год, источники: Налоговое управление, форма 1325 и исполнительная инструкция 05/2025. Это прогноз, а не консультация.
Стоит знать и о целевом инструменте: купат гемель ле-ѓашкаа (קופת גמל להשקעה), годовой потолок взноса в которую в 2026 году составляет 83 641 ₪. Она позволяет менять треки без налогового события, и для долгого срока это реальное преимущество.
Четыре ошибки первого года
Первая — начинать с инструмента. Люди спрашивают, во что вложить, до того как знают, на какой срок, и именно поэтому продают в убыток в первый же год.
Вторая — вкладывать деньги, которые скоро понадобятся. Деньги на поездку через восемь месяцев в рынок не идут, какими бы хорошими ни выглядели прогнозы.
Третья — игнорировать расходы. Комиссии за управление (дмей нихуль, דמי ניהול) и комиссии за сделки выглядят мелкими и накапливаются годами ровно так же, как доходность, только в обратную сторону.
Четвёртая — искать обещания. Каждый, кто обещает фиксированную доходность, продаёт не то, о чём говорит, и Управление по ценным бумагам публикует признаки нерегулируемых предложений.
Небольшое замечание про несовершеннолетних: счёт ценных бумаг открывается только через родителя или опекуна, поэтому до 18 лет начинают через взрослого.
Как сравнить две компании
После того как определены срок и уровень риска, остаётся технический выбор. Он тоже делается по числам.
Хватит трёх столбцов: текущие расходы, стоимость операции и ликвидность. Например, у одной компании низкая комиссия за управление, но высокая комиссия за покупку, и у того, кто вносит 300 ₪ в месяц, именно она съедает доходность.
Стоит проверить и то, что происходит при выходе. Сколько времени занимает снятие, есть ли штраф и создаёт ли переход между треками налоговое событие. В купат гемель ле-ѓашкаа переход между треками не создаёт налогового события, а на обычном брокерском счёте продажа считается продажей.
Не выбирайте по прошлой доходности из рекламы. Она ничего не гарантирует и показывается крупно именно потому, что так удобно продавцу.
Задание на этот месяц
Написать три строки до открытия инвестиционного счёта: какая цель, когда нужны деньги и сколько можно вносить каждый месяц, не трогая подушку. Затем сравнить расходы в двух компаниях, потому что это единственная разница, известная заранее.
Частые вопросы о первой инвестиции
С какой суммы можно начать?
Даже с нескольких сотен шекелей в месяц. Сумма менее важна, чем регулярность и срок, потому что в первое десятилетие взносы больше доходности.
Сколько налога платят с прибыли?
25% с реальной прибыли от ценных бумаг и 15% с номинального процента по нелинкованному шекелевому депозиту. На бирже налог обычно удерживают у источника.
Что делать, когда рынок падает?
Если срок длинный, ничего не делать и продолжать вносить. Падение — часть маршрута, а проблема начинается тогда, когда вложены деньги, нужные в ближайшее время.
Что лучше: денежный фонд или биржа?
Зависит от срока, а не от ожидаемой доходности. Деньгам на ближайший год подходит ликвидный и спокойный инструмент, а деньгам на десять лет — диверсифицированный портфель.
Чем инвестиция отличается от накопления?
Накопление сохраняет сумму, инвестиция даёт ей шанс вырасти и принимает риск. Ни одно из двух не лучше, просто они служат разным целям.
Читайте также: Подушка безопасности · Первые большие цели · Калькулятор налога на прирост капитала
Этот материал написан для: Молодёжь 18–26