

Урок 5 · Подушка безопасности: первая финансовая защита
Подушка безопасности — это деньги, которые не дают взять ссуду в неподходящий момент. Сколько нужно в двадцать лет, где держать, чтобы оставалось ликвидным, и почему это раньше инвестиций.
- Возраст 18–26
- 7 минут чтения
- Урок 5 из 12
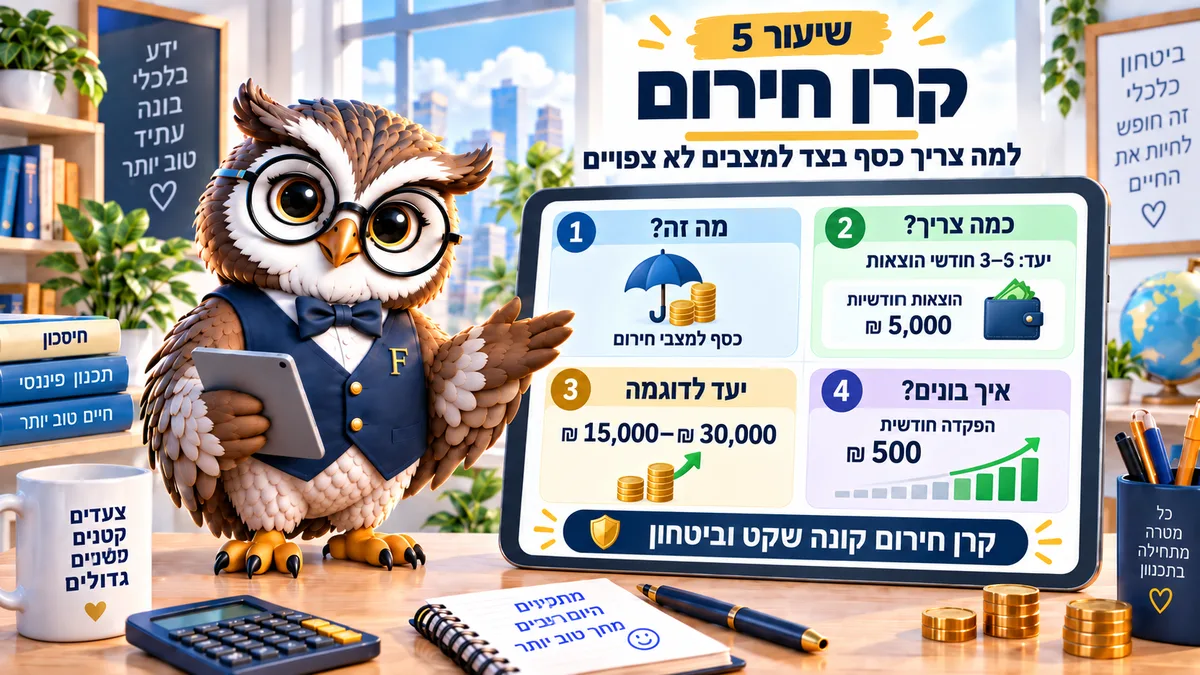
Подушка — это не инвестиция и не накопление на цель. Это ликвидные деньги, которые не дают взять ссуду в день, когда сгорел ноутбук. Начинают с одного месяца расходов, и только потом думают о рынке. Верно на сентябрь 2026 года.
Честный ответ в том, что большинство людей подводят не плохие инвестиционные решения, а поломка на 4 000 ₪, случившаяся в неподходящий месяц.
Подушка безопасности нужна именно для таких моментов: холодильник, ноутбук, срочное лечение зубов, месяц без работы. Без ликвидных денег каждый из этих случаев превращается в ссуду, а ссуда в 22 года тянется годами.
Сколько достаточно: от одного месяца до трёх
Известное правило говорит о трёх–шести месяцах расходов, и оно верно для семьи с ипотекой (машканта, משכנתא). В двадцать лет, когда расходы невелики, а доход нестабилен, это число парализует вместо того, чтобы помогать.
Поэтому начинают иначе. Первая цель — один месяц расходов, а не дохода.
Допустим, ваши расходы 5 200 ₪ в месяц. Первая цель — 5 200 ₪, за ней можно стремиться к 10 400 ₪, а дальше к трём месяцам, если вы фрилансер или работаете по часам.
Тот, кто получает минимальную зарплату (схар минимум, שכר מינימום) 6 443,85 ₪ брутто, дойдёт до первой цели за год, откладывая 450 ₪ в месяц. Это небыстро, и всё равно это самое полезное, что можно сделать с 450 ₪ в этом возрасте.
Что считается чрезвычайным
Чрезвычайное — это расход, который вы не планировали, который нельзя отложить и без которого что-то ломается. Например, умерший холодильник, срочное лечение зубов, билет на похороны или месяц без дохода.
Не чрезвычайное: свадьба друга, о которой известно полгода, запланированная поездка, распродажа на новый телефон и «возможность», которую нужно поймать сегодня. Всё это относится к целям, а у целей отдельный счёт.
Различие звучит формально, и именно оно сохраняет подушку живой. Подушка, которую открывают трижды в год ради приятных вещей, — это обычный текущий счёт с солидным названием.
Где её держать
Три условия: доступность за день-два, отсутствие риска потерять вложенное и отделение от денег на каждый день. Доходность здесь четвёртый по важности критерий, а не первый.
Вариантов два. Банковский ликвидный депозит, где налог 15% на номинальный процент, и денежный фонд (керен каспит, קרן כספית — фонд, вкладывающий в очень короткие инструменты и считающийся консервативным), где налог 25% на реальную прибыль, а деньги доступны за рабочий день.
На август–сентябрь 2026 года годовой депозит даёт около 3%, а денежный фонд около 3,25–3,35% нетто, по обзорам рынка. Эти числа двигаются вместе со ставкой Банка Израиля, которая с 31 августа 2026 года составляет 3,25%.
Для подушки не подходят акции, индексные фонды, криптовалюта и всё, что придётся продавать в убыток именно в тот день, когда деньги понадобились.
Есть и третий вариант, о котором говорят реже: часть подушки оставить прямо на текущем счету. Звучит расточительно, но одна–две тысячи шекелей, доступные мгновенно, не дают дёргать депозит из-за каждой мелочи.
Сравните депозит и денежный фонд
Введите сумму и срок и посмотрите, сколько остаётся после налога в каждом варианте. Разница на 10 000 ₪ за год обычно измеряется десятками шекелей, и это и есть масштаб решения.
| Год | Депозит нетто | Денежный фонд нетто | Разница в пользу фонда |
|---|
Шекелевый неиндексируемый депозит: 15% налога со всех процентов. Денежный фонд: 25% налога с прибыли сверх инфляции, удерживается только при продаже. Оба варианта считаются по сложному проценту раз в год, без комиссий за покупку (в большинстве банков комиссии за денежный фонд нет, но стоит проверить). Ставка и доходность здесь — ваши допущения, а не обещание. Налоговые данные на 2026 год, источник: Налоговое управление. Это прогноз, а не инвестиционная консультация.
Разница невелика, поэтому настоящий критерий — ликвидность и удобство. Депозит, открытый на год со штрафом за досрочное снятие, подушке не подходит, даже если ставка по нему чуть выше.
Как дойти до суммы быстрее
Работают три приёма. Первый — переводить сумму в день зарплаты, потому что деньги, оставшиеся на счету до конца месяца, исчезают почти всегда.
Второй — отправлять в подушку разовые суммы, на которые вы не рассчитывали: возврат налога (эхзер мас, החזר מס), грант, подарок со свадьбы, оплату подработки. Скажем, возврат налога в 1 800 ₪ сокращает путь к цели на четыре месяца.
Третий — увеличивать отчисление каждый раз, когда растёт доход. Прибавка в 500 ₪, половина которой уходит в подушку, почти не чувствуется и укорачивает график на месяцы.
Почему это раньше инвестиций
Потолок ставки по потребительскому кредиту в Израиле — 18,25%, и минус в банке находится примерно в этой зоне. Инвестор без подушки будет вынужден продавать на падении, чтобы закрыть поломку, или брать дорогую ссуду.
Тот, у кого отложен месяц, просто платит и идёт дальше. Это всё, и это меняет всю картину первого десятилетия.
Кстати, верно и обратное. После появления подушки держать 40 000 ₪ на текущем счету без плана — уже другая растрата: деньги стоят без процента, пока есть инфляция.
Что делать после того, как воспользовались
После использования подушку восстанавливают, и приоритет у неё выше, чем у целей. Допустим, вы опустились с 5 200 ₪ до 1 800 ₪ из-за ремонта машины: на несколько месяцев отчисления на цель останавливаются и всё идёт обратно в подушку.
И да, это ощущается как откат. На деле именно так система и работает, потому что без подушки тот же ремонт закончился бы ссудой с двузначной ставкой и хвостом на два года.
Задание на этот месяц
Посчитать реальный месячный расход, открыть отдельное ликвидное накопление и поставить постоянное поручение на день после зарплаты. Пусть даже 200 ₪. Если сейчас у вас минус, лучше начать с меньшей суммы, а остальное направить на его закрытие.
Частые вопросы о подушке безопасности
Сколько денег нужно в подушке в 20 лет?
Один месяц расходов как первая цель, два–три в дальнейшем. При нестабильной работе или фрилансе стремятся к трём и больше.
Где её лучше держать?
В ликвидном депозите или денежном фонде. Главное — доступность, отделение от повседневного счёта и отсутствие риска потерять вложенное.
Можно взять из неё на поездку?
Нет. Для поездки открывают отдельную цель. Как только подушка идёт на желания, она перестаёт быть подушкой.
У меня минус: копить или закрывать?
И то и другое, в таком порядке: небольшая подушка в 1 000–2 000 ₪, затем каждый свободный шекель на минус, и только потом достройка подушки.
Родители помогут, если что, нужна ли подушка?
Семейная помощь — не план, потому что она зависит от положения другого человека ровно в тот же месяц. Можно начать с малого, но начать.
Читайте также: Минус и долги · Как начать инвестировать · Денежный фонд или депозит
Этот материал написан для: Молодёжь 18–26