

שיעור 11 · המטרות הגדולות הראשונות שלי: מטרות פיננסיות עם תאריך
מטרות פיננסיות מתנגשות כשרוצים טיול, רכב, לימודים ודירה באותה שנה. איך מדרגים אותן, איזה מכשיר מתאים לכל טווח וכמה באמת צריך להפריש בחודש.
- גילאי 18–26
- 8 דקות קריאה
- שיעור 11 מתוך 12
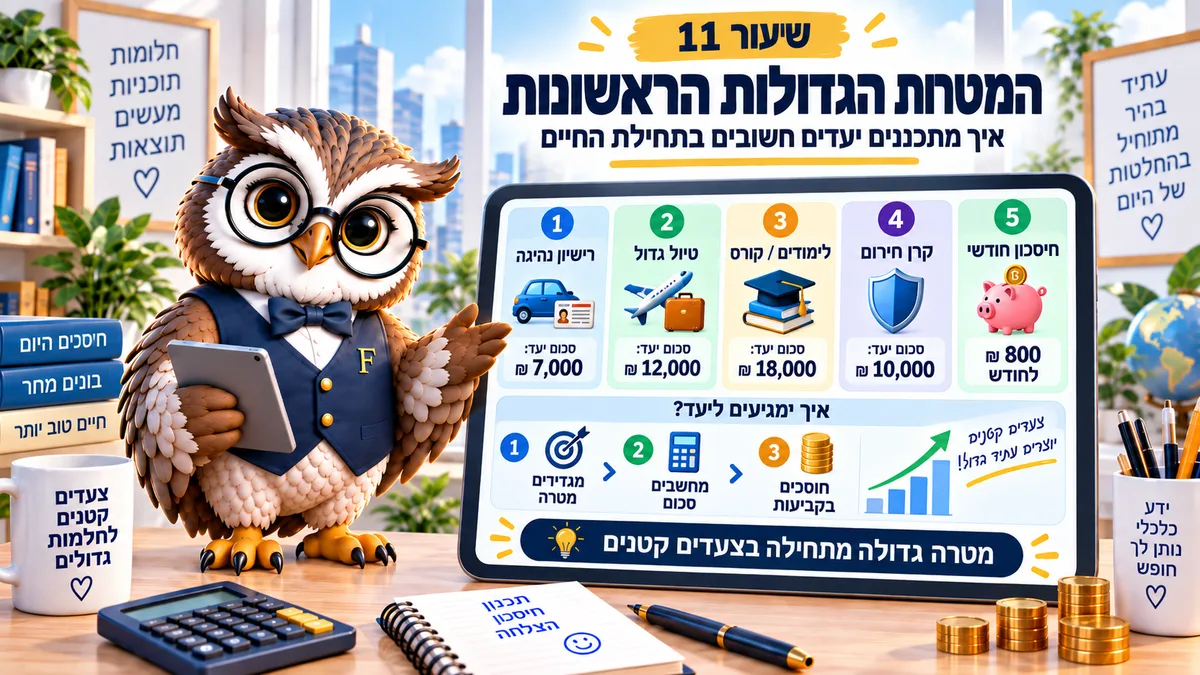
ארבע מטרות במקביל מסתיימות באפס מטרות. מדרגים לפי דחיפות וטווח, נותנים לכל אחת סכום חודשי משלה, ומתאימים מכשיר לפי הזמן שנשאר. נכון לספטמבר 2026.
בגיל 24 הרשימה נראית ככה: טיול בקיץ, רישיון ורכב, אולי תואר שני, ואיפשהו ברקע דירה. כל אחת מהן הגיונית בפני עצמה.
מטרות פיננסיות מתחילות להתנגש בדיוק כאן, כשמפרישים לכולן קצת. אחרי שנה יש ארבעה חשבונות עם סכומים חלקיים, ואף מטרה אחת שאפשר לממש.
איך מדרגים כשהכול חשוב
שלוש שאלות מסדרות את הרשימה מהר. מה קורה אם לא אעשה את זה השנה. כמה זה עולה בפועל, כולל כל ההוצאות הנלוות שנוטות להתגלות רק אחרי שמתחילים. וכמה זמן יש עד התאריך.
טיול נדחה בשנה. הוא נשאר אפשרי. רישיון נהיגה שחוסם עבודה הוא דחוף, ולכן הוא עולה לראש הרשימה גם אם הוא פחות מרגש. תואר שני שאפשר להתחיל בעוד שלוש שנים פשוט לא מתחרה על הכסף של החודש הזה.
אחרי הדירוג נשארות בדרך כלל שתי מטרות פעילות ואחת בהמתנה, וזה המצב שבו באמת מתקדמים. מי שמנסה לקדם ארבע במקביל בשכר התחלתי בעצם בוחר לדשדש בכולן, וזה מתסכל הרבה יותר מלוותר מראש על אחת.
הכרית לא נחשבת מטרה. היא תנאי מקדים.
מטרות פיננסיות: הטווח קובע את המכשיר
לכל מטרה יש תאריך. התאריך קובע איפה הכסף יושב, וזה כל הכלל.
- עד שנה. חשבון נזיל או פיקדון קצר. אסור להסתכן בירידה בדיוק בחודש שבו צריך את הכסף.
- שנה עד שלוש. מכשירים סולידיים כמו קרן השתלמות, קרן כספית או פיקדון, עם מס של 25% על הרווח הריאלי או 15% על ריבית נומינלית בפיקדון.
- חמש שנים ומעלה. כאן שוק ההון מתחיל להיות הגיוני, ובלבד שהמטרה באמת רחוקה.
לדוגמה, טיול בעוד עשרה חודשים בעלות 14,000 שקלים דורש 1,400 שקלים בחודש בחשבון נזיל. אותם 14,000 שקלים בתיק מניות עלולים להיות 12,000 בדיוק ביולי, וזה סיכון מיותר עבור מטרה קרובה.
תבדקו מה עושה הזמן
הכניסו סכום חודשי, תקופה ותשואה שנתית, וראו כמה מצטבר. שימו לב במיוחד למה שקורה כשמאריכים את התקופה בשנתיים.
| שנה | הפקדות מצטברות | שווי | רווח | בערכים של היום |
|---|
ברירת המחדל: ההפקדה נכנסת בתחילת החודש והתשואה השנתית מתורגמת לריבית חודשית אפקטיבית (12 חודשים = בדיוק האחוז השנתי). מחשבונים אחרים מניחים לפעמים הפקדה בסוף החודש וריבית של שנתי חלקי 12, ולכן יוצא להם מעט אחרת; אפשר לבחור את זה באפשרויות המתקדמות. תוצאה = תחזית לפי הנתונים שהכנסתם, לא הבטחה.
בטווח קצר כמעט כל התוצאה מגיעה מההפקדות. בטווח ארוך חלק גדל והולך מגיע מהתשואה, ולכן מטרה של שנה נשענת על המשמעת שלכם ומטרה של עשור נשענת גם על הזמן שעבר.
איך מחלקים 1,500 שקלים בין שלוש מטרות
נניח שאחרי כל ההוצאות נשארים 1,500 שקלים בחודש, ובמקביל יש כרית חלקית, טיול מתוכנן בעוד שנה ורצון להתחיל להשקיע בפעם הראשונה.
חלוקה שעובדת נראית כך. 600 שקלים להשלמת הכרית עד חודש הוצאות מלא, 700 לטיול עם תאריך, ו-200 להשקעה ראשונה בסכום שלא כואב אם הוא יורד בעשרים אחוז בשנה הראשונה.
אחרי שהכרית מלאה, אותם 600 שקלים עוברים אוטומטית להשקעה, בלי דיון חדש. זה הטריק היחיד שצריך: להחליט מראש לאן עובר כסף שמתפנה.
מי שמרוויח פחות עובד עם אותם יחסים בסכומים קטנים יותר, למשל 150, 175 ו-50 שקלים, וזו בדיוק אותה שיטה בקנה מידה אחר.
כשמטרה נדחית או משתנה
מטרות זזות. זה בסדר גמור, והבעיה היחידה היא להשאיר את הכסף בלי הגדרה חדשה אחרי שהמטרה כבר השתנתה.
נניח שתכננתם רכב בעוד שנתיים ואז עברתם לעיר עם תחבורה טובה. הסכום שנצבר לא נעלם, והשאלה היחידה היא לאן הוא עובר: לכרית, למטרה אחרת או להשקעה לטווח ארוך יותר.
אותו דבר קורה בכיוון ההפוך. מטרה שנעשתה דחופה, למשל קורס מקצועי שנפתח מוקדם מהצפוי, מקבלת עדיפות, והמטרה שהייתה ראשונה עוברת להמתנה עד שהראשונה נסגרת.
כדאי לרשום את ההחלטה הזאת ולא רק לחשוב אותה. שורה אחת בתאריך היום, וזה מספיק כדי שבעוד חצי שנה תדעו למה הכסף יושב איפה שהוא יושב.
המשימה לחודש הזה
לכתוב את כל המטרות בטבלה עם שלוש עמודות: סכום, תאריך יעד וסכום חודשי נדרש. לסמן את שתי הראשונות בלבד, ולפתוח להן שתי הוראות קבע נפרדות ביום שאחרי המשכורת. את השאר להשאיר ברשימה ולבדוק שוב בעוד חצי שנה.
שאלות נפוצות על תכנון כמה מטרות
כמה מטרות אפשר לקדם במקביל?
שתיים פעילות ואחת בהמתנה. זה מספר שעובד ברוב ההכנסות, ומעבר לו הסכום החודשי מתפצל עד שאף מטרה לא מגיעה לקו הסיום בזמן סביר.
איפה שומרים כסף למטרה של שנה?
במקום נזיל. חשבון חיסכון, פיקדון קצר או קרן כספית מתאימים, ושוק ההון לא מתאים כאן פשוט משום שאין מספיק זמן להתאושש מירידה לפני התאריך.
מה עדיף, לחסוך לרכב או להשקיע?
תלוי אם הרכב נחוץ לעבודה או נעים לנוחות. רכב לצורך עבודה הוא מטרה, רכב לנוחות בגיל 23 מתחרה ישירות בכסף שיכול לעבוד עשור.
איך מתמודדים עם אינפלציה במטרה רחוקה?
מעדכנים את סכום היעד פעם בשנה. מטרה שנקבעה לפני שלוש שנים כמעט תמיד דורשת יותר כסף היום, וזה לא כישלון אלא עדכון.
ומה עם מתנות וסכומים חד פעמיים?
הכי פשוט להגדיר מראש כלל: חצי למטרה הפעילה, חצי לכרית. כך הכסף לא מתמוסס בשבועיים ולא צריך להחליט בכל פעם מחדש.
קראו גם: איך מתחילים להשקיע · התוכנית הכלכלית שלי עד גיל 30 · מחשבון ריבית דריבית
המדריך הזה מיועד ל: צעירים 18–26