

שיעור 5 · קרן חירום: ההגנה הכלכלית הראשונה
קרן חירום היא הכסף שמונע הלוואה ברגע הלא נכון. כמה צריך בגיל 20, איפה מחזיקים אותו כדי שיישאר נזיל, ולמה הוא קודם לכל השקעה. נכון לספטמבר 2026.
- גילאי 18–26
- 7 דקות קריאה
- שיעור 5 מתוך 12
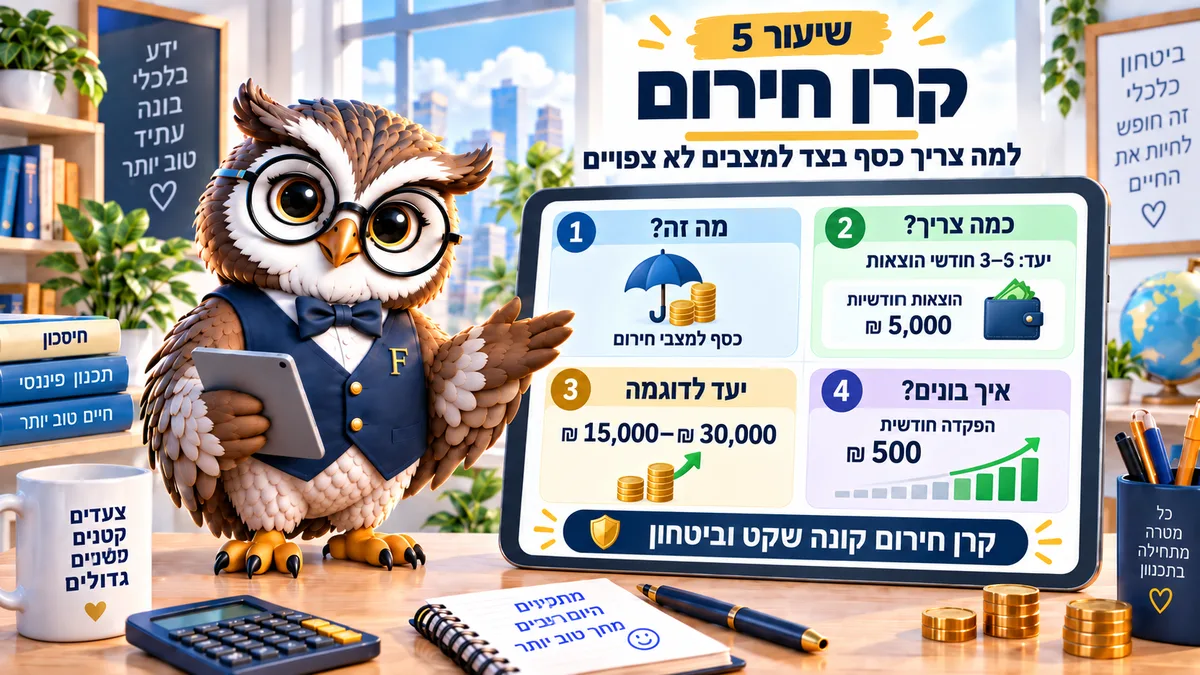
קרן חירום היא לא השקעה ולא חיסכון למטרה. זה כסף נזיל שמונע הלוואה ביום שהמחשב נשרף. מתחילים מחודש אחד של הוצאות, ורק אחר כך חושבים על שוק ההון. נכון לספטמבר 2026.
התשובה הכנה היא שרוב האנשים לא נכשלים בגלל החלטות השקעה גרועות, אלא בגלל תקלה של 4,000 שקלים שנפלה בחודש הלא נכון.
קרן חירום נועדה בדיוק לרגעים האלה: מקרר, לפטופ, טיפול שיניים, חודש בלי עבודה. בלי כסף נזיל, כל אחד מאלה הופך להלוואה, והלוואה בגיל 22 נגררת שנים.
כמה זה מספיק: מחודש אחד עד שלושה
הכלל המוכר מדבר על שלושה עד שישה חודשי הוצאות, והוא נכון למשפחה עם משכנתא. בגיל 20, כשההוצאות נמוכות וההכנסה לא יציבה, המספר הזה משתק במקום לעזור.
לכן מתחילים אחרת. היעד הראשון הוא חודש אחד של הוצאות, לא של הכנסה.
נניח שההוצאות שלכם הן 5,200 שקלים בחודש. היעד הראשון הוא 5,200, ואחריו אפשר לשאוף ל-10,400, ובהמשך לשלושה חודשים אם אתם עצמאים או עובדים בשעות.
מי שמרוויח שכר מינימום, 6,443.85 שקלים ברוטו, יגיע ליעד הראשון תוך שנה בהפקדה של 450 שקלים בחודש. זה לא מהיר, וזה עדיין הדבר המשמעותי ביותר שאפשר לעשות עם 450 שקלים בגיל הזה.
מה נחשב חירום ומה רק דחוף
חירום הוא הוצאה שלא תכננתם, שאי אפשר לדחות, ושבלעדיה משהו נשבר. למשל מקרר שמת, טיפול שיניים דחוף, כרטיס טיסה להלוויה או חודש בלי הכנסה.
לא חירום: חתונה של חבר שידועה מחצי שנה, טיול שתכננתם, מבצע על טלפון חדש והזדמנות השקעה שחייבים לתפוס היום. כל אלה נכנסים למטרות, ולמטרות יש חשבון אחר.
ההבחנה הזאת נשמעת פורמלית, והיא בדיוק מה שמחזיק את הכרית בחיים. כרית שנפתחת שלוש פעמים בשנה בשביל דברים נעימים היא פשוט חשבון עובר ושב עם שם מכובד.
איפה מחזיקים אותו
שלושה תנאים: נזיל תוך יום או יומיים, בלי סיכון להפסד, ומופרד מחשבון היומיום. התשואה היא השיקול הרביעי, לא הראשון.
שתי אפשרויות מקובלות. פיקדון בנקאי נזיל, שממוסה ב-15% על הריבית הנומינלית, וקרן כספית (קרן נאמנות שמשקיעה במכשירים קצרים מאוד ונחשבת סולידית), שממוסה ב-25% על הרווח הריאלי ונזילה תוך יום עסקים.
נכון לאוגוסט וספטמבר 2026, פיקדון לשנה נותן בערך 3% וקרן כספית בערך 3.25% עד 3.35% נטו, לפי סקירות שוק. אלה מספרים שזזים עם ריבית בנק ישראל, שעומדת על 3.25% מ-31 באוגוסט 2026.
מה שלא מתאים לקרן חירום: מניות, קרנות מחקות, קריפטו וכל דבר שצריך למכור בהפסד ביום שצריך אותו.
יש גם אפשרות שלישית שפחות מדברים עליה: להשאיר חלק מהכרית בעובר ושב ממש. זה נשמע בזבזני, אבל אלף או אלפיים שקלים זמינים מיידית מונעים מכם למשוך מהפיקדון בכל תקלה קטנה, ושומרים על שאר הכסף במקום שבו הוא צובר ריבית.
תשוו פיקדון מול קרן כספית
הכניסו סכום ותקופה, וראו כמה נשאר אחרי מס בכל אחד מהמסלולים. ההפרש על 10,000 שקלים לשנה הוא לרוב עשרות שקלים, וזה בדיוק גודל ההחלטה.
| שנה | פיקדון נטו | קרן כספית נטו | הפרש לטובת הקרן |
|---|
פיקדון שקלי לא צמוד: 15% מס על כל הריבית. קרן כספית: 25% מס על הרווח מעל האינפלציה, נגבה רק במכירה. שני האפיקים מחושבים בריבית דריבית שנתית, בלי עמלות קנייה (ברוב הבנקים אין עמלה על קרן כספית, כדאי לבדוק). הריבית והתשואה כאן הן הנחות שלכם, לא הבטחה. נתוני המס נכונים ל-2026, מקור: רשות המסים. תחזית, לא ייעוץ השקעות.
ההפרש קטן, ולכן הקריטריון האמיתי הוא נזילות ונוחות. פיקדון שנפתח לשנה עם קנס שבירה לא מתאים לכרית, גם אם הריבית עליו קצת גבוהה יותר.
איך מגיעים לסכום מהר יותר
שלוש דרכים עובדות בגיל הזה. הראשונה היא להעביר את הסכום ביום המשכורת, כי כסף שנשאר בחשבון עד סוף החודש נעלם כמעט תמיד.
השנייה היא להכניס לכרית סכומים חד פעמיים שלא תכננתם עליהם: החזר מס, מענק, מתנה מחתונה, תשלום על עבודה צדדית. למשל, החזר מס של 1,800 שקלים מקצר את הדרך ליעד בארבעה חודשים.
השלישית היא להעלות את ההפקדה בכל פעם שההכנסה עולה. תוספת של 500 שקלים בשכר שנכנסת חצי לכרית מרגישה כמעט כמו כלום, ומקצרת את הלוח בחודשים.
למה זה קודם להשקעה
תקרת הריבית על אשראי צרכני בישראל היא 18.25%, ומינוס בבנק נמצא באזור הזה. משקיע שמחזיק תיק מניות בלי כרית ייאלץ למכור בירידה כדי לכסות תקלה, או לקחת הלוואה יקרה.
מי שיש לו חודש בצד פשוט משלם ומתקדם. זה הכול, וזה משנה את כל התמונה בעשור הראשון.
אגב, גם ההפך נכון. אחרי שיש כרית, להחזיק בעובר ושב 40,000 שקלים בלי תוכנית זה כבר בזבוז אחר: כסף שעומד בלי ריבית בזמן שיש אינפלציה.
מה עושים אחרי שהשתמשתם
אחרי שימוש בכרית חוזרים לבנות אותה, ובעדיפות גבוהה יותר מהמטרות. נניח שירדתם מ-5,200 שקלים ל-1,800 בגלל תיקון רכב: במשך כמה חודשים ההפקדה למטרה נעצרת וכל הסכום חוזר לכרית.
וכן, זה מרגיש כמו נסיגה. בפועל זאת בדיוק המערכת עובדת, כי בלי הכרית אותו תיקון היה נגמר בהלוואה עם ריבית דו ספרתית וגרירה של שנתיים.
המשימה לחודש הזה
לחשב את ההוצאה החודשית האמיתית שלכם, לפתוח חיסכון נזיל נפרד ולהגדיר הוראת קבע ליום שאחרי המשכורת. גם 200 שקלים. אם יש לכם היום מינוס, כדאי להתחיל מסכום קטן יותר ולהפנות את השאר לסגירת המינוס.
שאלות נפוצות על קרן חירום
כמה כסף צריך בקרן חירום בגיל 20?
חודש אחד של הוצאות כיעד ראשון, שניים עד שלושה בהמשך. בעבודה לא יציבה או בעצמאות שואפים לשלושה ומעלה.
איפה הכי כדאי להחזיק אותו?
בפיקדון נזיל או בקרן כספית. העיקר שיהיה נזיל, מופרד מחשבון היומיום, ובלי סיכון להפסד הקרן.
מותר להשתמש בו לטיול?
לא. לטיול פותחים מטרה נפרדת. ברגע שהכרית משמשת לרצונות, היא כבר לא כרית.
יש לי מינוס, להתחיל כרית או לסגור אותו?
גם וגם, בסדר הזה: כרית קטנה של 1,000 עד 2,000 שקלים, אחריה כל שקל פנוי למינוס, ורק אז חזרה לבניית הכרית המלאה.
ההורים יעזרו אם יקרה משהו, צריך כרית?
עזרה משפחתית היא לא תוכנית, כי היא תלויה במצב של מישהו אחר בדיוק באותו חודש. אפשר להתחיל קטן, אבל להתחיל.
קראו גם: מינוס וחובות: איך לא נכנסים לחור · איך מתחילים להשקיע · מחשבון קרן כספית מול פיקדון
המדריך הזה מיועד ל: צעירים 18–26