

Урок 3 · Финансовая цель, которая не остаётся только в голове
Финансовая цель — это цена, дата и сумма в месяц. Как за минуту посчитать, сколько займёт телефон за 2 500 ₪, и что делать, когда получившееся число пугает.
- Возраст 14–17
- 5 минут чтения
- Урок 3 из 12
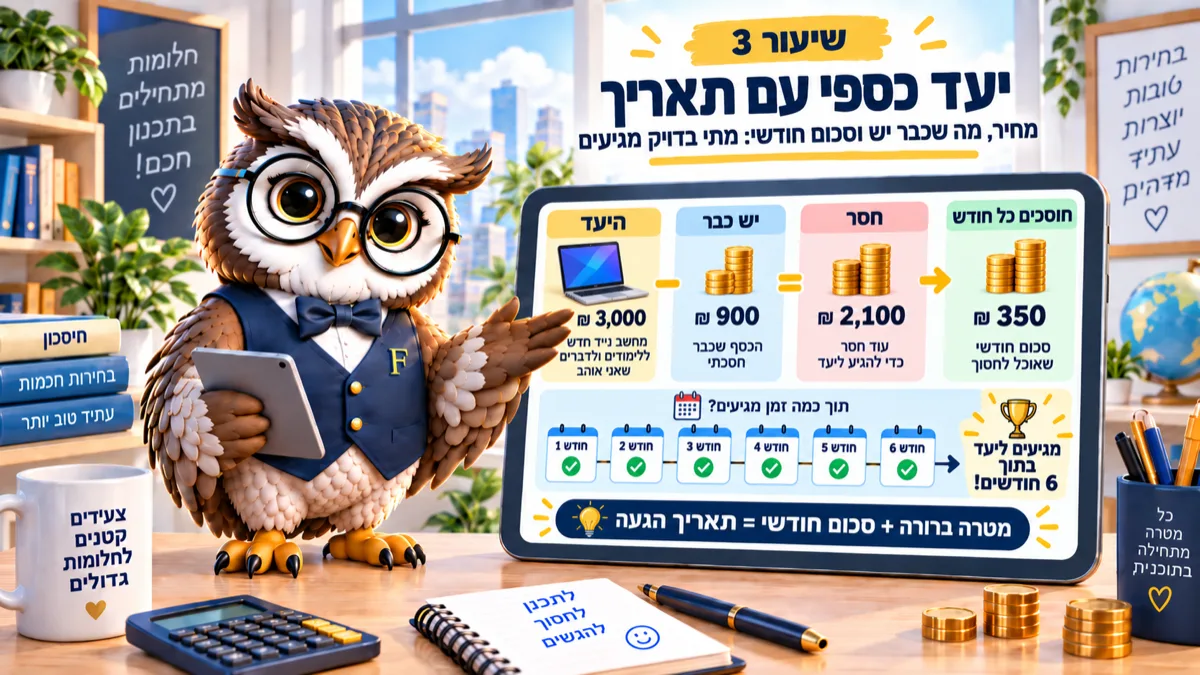
Цель без даты — это желание. Тремя числами она превращается в план: сколько стоит, сколько уже есть и сколько приходит в месяц. Четвёртое число, дата, считается само.
Телефон, который вам нужен, стоит 2 500 ₪. В стороне лежат 400.
Вопрос, который звучит правильно, — «когда я смогу его купить». Работающий вопрос другой: сколько я откладываю каждый месяц и какая дата из этого получается.
Это два совершенно разных вопроса. Первый ждёт ответа от мира, второй производит его сам: при постоянной месячной сумме дата зависит уже не от удачи и не от настроения, а от простого расчёта на полминуты в телефоне.
В этом вся разница.
Финансовая цель против желания: в чём отличие?
Желание — это «хочу телефон». Цель — это «мне не хватает 2 100 ₪, откладываю 300 в месяц, значит, к марту».
Отличие не в формулировке, а в поведении. Когда есть дата, каждая мелкая покупка по дороге меряется по ней, а не по настроению текущей минуты.
Допустим, посреди пути захотелось что-то за 150 ₪. Без цели это решение одной секунды. С целью это решение, которое отодвигает дату на две недели, и вот это уже можно взвесить.
2 500 ₪: как это число раскладывается
Возьмите настоящую цену, вместе с доставкой или аксессуарами, если они нужны. Потом то, что уже есть. Разница — это то, чего не хватает.
Теперь месячная сумма. Если вы работаете одну смену в неделю по 6 часов при 30,92 ₪ в час, приходит около 742 ₪ в месяц. Отложить 300 из них — это примерно 40 процентов: можно, но некомфортно.
Второй пример: без работы, с 200 ₪ карманных, разумное отчисление — 80. Тогда недостающие 2 100 займут 26 месяцев, и это число уже кое-что говорит: цель не соответствует источнику дохода.
В таком случае меняют одно из трёх чисел: цена ниже, доход выше или сначала цель поменьше.
Например, тот же телефон с рук в хорошем состоянии стоит обычно 1 400 ₪ вместо 2 500, и весь расчёт выглядит иначе: вместо 26 месяцев выходит 13, а это уже срок, который можно выдержать, не отказываясь по дороге от жизни.
Есть и третий вариант, который большинство упускает: разбить цель надвое. 600 ₪ на наушники сейчас и 1 500 на телефон потом. Две маленькие цели заканчиваются успехом, одна огромная — обычно отказом.
Проверьте свой срок
Введите цену, то, что уже есть, и сумму, которую вы действительно можете откладывать в месяц. Меняйте сумму и смотрите, как двигается дата.
Результат предполагает, что вы вносите одну и ту же сумму каждый месяц и не снимаете по дороге. Месяц без взноса сдвигает дату — это нормально, просто пересчитайте заново.
Поиграйте с разницей между 250 и 350 ₪ в месяц: у большинства сумм это два полных месяца, а два месяца — это ровно разница между «купить до лета» и «купить после».
Три способа сломать хорошую цель
- Держать деньги в одном месте. Когда накопления и текущее лежат на одном счёте, побеждает текущее. Физическое разделение работает лучше силы воли.
- Одна огромная цель. 6 000 ₪ по 150 в месяц — это три года и четыре месяца. Почти никто не выдерживает столько без результата по дороге.
- Не считать подарки. Деньги с дней рождения и праздников сильнее всего сокращают срок, и как раз они исчезают быстрее всего.
И четвёртый способ, самый частый: не записать дату нигде. Цель, живущая только в голове, соревнуется с каждым соблазном перед глазами.
Ваше задание на сегодня
Выберите одну цель, не три. Напишите три строки: цена, что есть, сколько в месяц. Добавьте дату, которую выдал калькулятор, и положите записку туда, где видите её каждый день.
Если постоянного дохода пока нет, стоит проверить урок о первой работе, прежде чем назначать месячную сумму.
Вопросы, которые задают
Где держать деньги цели?
Проще всего отдельный счёт или небольшая накопительная программа в вашем банке. Главное — чтобы деньги не лежали там же, откуда вы платите каждый день, и чтобы остаток был виден.
Что делать, если цель отодвинулась из-за трат посередине?
Обновляют дату, а не цель. Месяц без отчисления — не провал плана, а данные. Обновляемый план выживает, а тот, что ломается с первого раза, нет.
Копить на цель или откладывать на всякий случай?
И то и другое, в таком порядке: сначала небольшая подушка в 300–500 ₪, потом цель. Без подушки первая же поломка съедает накопления и возвращает вас в начало.
Следующий шаг в серии
Запишите свою дату сегодня. В следующем уроке переходим к стороне дохода: как выглядит первая работа и что вам в ней действительно положено.
Этот материал написан для: Подростки 14–17