

Урок 1 · Мои первые деньги: что с ними делать в первый день
Мои первые деньги пришли на счёт и исчезли за неделю. Как делить любую сумму на три части в день её прихода, и почему это работает даже на 300 ₪ карманных.
- Возраст 14–17
- 5 минут чтения
- Урок 1 из 12
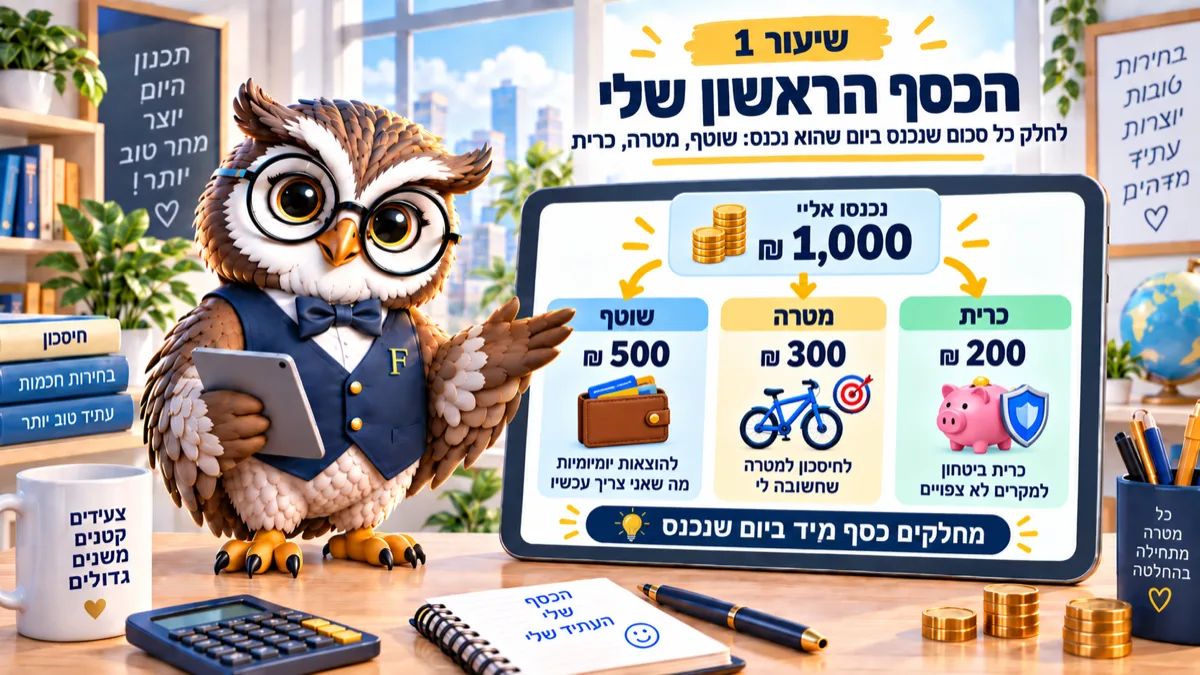
Деньги без задачи исчезают. Лечится это не скупостью, а делением: каждую пришедшую сумму разложить в день прихода на текущее, цель и подушку. Три строки в заметке, две минуты работы.
Пятница. На счёт пришли 600 ₪ за смены этого месяца.
В воскресенье вы купили наушники за 180, во вторник вышли с друзьями, а к концу следующей недели осталось 40 ₪. Ни одна покупка не была ошибкой, и в этом вся суть.
Вы не транжирили. Вы просто ничего не решили заранее, поэтому каждый шекель был доступен для чего угодно.
Почему деньги исчезают именно тогда, когда их много?
Потому что у них нет задачи. Шекель, лежащий на счёте без назначения, выглядит свободным, и любая мелкая покупка кажется возможной.
У взрослых это работает точно так же, только суммы другие, а вместо наушников квартплата и кредит на машину.
Уравнение меняет не сила воли, а момент решения. Решают в день, когда деньги пришли, а не у кассы.
Назначение — задача, которую вы дали деньгам заранее. Не «отложу, что останется», а «из 600 ₪ 180 идут на цель». Разница между этими двумя формулировками и есть весь урок.
Управление деньгами для подростков: три строки
Сложные системы бюджета ломаются через две недели. В вашем возрасте хватает трёх строк.
Текущее. То, что можно тратить в этом месяце не задумываясь: прогулки, еда, игры.
Цель. Крупная вещь, которую хочется через несколько месяцев.
Подушка. Деньги, которые не трогают, на случай разбитого экрана или внезапной поездки.
Пропорция за вами. Допустим, пришли 600 ₪: 360 на текущее, 180 на цель, 60 в подушку. Это 60 / 30 / 10 в процентах.
Если копите на что-то конкретное, переверните: 300 на текущее и 240 на цель сокращают ожидание почти вдвое.
Теперь попробуйте на той сумме, которая пришла вам на самом деле. Не на круглой, которая красиво звучит.
Чего вам не говорят про «ваши деньги»
Карманные и подарки на день рождения — тоже доход. Многие считают только зарплату за смены и теряют половину картины.
Пример: 250 ₪ карманных в месяц плюс 400 ₪ подарками за год — это 3 400 ₪ в год. Цена среднего телефона, прошедшая через ваши руки незамеченной.
У счёта несовершеннолетнего есть границы, и начинаются они с карты. Дебетовая карта — это карта, которая списывает деньги со счёта в момент оплаты, без долга и без конца месяца.
До 16 лет карта ограничена 400 ₪ в сутки — и на покупки, и на снятие в банкомате — и работает только при положительном балансе. На самой карте печатают «קטין» или «נוער (עד 18)».
Свой счёт можно открыть уже в 14 лет с согласия родителя. С 15 лет, если зарплата приходит прямо на счёт, согласие уже не нужно, а с 16 не нужно вовсе.
И у вас почти наверняка есть деньги, которых вы не видите: государство кладёт 58 ₪ в месяц в программу «Сбережение для каждого ребёнка» (хисахон ле-коль елед, חיסכון לכל ילד) до 18 лет, а родители могут удвоить сумму до 116. Это не деньги на текущее, но узнать, сколько там накопилось, стоит.
Как это выглядит через два месяца
Допустим, вам приходит 600 ₪ в месяц и вы делите 60 / 30 / 10.
Через два месяца в цели 360 ₪, в подушке 120. Не переворот, но это уже подержанный самокат или половина телефона.
Важнее то, что происходит не на счёте, а в голове: вы перестаёте спрашивать «сколько у меня есть» и начинаете спрашивать «сколько у меня есть на текущее». Это другой вопрос, и именно он останавливает лишнюю покупку в последнюю секунду.
Ваше задание на сегодня
Откройте заметку в телефоне и напишите три строки: текущее, цель, подушка. Поставьте рядом последнюю пришедшую сумму и то, как она делится. В следующий раз, когда придут деньги, обновите заметку до того, как что-то купите.
Кто хочет увидеть это на реальных числах, в следующем уроке есть калькулятор, который считает за вас.
Вопросы, которые задают
У меня нет постоянного дохода, это вообще про меня?
Как раз да. Когда доход нерегулярный, картину теряют ещё легче. Деление работает на любой сумме, в том числе на 100 ₪ подарка, и занимает те же две минуты.
Сколько класть в подушку?
Десять процентов — разумное начало. Цель не в внушительной сумме, а в тренировке: как только в стороне лежат 300–400 ₪, разбитый экран перестаёт быть катастрофой и становится поломкой.
Может, пусть деньги лежат у родителей?
Это удобно, и у удобства есть цена: деньги, которых вы не видите и которыми не управляете, ничему вас не учат. Хороший компромисс — свой счёт для текущего, а большая цель в стороне у родителей, отдельной строкой с пометкой, какая часть ваша.
Следующий шаг в серии
После того как деньги разделены, следующий вопрос — сколько вообще приходит и уходит за месяц. Откройте заметку сегодня, а в следующем уроке мы соберём из неё настоящий личный бюджет с калькулятором.
Этот материал написан для: Подростки 14–17