

Урок 5 · Сложный процент для детей: как деньги работают на вас
Сложный процент для детей без формул: почему деньги в копилке не растут, как прибыль создаёт новую прибыль и что делает время. С симулятором, который сравнивает копилку с работающими накоплениями.
- Возраст 10–13
- Урок 5 из 14
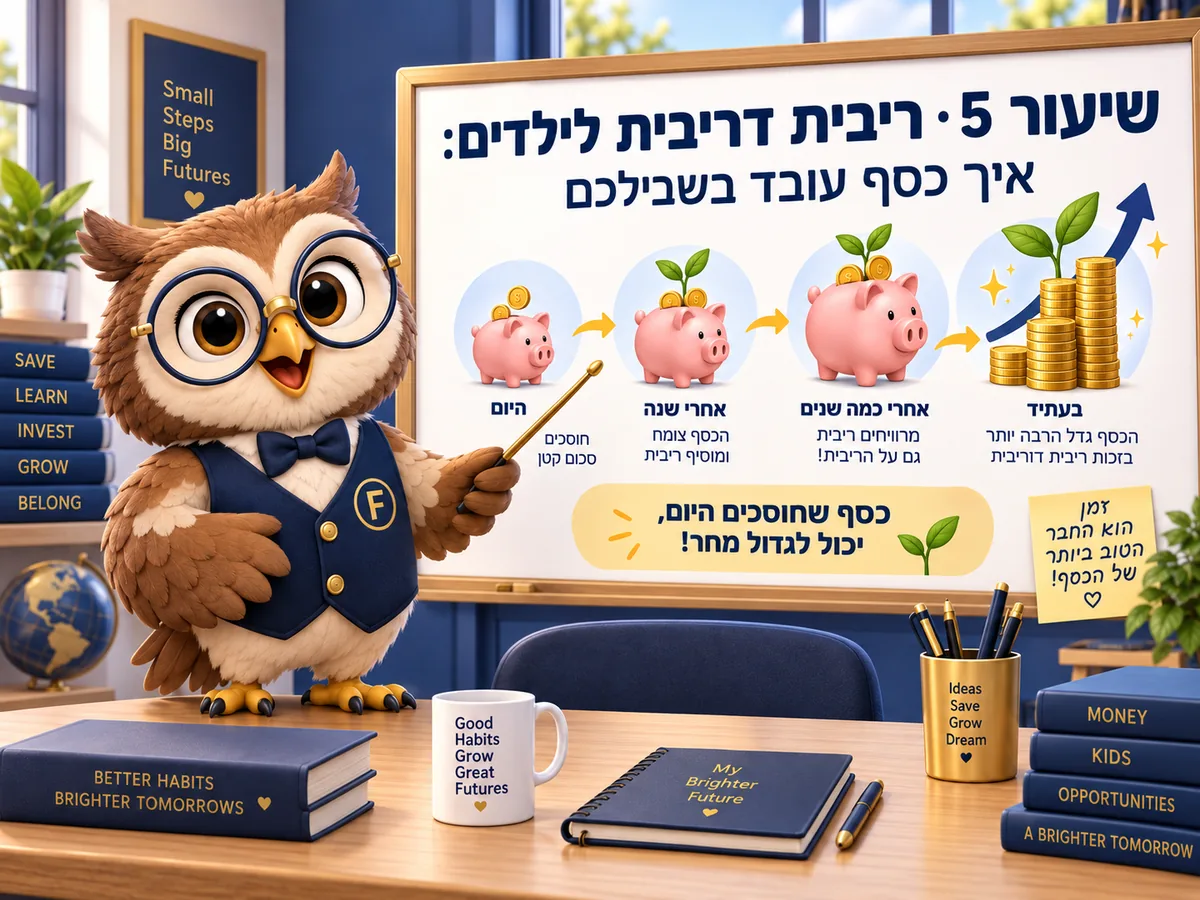
Пятый урок академии, после «Откуда берутся деньги», «Ловушки киоска», «Метода четырёх коробок» и «Ловушки бесплатного». Здесь сложный процент объясняется без формул — через коробку 3 из урока о коробках. В симуляторе можно менять взнос, годы и маслуль (מסלול) и увидеть, что делает инфляция с деньгами, которые лежат в копилке.
У Ноа есть маленькая яблоня. Каждый год она даёт десять яблок.
Она может съесть их все. В следующем году снова будет десять.
А может посадить семечки двух яблок. Тогда через несколько лет будет три дерева и тридцать яблок.
С деньгами происходит ровно то же самое. В этом весь урок.
Что вообще такое процент по вкладу?
Когда вы кладёте деньги в банк, вы, по сути, одалживаете их ему. Он этими деньгами пользуется.
Взамен он платит вам немного денег за то, что вы согласились. Эта плата и называется процентом.
Процент — это часть от ста. Например, 10 процентов — это 10 шекелей из каждых 100 шекелей.
Допустим, вы положили 100 шекелей, а ставка — 10 процентов годовых. В конце года у вас 110.
А где здесь магия?
На второй год банк считает проценты не со 100. Он считает со 110.
Почему? Потому что теперь это все ваши деньги там. Вместе с прошлогодней прибылью.
Значит, в этом году вы получите 11 шекелей вместо 10. На третий год — уже 12 с небольшим.
Сложный процент — это когда ваша прибыль сама начинает зарабатывать. В первый год работают только те деньги, которые вы внесли. Потом работает и прибыль, а за ней — прибыль с прибыли.
Звучит мелко, и в первые годы это действительно мелочь. Но через много лет разница огромна.
Например, через 30 лет те же 100 шекелей превратились бы примерно в 1 700, и вы не добавили бы ни шекеля.
Почему копилка — плохое место?
Деньги в копилке не растут. 100 шекелей сегодня будут 100 шекелями и через десять лет.
И есть вторая проблема, менее очевидная. Цены в магазинах растут каждый год.
Банк Израиля (בנק ישראל) нацелен на рост 1–3 процента в год. За один год это немного.
Но посмотрите вперёд. При темпе 2 процента то, что сегодня стоит 100 шекелей, через 20 лет будет стоить примерно 150.
Значит, деньги в копилке остаются тем же числом, а покупают меньше. Это называется инфляцией.
Что будет, если дать времени поработать?
Подвигайте ползунки ниже и посмотрите. Можно менять, сколько откладывать в месяц, на сколько лет и где деньги лежат.
В копилке
—Только то, что положили. Деньги не растут.
В работающих накоплениях
—Те же взносы, но деньги работали.
Проценты здесь — среднее за прошлые годы, а не обещание. Бывают хорошие годы, а бывают такие, когда деньги уменьшаются. Строка копилки посчитана по инфляции 2% в год — это примерно цель Банка Израиля.
Заметили, что происходит при переходе с 5 лет на 20? Это не в четыре раза больше. Гораздо больше.
50 шекелей в месяц в течение 20 лет — это 12 000 шекелей из своего кармана. В маслуле под 6 процентов получается около 23 000. Почти 11 000 шекелей появились сами.
И есть кое-что важное именно в вашем возрасте. Время — самая главная часть расчёта.
У сорокалетнего осталось меньше лет. У вас их десятки. Это преимущество нельзя купить потом.
Ваше задание на неделю
Попросите родителей показать, где лежат ваши накопления. Почти у каждого ребёнка в Израиле они есть.
Государство каждый месяц перечисляет деньги в программу «Хисахон ле-коль елед». Спросите, в каком она маслуле.
Спросите родителей, сколько там уже накопилось и сколько из этого появилось само. Большинство родителей это никогда не проверяли, так что, возможно, вы узнаете это вместе.
Деньги, которые лежат в копилке, остаются одни. Деньги, которые работают, приводят другие деньги.
Попробуйте симулятор с той суммой, которую вы действительно можете откладывать каждый месяц.
Вопросы родителей
Какой процент правильно показывать ребёнку?
В симуляторе три варианта: 3 процента для консервативных накоплений в банке, 6 для общего маслуля и 9 для акционного. Это средние значения прошлого, а не обещание, и так там и написано. Стоит показать ребёнку и отрицательный год, чтобы картина была полной.
Где проверить «Хисахон ле-коль елед»?
На сайте Битуах леуми можно увидеть, где ведутся накопления, и сменить маслуль. Комиссии в этой программе платит государство, а не родители.
С какого возраста это понятно?
С девяти лет можно понять сам принцип: прибыль, которая зарабатывает. График дальних лет дети схватывают лучше после одиннадцати, поэтому к этому уроку стоит вернуться через год.
Следующий шаг в серии
Этот материал написан для: Дети 9–13