

Урок 7 · Первый банковский счёт: что там происходит на самом деле
Банковский счёт подростка с 14 лет: когда можно без родителей, что разрешено вашей карте, какие комиссии списывают тихо и как проверить их в калькуляторе.
- Возраст 14–17
- 6 минут чтения
- Урок 7 из 12
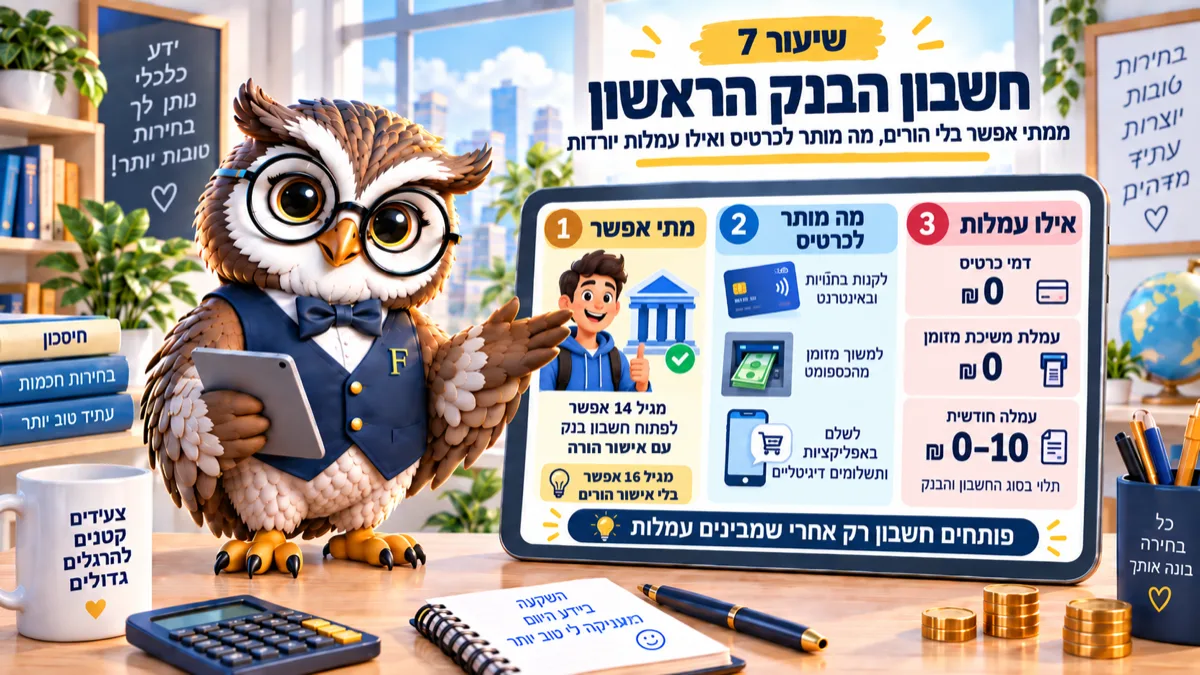
Счёт можно открыть уже в 14 лет, а с 16 — вообще без родителей. Важен не выбранный банк, а две проверки: какие комиссии списывают каждый месяц и что разрешено вашей карте.
Зачем вообще свой счёт, если деньги можно получить в Bit на телефон мамы?
Затем, что с появлением зарплаты появляются листок, история и возможность следить. Без своего счёта вы ничего этого не видите, а вашими деньгами управляет кто-то другой.
И становится это важным ровно в том возрасте, когда начинают работать: с момента, когда работодатель переводит вам зарплату, счёт — это ещё и место, где видно, правильно ли заплатили, когда заплатили и что ушло по дороге.
Банковский счёт подростка: с какого возраста и с кем
С 14 лет можно открыть текущий счёт (овер ва-шав, עובר ושב), то есть повседневный счёт, куда приходят деньги и откуда платят, — с письменного согласия родителя или опекуна.
С 15 лет, если на счёт регулярно приходит зарплата, это согласие уже не нужно.
А с 16 лет счёт открывают самостоятельно, без чьего-либо разрешения, и банк со своей стороны не вправе отказать без разумной причины, так что остаётся единственный вопрос: какой банк и какой тариф.
Стоит понимать и обратное: это не электронный кошелёк и не приложение переводов. Это настоящий счёт с номером, историей и комиссиями.
Что внутри: три вещи, которые стоит знать
Остаток — это сумма на счёте прямо сейчас, то самое большое число, которое видно первым в приложении, и единственное, на которое большинство вообще смотрит.
Операции — список всего, что пришло и ушло, с датой и названием. Там обнаруживаются подписки, о которых вы забыли.
Дебетовая карта — карта, которая списывает деньги в момент оплаты. До 16 лет она ограничена: только в Израиле, только при положительном балансе и до 400 ₪ в сутки на покупки и снятие в банкомате.
Пример, который многих удивляет: покупка на 450 ₪ на зарубежном сайте такой картой не пройдёт, даже если на счёте 3 000 ₪. Это не сбой, это её определение.
Проверьте, сколько у вас уходит на комиссии
Комиссия — небольшая плата, которую банк берёт за операцию. Каждая выглядит незначительной. Вместе они складываются в сумму, которую можно измерить в часах работы, и это самый быстрый способ понять, подходит ли вам ваш тариф.
Считаем по введённым вами данным.
Из чего складывается стоимость в банке
| лет | Накопленная разница | Разница, если бы осталась в портфеле |
|---|
Модель: комиссия за покупку и продажу как процент от размера сделки, но не меньше минимума; плата за ведение депозита как квартальный процент от стоимости портфеля до годового потолка; конвертация валюты как процент от каждой зарубежной сделки (комиссия и спред вместе). Минимум комиссии за обмен, обычно 6–10 долларов, в расчёт не входит и заметен только в очень мелких сделках. Числа по умолчанию взяты из тарифов и отчётов о раскрытии, это не предложение и не рекомендация. Ваш тариф — в тарифе вашего банка и на его странице «раскрытие стоимости услуг по ценным бумагам».
Введите, сколько операций вы делаете в месяц, и посмотрите на годовую сумму. У подростков она обычно небольшая, и как раз поэтому стоит убедиться, что она нулевая.
Три проверки при открытии счёта
Первая: есть ли молодёжный тариф без комиссий за текущий счёт. У большинства банков такой есть, и сам собой он не подключается — о нём надо попросить.
Пример: две комиссии по 6 ₪ в месяц — это 144 ₪ в год. Сумма не переворачивает жизнь, но это ровно пять ваших рабочих часов впустую.
Вторая: открывается ли счёт без кредитной линии. Кредитная линия — это разрешение, выданное заранее, уходить в минус до определённой суммы, и несовершеннолетнему банк может дать её только с письменного согласия родителя. Тот, кто работает, может получить линию размером с месячную зарплату и без этого согласия.
Третья: уведомление о низком остатке. Пять секунд настройки.
Кстати, то, что банк что-то предлагает, не значит, что вам это нужно. Кредитная карта — это карта, при которой покупка записывается сейчас, а деньги списываются в конце месяца, и именно поэтому она ощущается одновременно удобной и опасной.
Предложение такой карты в 17 лет звучит как признак взрослости. На деле это в основном ещё один способ платить деньгами, которые ещё не пришли.
Ваше задание на сегодня
Зайдите в приложение банка и найдите три вещи: остаток, список операций за месяц и экран комиссий. Отметьте каждое повторяющееся списание, которого не помните, и включите уведомление о низком остатке.
Если счёта пока нет, стоит выяснить с родителями, какой банк даёт молодёжный тариф, и открыть его до следующей смены.
Вопросы, которые задают
Можно открыть счёт в цифровом банке?
Да, и возрастные условия те же. Главное отличие в том, что нет физического отделения, поэтому любое обращение идёт через приложение или чат. Тем, кто и так живёт в телефоне, обычно удобнее.
Родители видят, что я купил?
В счёте, открытом с согласия родителя, у него обычно есть доступ к операциям. С 16 лет, в счёте, открытом самостоятельно, доступ только у вас. Эту разницу лучше понимать заранее, а не обнаруживать потом.
Что происходит со счётом в 18 лет?
Счёт остаётся, а условия меняются: ограничения карты снимаются, а молодёжный тариф иногда сменяется обычным, с комиссиями. Это момент, чтобы снова проверить тарифы, а не считать, что всё продолжается как было.
Следующий шаг в серии
Откройте приложение сегодня и пройдитесь по операциям. В следующем уроке сравним три способа оплаты: дебет, кредит и наличные.
Этот материал написан для: Подростки 14–17