

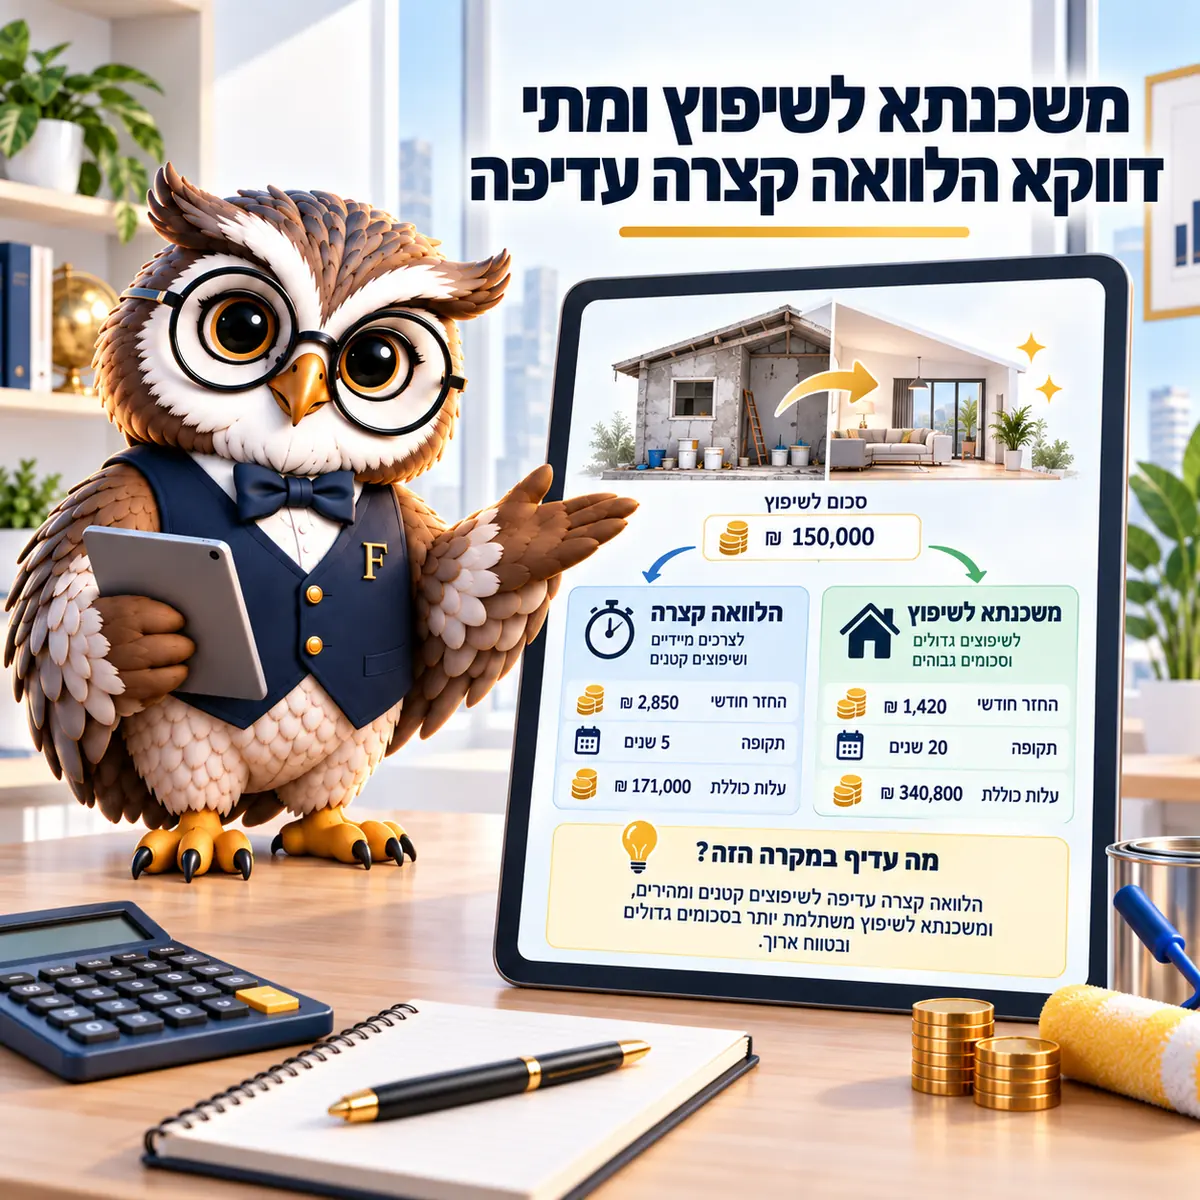

שיפוץ במימון שעבוד הדירה נראה זול בגלל הריבית הנמוכה, אבל התקופה הארוכה הופכת אותו ליקר: על 150,000 ₪ בריבית 5.5% ל-20 שנה משלמים 97,639 ₪ ריבית, ובהלוואה צרכנית ל-5 שנים בריבית 9% רק 36,825 ₪, לפי חישוב של פיננסיקו בספטמבר 2026. הכלל הפשוט: אורך ההלוואה לא ארוך מחיי השיפוץ. נכון לספטמבר 2026.
ריבית 5.5% מול 9%. כמעט כל אחד היה בוחר בראשונה, וזאת בדיוק הטעות שעושים מי שמחפשים משכנתא לשיפוץ.
הריבית היא רק חצי מהסיפור. החצי השני הוא כמה שנים אתם גוררים אותה אחריכם, ובשיפוץ, שבדרך כלל מסתכם בעשרות אלפי שקלים ולא במיליונים, הפער הזה קובע את התוצאה יותר מהשיעור עצמו.
שלוש הדרכים לממן שיפוץ
הראשונה היא הלוואה לכל מטרה בשעבוד הדירה, מה שקוראים לו בשפת היומיום משכנתא לשיפוץ. הריבית נמוכה יחסית כי לבנק יש בטוחה, התקופה יכולה להגיע לשנים ארוכות, והתהליך כולל שמאות ורישום שעבוד.
השנייה היא הלוואה צרכנית רגילה, בלי שעבוד. הריבית גבוהה יותר, התקופה קצרה, והכסף מגיע מהר, לפעמים תוך ימים.
ויש דרך זולה מכולן, שנשכחת בדיוק כשצריך אותה: כסף שכבר שלכם. קרן השתלמות נזילה, חיסכון או פיקדון שהגיע לסופו. אין ריבית, אין רישום ואין סיכון על הדירה, ולפני שממשכנים משהו שווה לבדוק מה כבר יושב בצד ומתי הוא נזיל.
למה 5.5% יוצאים יקרים מ-9%
נעשה את החשבון על 150,000 ₪, סכום טיפוסי לשיפוץ מטבח ושני חדרי רחצה במחירי ספטמבר 2026.
| מסלול | ריבית, % | החזר חודשי, ₪ | סך הריבית, ₪ |
|---|---|---|---|
| שעבוד דירה, 20 שנה | 5.5 | 1,032 | 97,639 |
| שעבוד דירה, 10 שנים | 5.5 | 1,628 | 45,347 |
| הלוואה צרכנית, 7 שנים | 9 | 2,413 | 52,722 |
| הלוואה צרכנית, 5 שנים | 9 | 3,114 | 36,825 |
ההלוואה עם הריבית הגבוהה ביותר יצאה הזולה ביותר. זה לא טריק. ריבית נגבית על היתרה בכל חודש, ומי שמחזיק יתרה במשך עשרים שנה משלם עליה עשרים שנה, גם כשהשיעור נמוך ונראה ידידותי בטבלה שהבנקאי הראה לכם בפגישה.
אבל יש צד שני. הפער בין 1,032 ₪ ל-3,114 ₪ בחודש הוא אמיתי ומשפיע על התזרים כאן ועכשיו, והמסלול הארוך לפעמים מוצדק בדיוק בגלל זה, כל עוד מי שבוחר בו יודע כמה הוא משלם על הנוחות הזאת לאורך כל התקופה.
כמה כסף באמת לבקש
הטעות השנייה בגודלה, אחרי בחירת התקופה, היא לבקש בדיוק את סכום הצעת המחיר. שיפוץ כמעט תמיד חורג, והחריגה מגיעה משלושה מקומות: מה שמתגלה מתחת לריצוף, שינויים שאתם מחליטים עליהם תוך כדי, ועליית מחירי חומרים בין ההצעה לביצוע.
הכלל המקובל הוא רזרבה של 10% עד 15% מעל ההצעה. בשיפוץ של 150,000 ₪ במחירי 2026 מדובר על 15,000 ₪ עד 22,500 ₪, וזה ההבדל בין לסיים את העבודה לבין לעצור אותה באמצע ולחפש הלוואה שנייה בתנאים גרועים יותר.
מצד שני, לא כדאי לקחת סכום גדול מדי “ליתר ביטחון”. כסף שנשאר בחשבון אחרי השיפוץ הוא חוב שממשיך לשאת ריבית, ובהלוואה בשעבוד גם פירעון מוקדם שלו עלול לעלות עמלה. עדיף לבקש את הסכום שבאמת דרוש ולשמור גישה למסגרת נוספת אם תצטרכו.
שאלה אחרונה לקבלן לפני שסוגרים מימון: מה לוח התשלומים. כשהתשלומים פרוסים לפי שלבי עבודה, אפשר למשוך את הכסף בהתאם ולא לשלם ריבית על סכום שעדיין יושב בעובר ושב.
מה הבנק בכלל מרשה
שעבוד דירה מוגבל בהוראה 329 של בנק ישראל, ונכון לספטמבר 2026 הכללים האלה: סך כל ההלוואות בשעבוד הדירה לא יעבור 70% משווייה, והחלק שמעל 50% מימון מוגבל ל-200,000 ₪.
דוגמה במחירי 2026: דירה בשווי 2,000,000 ₪ עם יתרת משכנתא של 800,000 ₪. עד קו ה-50% אפשר להגיע לחוב של 1,000,000 ₪, כלומר עוד 200,000 ₪, ומעל הקו הזה מותרים עוד 200,000 ₪ בלבד.
לתהליך יש גם עלויות שלא מופיעות בפרסומת: שמאות, פתיחת תיק ורישום שעבוד. על סכום קטן הן שוחקות חלק ניכר מהחיסכון בריבית. בשיפוץ של 50,000 ₪ או 80,000 ₪ הלוואה צרכנית מהירה מנצחת פעמים רבות גם בחשבון הכולל, בלי שמאי ובלי רישום.
מתי השעבוד באמת מוצדק
כשהשיפוץ גדול ומעלה את ערך הדירה: תוספת חדר, הרחבת ממ"ד, סגירת מרפסת. כאן מדובר בסכומים של מאות אלפי שקלים, והפער בריבית מול הלוואה צרכנית משמעותי.
כשממילא עושים מחזור משכנתא. מי שמחזר את ההלוואה הקיימת יכול לשלב את סכום השיפוץ בתוך העסקה, לחסוך עלות רישום נפרדת ולקבל תנאים של משכנתא ולא של הלוואה.
וכשאין ברירה תזרימית. משפחה שתקציבה מתוח לא תעמוד בהחזר של 3,000 ₪ בחודש, וההתלבטות האמיתית שלה היא בין מסלול יקר לבין דחיית השיפוץ בשנתיים. זו החלטה לגיטימית לגמרי. צריך רק לקבל אותה כשהמספרים על השולחן.
ומתי לא. שיפוץ אסתטי שמחזיק חמש עד שבע שנים לא מצדיק פריסה לעשרים שנה, ובוודאי לא מצדיק סיכון על הדירה. כלל אצבע פשוט: תקופת ההלוואה לא ארוכה מחיי השיפוץ שמימנתם בה.
שמרו כל חשבונית
בשיפוץ יש צד שנוטים לשכוח, והוא המס. הוצאות השבחה מוכרות בניכוי בחישוב מס שבח ביום המכירה, בתנאי שיש עליהן תיעוד מסודר, וכך זה מוצג גם בכל זכות נכון ל-2026.
המשמעות פשוטה. תיקייה עם חשבוניות מס, הסכמי קבלן ואישורי תשלום שווה כסף אמיתי שנים קדימה, ובלעדיה אותו שיפוץ נחשב כאילו לא היה.
מה נכנס לרשימה? עבודות שמשנות את הנכס עצמו, כמו תוספת בנייה, החלפת מערכות, מטבח חדש או שיפוץ יסודי של חדרי הרחצה. מה שלא נכנס: תחזוקה שוטפת, צביעה או תיקון נזילה, וגם ריהוט ומכשירי חשמל שאפשר לקחת אתכם כשעוברים.
מי שמשפץ דירה מושכרת נמצא במשחק אחר. שם השאלה היא אם ההוצאה שוטפת או משביחה, וזה כבר עניין לרואה חשבון.
תבדקו שני מספרים לפני שחותמים
הראשון הוא סך הריבית לכל התקופה, לא ההחזר החודשי שהבנקאי מדגיש. השני הוא כמה שנים השיפוץ הזה באמת יחזיק אצלכם בבית לפני שתרצו לגעת בו שוב. אם המספר הראשון גדול ביחס לשני, ההלוואה ארוכה מדי.
הכניסו את הסכום והתקופה שאתם שוקלים וראו את שני המספרים יחד:
השפעת שינוי ריבית ומדד על ההחזר
| תרחיש | החזר ראשון | החזר הגבוה ביותר | סך הריבית וההצמדה | הפרש מהבסיס |
|---|
| שנה | תשלומים בשנה | ריבית והצמדה | קרן | יתרה בסוף השנה |
|---|
שפיצר: החזר קבוע, בהתחלה רובו ריבית. קרן שווה: אותו חלק קרן כל חודש, ההחזר יורד. במסלולים צמודים ההחזר והיתרה גדלים עם המדד לפי האינפלציה שהזנתם, וההצמדה נספרת יחד עם הריבית. הריבית האפקטיבית היא שיעור התשואה של כל התשלומים כולל הצמדה. הריביות לדוגמה נכונות ליולי 2026 (נתוני בנק ישראל דרך אתרי השוואה), פריים 4.75% נכון ל-1.9.2026. מגבלות בנק ישראל: לפחות שליש בריבית קבועה, עד שני שלישים בריבית משתנה, עד 30 שנה, החזר עד 50% מההכנסה הפנויה. תחזית, לא הצעת משכנתא.
החלטת בנק ישראל ב-21.10.2026 תזיז את מסלולי הפריים. מי ששוקל שעבוד בריבית משתנה כדאי שיבקש מהבנק לרענן את ההצעה אחריה, כי אותו מסלול בדיוק יכול להיראות אחרת לגמרי שבוע אחר כך.
לפני שאתם חותמים, תבדקו את סך הריבית בשתי החלופות ותשוו אותן זו לזו בכתב.
שאלות נפוצות
אפשר להגדיל את המשכנתא הקיימת לשיפוץ?
כן, וזה נקרא הלוואה לכל מטרה בשעבוד הדירה. המגבלה היא 70% מימון כולל, ומעל קו ה-50% עוד 200,000 ₪ בלבד לפי בנק ישראל.
מה עדיף, הלוואה צרכנית או שעבוד?
תלוי בסכום ובאורך החיים של השיפוץ. עד כ-100,000 ₪ ולשיפוץ שמחזיק כמה שנים, הלוואה צרכנית קצרה בדרך כלל זולה יותר בסך הכול.
כמה זמן לוקח לקבל הלוואה בשעבוד?
שבועות, לא ימים: צריך שמאות, אישור ורישום שעבוד. הלוואה צרכנית מאושרת הרבה יותר מהר.
השיפוץ מעלה את שווי הדירה לצורך המשכנתא?
רק אחרי שמאות חדשה, ולא באופן אוטומטי. שמאי מעריך את הנכס במצבו בפועל ביום הבדיקה.
מה קורה אם לא אעמוד בהחזר?
בהלוואה בשעבוד הדירה עומדת כנגד החוב, וזה ההבדל המהותי מהלוואה צרכנית. שעבוד מתאים רק לשיפוץ שמצדיק את הסיכון.
קראו גם
- משכנתא בישראל: כל השלבים במקום אחד
- משכנתא לכל מטרה וכמה אפשר למשוך
- מתי מחזור משכנתא באמת משתלם
- איחוד הלוואות לתוך המשכנתא
- מחשבון היטל השבחה
- מילון המונחים של האתר
המדריך הזה מיועד ל: A
