

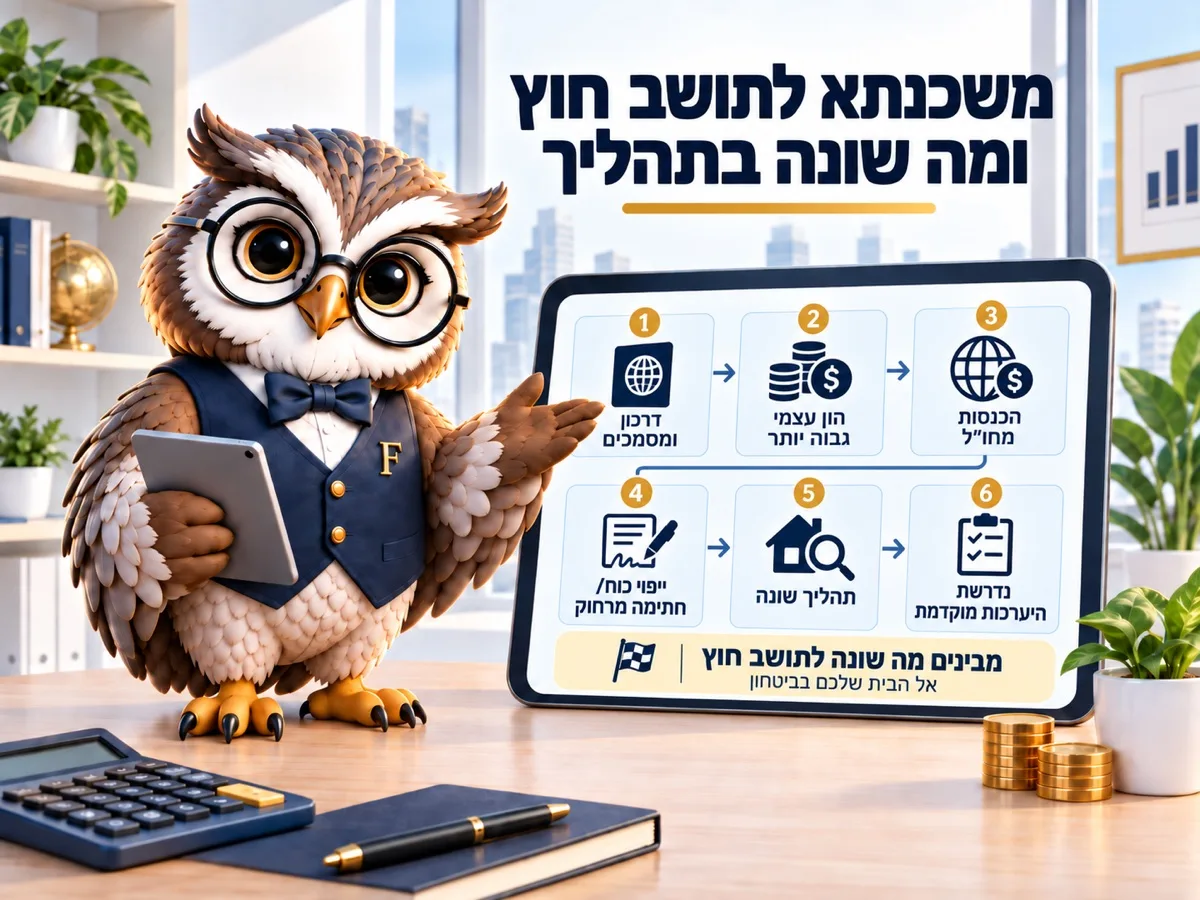

תושב חוץ יכול לקנות דירה בישראל ולקחת משכנתא, אבל שני מספרים משנים את התמונה: מימון של עד כ-50% משווי הנכס ומס רכישה שמתחיל ב-8% מהשקל הראשון. על דירה של 2,000,000 ₪ זה מיליון שקל הון עצמי ועוד 160,000 ₪ מס. התהליך עצמו ארוך יותר בגלל דרישות מסמכים ואימות הכנסה מחו"ל. נכון לספטמבר 2026.
אפשר לגור בפריז ולקנות דירה בחיפה, וגם לקבל משכנתא ישראלית. מה שלא אפשר זה לעשות את זה באותם תנאים של תושב ישראל.
ההבדל אינו ביחס אלא בשני מספרים, ושניהם ידועים מראש.
כמה מממנים
תושב חוץ שרוכש דירה בישראל נחשב בדרך כלל כרוכש דירה שאינה יחידה לעניין המימון, ולכן שיעור המימון המרבי הוא 50% משווי הנכס לפי בנק ישראל, נכון ל-2026. חצי מהעסקה חייב להגיע מהכיס.
הבנקים גם מחמירים יותר בבדיקת יחס ההחזר, שכן ההכנסה מגיעה ממטבע אחר ומשוק עבודה אחר. הוראה 329 של בנק ישראל מתירה עד 50% מההכנסה הפנויה, ובפועל בתיקים כאלה עובדים ב-2026 בטווח נמוך יותר.
נקודה מעשית: חלק מהבנקים דורשים שההחזר ישולם מחשבון ישראלי, ולכן פתיחת חשבון בישראל היא לרוב שלב מקדים ולא נלווה.
מס רכישה מהשקל הראשון
מי שאין לו דירה יחידה בישראל משלם מס רכישה שמתחיל ב-8% מהשקל הראשון ועולה ל-10% מעל המדרגה העליונה, לפי רשות המסים ב-2026. אין מדרגת פטור.
על דירה של 2,000,000 ₪ מדובר במחירי 2026 ב-160,000 ₪ מס, ועל דירה של 3,000,000 ₪ הסכום גבוה בהרבה. זה הסעיף שהכי מפתיע קונים מחו"ל, כי במדינות רבות אין מקבילה לו בסדר גודל כזה.
מי שעולה לישראל או מתכנן לעלות צריך לבדוק את מעמדו במועד הרכישה: הסטטוס בעת החתימה הוא שקובע את שיעור המס, ולעיתים דחייה של מספר חודשים משנה את החשבון כולו.
ההבדל בין מעמד למעמד גדול. עולה חדש שכבר קיבל תעודת עולה נחשב תושב ישראל, ולכן אם זו דירתו היחידה הוא משלם מס רכישה לפי מדרגות דירה יחידה של רשות המסים ומקבל מימון של עד 75%. אותו אדם, שבוע לפני העלייה, היה משלם 8% מהשקל הראשון ומקבל חצי מהמימון. ההפרש בין שני התרחישים על דירה של 2,000,000 ₪ הוא 160,000 ₪ במס ועוד 500,000 ₪ בהון עצמי נדרש. זו בדיוק הסיבה שכדאי לתאם את מועד הרכישה עם מועד העלייה, ולא להפך.
מה הבנק מבקש
- דרכון ותיעוד מעמד תושבות.
- אישורי הכנסה מחו"ל: תלושים, דוחות מס או אישור רואה חשבון, לרוב מתורגמים ולעיתים מאומתים נוטריונית.
- תדפיסי חשבון בנק מחו"ל לתקופה של שישה חודשים ומעלה.
- הסבר על מקור ההון העצמי, כחלק מכללי איסור הלבנת הון.
- שמאות לנכס בישראל ופתיחת חשבון ישראלי.
הסעיף שלוקח הכי הרבה זמן הוא תרגום ואימות המסמכים. מי שמתחיל לאסוף אותם רק אחרי שמצא דירה, מאבד שבועות בדיוק כשהמוכר לוחץ.
סיכון המטבע שלא מדברים עליו
ההכנסה שלכם בדולר, ביורו או בליש"ט, וההחזר בשקלים. כשהשקל מתחזק, ההחזר מתייקר במונחי המטבע שלכם, גם אם הריבית לא זזה.
אפשר להמחיש בשערים של 2026: החזר של 6,000 ₪ בחודש בשער של 3.7 שקלים לדולר הוא כ-1,622 דולר. באותו החזר בשער 3.3 מדובר ב-1,818 דולר, כלומר 196 דולר יותר בלי ששום דבר בהלוואה השתנה. על עשרים שנה זה הבדל מצטבר משמעותי, וכדאי להכניס אותו לתכנון ולא להתעלם ממנו.
מי שמתכנן להשכיר את הדירה בישראל מקבל גידור חלקי, כי ההכנסה משכר הדירה היא בשקלים, מאותו מטבע שבו משולם ההחזר.
עוד נקודה שכדאי להכיר: ניהול הנכס מרחוק. מי שקונה דירה להשקעה ומתגורר בחו"ל יצטרך מישהו שיטפל בשוכר, בתקלות ובוועד הבית. חברת ניהול גובה בדרך כלל אחוזים משכר הדירה, וזה מקטין את התשואה נטו. מי שסומך על קרוב משפחה שיעשה את זה בהתנדבות, כדאי שיבדוק אם זה באמת בר-קיימא לאורך שנים, כי דירה מושכרת מייצרת עבודה שוטפת ולא רק הכנסה.
תבדקו את המעמד לפני שמחפשים דירה
שלושה דברים לפני שמתחילים: מה מעמדכם לעניין מס רכישה, כמה הון עצמי נדרש לפי מימון של 50% במגבלת בנק ישראל, ואילו מסמכים הבנק שלכם דורש ובאיזה תרגום.
את החשבון הכולל אפשר לעשות במחשבון מס רכישה ואת ההחזר במחשבון המשכנתא. ההחלטה הבאה של בנק ישראל ב-21.10.2026 תשפיע על הריבית במסלולי הפריים.
ולמי שזה פחות מתאים: למי שמתכנן לעלות ארצה בתוך שנה או שנתיים, כי אז שווה לבדוק אם דחיית הרכישה משנה את מעמד המס; ולמי שההון העצמי שלו מגיע כולו מהלוואה במדינת המקור, כי הבנק בישראל יספור את ההחזר הזה.
מס הרכישה הוא הפער הגדול ביותר בין תושב ישראל לתושב חוץ, ואפשר לראות אותו במספרים:
| מדרגה | שיעור | חלק המחיר במדרגה | מס |
|---|
מדרגות מס רכישה נכונות ל-2026 ומוקפאות עד 15.1.2028, מקור: כל זכות ורשות המסים. משפרי דיור משלמים כדירה יחידה בתנאי שהדירה הקודמת נמכרת בתוך התקופה שקובע החוק (18 חודשים, בדקו את התנאי המדויק מול רשות המסים). הטבות לעולים, לנכים ולמשפחות שכולות לא בחישוב. תחזית, לא ייעוץ מס.
שאלות נפוצות
תושב חוץ יכול לקבל משכנתא בישראל?
כן, בדרך כלל עד כ-50% מימון ועם דרישות מסמכים מוגברות.
כמה מס רכישה משלמים?
8% מהשקל הראשון ועד המדרגה העליונה, ומעליה 10%, כשאין דירה יחידה בישראל, לפי רשות המסים ב-2026.
צריך חשבון בנק ישראלי?
לרוב כן, כי ההחזרים מבוצעים ממנו. זה גם מקל על ניהול התשלומים לספקים בישראל.
ההכנסה מחו"ל נחשבת?
כן, אבל היא דורשת תיעוד מסודר ולעיתים תרגום ואימות. חלק מהבנקים מכירים בה בשיעור חלקי.
מה קורה אם אעלה לישראל בהמשך?
המעמד לעניין מס נקבע במועד הרכישה, ולכן כדאי לבחון את העיתוי מראש מול עורך דין או יועץ מס.
קראו גם
- מחשבון מס רכישה לפי מדרגות
- משכנתא בישראל מההחלטה ועד הרישום בטאבו
- מילון המונחים של האתר
- משכנתא לדירה להשקעה
- משכנתא לזכאים ותנאי הזכאות
- סדר הפעולות במכירה עם משכנתא
