

שיעור 14 · הונאות פיננסיות בגיל מבוגר: איך מגנים על הכסף
הונאות פיננסיות בגיל מבוגר: איך נראית ההונאה הנפוצה, ארבעה סימנים שמזהים אותה בזמן, מה עושים אם כבר נמסר מידע, ולאן מדווחים.
- גיל פרישה
- 8 דקות קריאה
- שיעור 14 מתוך 15
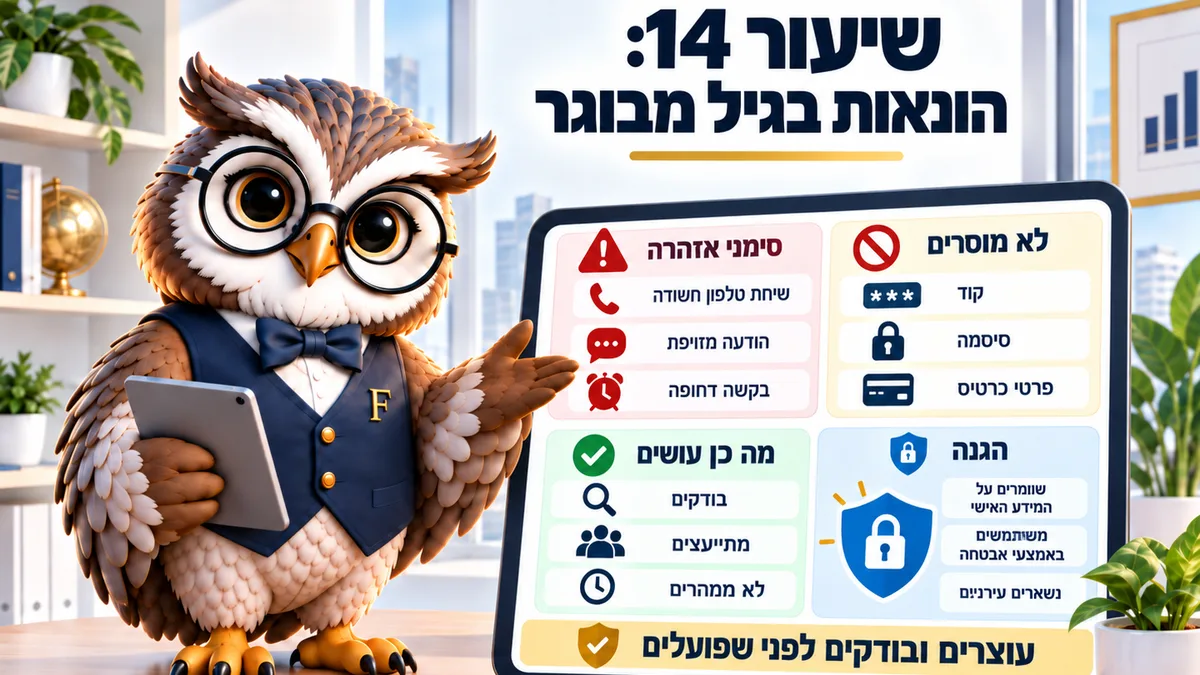
הונאות פיננסיות בגיל מבוגר כמעט תמיד עובדות באותו מנגנון: יוצרים דחיפות, מבקשים סודיות, ומבקשים גישה מרחוק או קוד. ההגנה הטובה ביותר היא כלל אחד: מנתקים ומתקשרים חזרה למספר שאתם מכירים. נכון לספטמבר 2026.
שיחה מגיעה ממספר שנראה רשמי. בצד השני אדם רגוע ומנומס שמסביר שיש חשד לפעילות חשודה בחשבון, ושצריך לפעול מיד. ככה נראות רוב ההונאות הפיננסיות בגיל מבוגר בישראל.
מכאן הכול מתגלגל מהר. מבקשים לאשר פרטים, מבקשים קוד שהגיע בהודעה, ולפעמים מבקשים להתקין אפליקציה שתאפשר עזרה מרחוק.
מערך הסייבר הלאומי מזהיר בדיוק מהתרחיש הזה: התחזות למשטרה, לבנקים ולחברות תקשורת, ובקשה להתקין תוכנה שמאפשרת שליטה מרחוק במכשיר. נכון ל-2026 זו ההונאה הנפוצה ביותר נגד אנשים מבוגרים.
איך בנויות הונאות פיננסיות בגיל מבוגר
שלב ראשון הוא אמון. הפונה יודע פרט אמיתי עליכם, למשל שם הבנק או ארבע ספרות של כרטיס, וזה מספיק כדי שהשיחה תישמע אמיתית.
אחריו מגיעה הדחיפות. אומרים שיש סכנה מיידית לכסף ושכל דקה חשובה, כי לחץ מוריד את יכולת השיפוט של כל אדם, בכל גיל.
נניח שיחה שנמשכת 11 דקות ובסופה מועברים 40,000 שקלים. אף אחד מאיתנו לא היה מקבל החלטה כזאת בישיבה רגועה בבנק, וזה בדיוק העניין: ההונאה לא משכנעת אתכם, היא מונעת מכם לחשוב.
אחר כך מגיע הבידוד. מבקשים לא לספר לאף אחד, לעיתים בטענה שמדובר בחקירה סמויה. זה הסימן הברור ביותר.
ולבסוף הפעולה עצמה: העברה בנקאית, מסירת קוד או התקנת אפליקציה. ברגע שהשלב הזה מתבצע הכסף יוצא תוך דקות, ולעיתים קרובות עובר לחשבון בחו"ל באותו ערב.
4 סימנים שמזהים בזמן
הראשון הוא לחץ זמן. גוף אמיתי לא מבקש להחליט בשלוש דקות, ותמיד אפשר לחזור אליו.
השני הוא בקשת קוד או סיסמה. בנק בישראל לא מבקש קוד שקיבלתם בהודעה ולא מבקש סיסמה בטלפון. בשום מצב.
השלישי הוא הבטחה לרווח גבוה ובטוח. השקעה שמבטיחה תשואה גבוהה בלי סיכון פשוט אינה קיימת, ובגיל הזה זה הפיתיון הנפוץ.
הרביעי הוא בקשה לשמור בסוד. משפחה וחברים הם מנגנון ההגנה הזול ביותר, וכל מי שמנסה לנתק אתכם מהם מסמן את עצמו.
תרגלו זיהוי
המשחק מציג הצעות והודעות, ואתם מחליטים אם מדובר בהזדמנות או בהונאה. אין צורך בהרשמה, והוא לוקח כמה דקות.
אחרי כמה סיבובים מתחילים לזהות תבנית קבועה: דחיפות, סודיות והבטחה שאינה יכולה להיות נכונה. זו בדיוק התבנית שמופיעה בשיחה אמיתית.
מה עושים כשזה קורה
קודם כול מנתקים. זו לא גסות רוח, וזו הפעולה הנכונה בכל מקרה של ספק.
אחר כך מתקשרים לבנק או לגוף עצמו, לפי מספר שמופיע בכרטיס או באתר הרשמי, ולא לפי מספר שנמסר בשיחה.
אם כבר נמסר מידע, פועלים מהר: מודיעים לבנק לחסום, משנים סיסמאות, ומדווחים למוקד 119 של מערך הסייבר הלאומי. ככל שהדיווח מוקדם יותר, כך גדל הסיכוי לעצור העברה.
ומספרים למישהו במשפחה. הרבה אנשים מתביישים ושותקים, והשתיקה הזאת היא מה שמאפשר להונאה להימשך חודשים ולפעמים שנים.
למשל, מי שמסר פרטים ולא סיפר לאיש מגלה כעבור חודשיים חיובים קטנים וחוזרים בכרטיס, בסכומים של 200 עד 400 שקלים, שנועדו לא למשוך תשומת לב. תלונה מוקדמת הייתה עוצרת את זה בשבוע הראשון.
הגנות שכדאי להקים מראש
הגדירו בבנק התראות על כל פעולה מעל סכום שתבחרו. התראה בהודעה מגיעה תוך שניות, והיא מאפשרת לתפוס פעולה חריגה בזמן.
סכמו כלל משפחתי פשוט: כל בקשה כספית בטלפון, גם אם היא נשמעת מקרוב משפחה, נבדקת בשיחה חוזרת למספר מוכר. מדובר בכלל אחד שמונע את רוב המקרים.
לפני כל השקעה, בדקו ברשות ניירות ערך אם למציע יש רישיון. שיחה למוקד 8840* יכולה לעזור גם לברר זכויות וגם לקבל הפניה נכונה.
ואל תחזיקו סכומים גדולים בחשבון עובר ושב. כסף שיושב בפיקדון או בקרן דורש פעולה נוספת כדי להוציא אותו, וזה זמן יקר שמאפשר להתעשת.
איך מגדירים התראות בבנק
רוב הבנקים מאפשרים להגדיר התראה בהודעה על כל פעולה מעל סכום שתבחרו, על משיכת מזומן, ועל כניסה לחשבון ממכשיר חדש. ההגדרה נעשית באפליקציה או בשיחה עם הבנק, והיא אינה עולה כסף.
שווה לבחור סכום נמוך יחסית. למשל 1,000 שקלים.
מי שמקבל התראה על פעולה שלא ביצע יכול להתקשר לבנק תוך דקות, ולעיתים זה ההבדל בין חיוב שנעצר לבין כסף שכבר יצא מהחשבון.
שווה להוסיף לזה כלל פשוט על העברות גדולות: כל העברה מעל סכום שתקבעו מחכה 24 שעות לפני שהיא מבוצעת. לילה אחד של המתנה מספיק כדי שרוב ההונאות יתפרקו מעצמן, כי הן בנויות על לחץ ועל דחיפות.
מה מותר למסור ומה לא
מותר למסור שם ומספר תעודת זהות לגוף שאתם יזמתם אליו שיחה. אסור למסור קוד שהתקבל בהודעה, סיסמה, פרטי כרטיס מלאים או גישה מרחוק למחשב ולטלפון, בשום מצב ולאף גורם.
הכלל הזה פשוט לזכירה. אתם מתקשרים, אתם מוסרים. הם מתקשרים, אתם מנתקים ובודקים.
סדר הפעולות לחודש הזה
הפעילו התראות בבנק על פעולות מעל סכום שתקבעו, ושמרו את מספרי 119 ו-8840* בטלפון. סכמו עם המשפחה את כלל השיחה החוזרת, וכדאי גם לבדוק ברשות ניירות ערך כל הצעת השקעה לפני שמעבירים שקל. אם מגיעה שיחה חשודה, מנתקים ומתקשרים חזרה למספר מוכר.
שאלות נפוצות על הונאות פיננסיות
איך יודעים שזאת באמת הבנק?
לא יודעים. מנתקים, ומתקשרים חזרה למספר שמופיע בכרטיס או באתר הרשמי, ובנק אמיתי לא ייפגע מזה ולא ינסה למנוע מכם לעשות את זה אלא דווקא יברך עליו.
מסרתי קוד בטלפון, מה עכשיו?
מתקשרים מיד לבנק לחסימה, משנים סיסמאות ומדווחים למוקד 119 של מערך הסייבר הלאומי, ואם כבר בוצעה העברה מבקשים מהבנק לנסות לעצור אותה עוד באותו יום.
האם הבנק מחזיר כסף שנגנב בהונאה?
זה תלוי בנסיבות. בכל מקרה מגישים תלונה ומתעדים הכול בכתב, כי התיעוד הוא הבסיס לכל בירור מול הבנק ומול המשטרה.
מה עם הצעות השקעה ברשתות?
כל הצעה שמדברת על רווח מהיר ובטוח היא סימן אזהרה. בודקים רישיון ברשות ניירות ערך, ולא מעבירים כסף לגוף שלא ניתן לאמת.
איך מדברים על זה עם הורה מבוגר?
בלי להאשים ובלי ללעוג. מציעים כלל משותף של שיחה חוזרת, מפעילים התראות, ומסכמים שכל בקשה חריגה נבדקת יחד, כי זה מה שמגן באמת.
קראו גם: מאיפה מתחילים לפני פרישה · כמה כסף להשאיר נזיל · השקעות אחרי הפרישה
המדריך הזה מיועד ל: גיל פרישה