

שיעור 15 · 10 שנים לפני הפרישה: מה צריך לבדוק
10 שנים לפני הפרישה עוד אפשר לתקן: גיל הפרישה המדויק, הפער בין הקצבה הצפויה להוצאה, מסלולי ההשקעה, החובות והמיסוי על משיכה.
- גילאי 26–60
- 10 דקות קריאה
- שיעור 15 מתוך 15
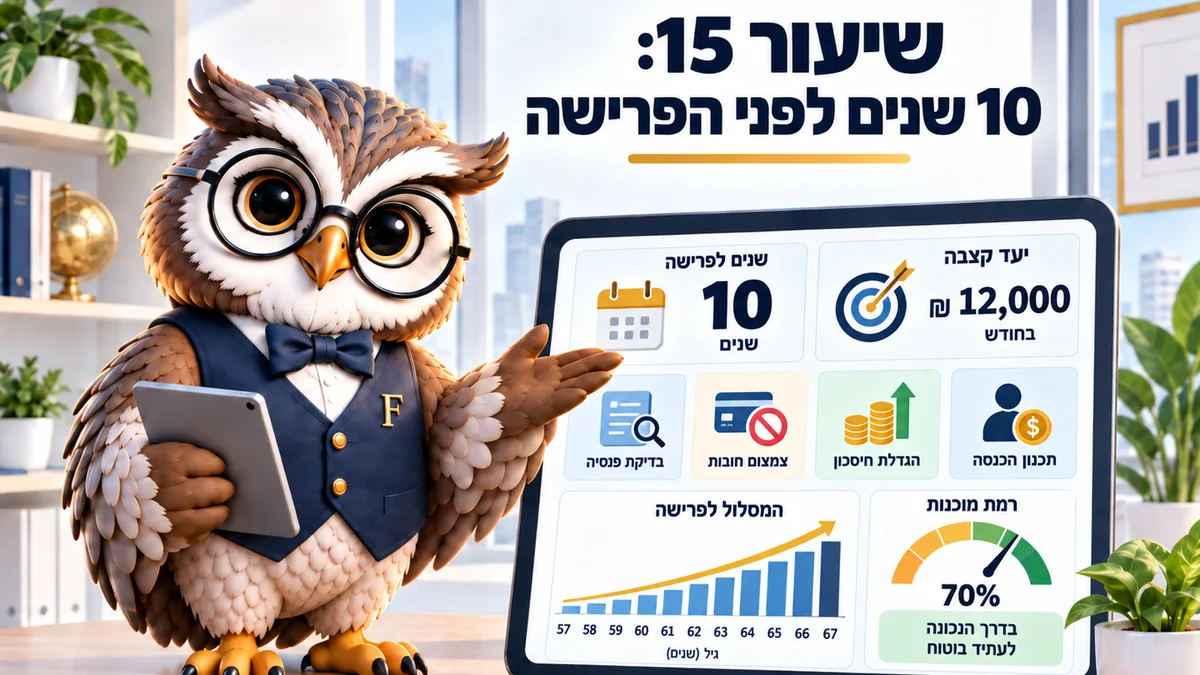
עשר שנים לפני הפרישה עדיין אפשר לשנות את התוצאה בעשרות אחוזים, ואחרי הפרישה כמעט לא ניתן. שש בדיקות: תאריך הפרישה המדויק, הקצבה הצפויה, ההוצאה הצפויה, מסלולי ההשקעה, החובות והמיסוי. נכון לספטמבר 2026.
בגיל 55 עדיין יש 12 שנות הפקדה לפני גיל 67, וזה מספיק כדי לשנות את הקצבה באלפי שקלים בחודש. בגיל 66 אותן פעולות כמעט לא משפיעות.
זה כל ההיגיון של השיעור הזה. 10 שנים לפני הפרישה הוא החלון שבו לכל החלטה יש עוד זמן לעבוד, ובו הבדיקות עדיין זולות.
הבדיקה מתחילה בתאריך ולא בכסף. בלי לדעת את היום המדויק אי אפשר לחשב שום דבר אחר, ובמיוחד לא את הפער שצריך לסגור. רוב האנשים מכירים את הגיל בקירוב ולא את החודש, וזה מספיק כדי לשבש חישוב שלם.
2 תאריכים שצריך לדעת בעל פה
גיל הפרישה לגברים הוא 67. לפי ביטוח לאומי, לנשים שנולדו מ-1970 ואילך הוא 65, ולנשים שנולדו בין 1960 ל-1969 הוא נקבע לפי טבלה שעולה בהדרגה.
אפשר לפרוש מוקדם יותר, וזה מקטין את הקצבה בשני אופנים: פחות שנות הפקדה, ומקדם קצבה גבוה יותר שמחלק את הצבירה לתקופה ארוכה יותר. דחייה עובדת הפוך ומגדילה את הקצבה.
שווה גם להבחין בין גיל הפרישה לבין גיל פרישת חובה. אפשר להמשיך לעבוד גם אחרי גיל 67 בהסכמת המעסיק, ואז ההפקדות ממשיכות והקצבה גדלה.
התאריך השני שכדאי לדעת הוא מתי מתחילה הזכאות לקצבת אזרח ותיק, והוא לא בהכרח זהה לגיל שבו אתם מפסיקים לעבוד. יש מבחן הכנסות בשנים הראשונות, ולכן מי שממשיך לעבוד עשוי לקבל את הקצבה מאוחר יותר או בסכום שונה, וזה בדיוק סוג הפרט שמפתיע אנשים שנה לפני הפרישה.
לדוגמה, אישה ילידת 1964 שמתכננת לפרוש בגיל 62 צריכה לדעת שהיא מוותרת על שלוש שנות הפקדה ועל שיפור במקדם, ושהיא גם תמתין לקצבת אזרח ותיק, שמגיעה בגיל מאוחר יותר.
הפער בין הקצבה להוצאה
שני מספרים קובעים את איכות הפרישה. הקצבה הצפויה מכל המקורות, וההוצאה הצפויה בפועל.
הקצבה מורכבת מהחיסכון הפנסיוני שלכם ומקצבת אזרח ותיק, שהיא 1,838 שקלים ליחיד ו-2,762 שקלים לזוג. ההוצאה הצפויה נאמדת בדרך כלל ב-70% עד 80% מההוצאה הנוכחית, ולא מהשכר.
נניח זוג שמוציא היום 18,000 שקלים בחודש. ההערכה לפרישה היא כ-13,500 שקלים, ואם הקצבאות מכסות 10,000, הפער השנתי הוא 42,000 שקלים שצריך לבוא מחיסכון או משינוי בתוכנית.
הפער הזה הוא המספר החשוב ביותר בעשור האחרון לפני הפרישה, והוא גם היחיד שאפשר לצמצם בכמה דרכים במקביל: להגדיל הפקדות, לדחות פרישה בשנה או שנתיים, לסגור חובות לפני המועד, או להקטין הוצאה קבועה כמו רכב שני. כל אחת מהפעולות האלה לבדה נראית קטנה, וארבע ביחד סוגרות בדרך כלל את רוב הפער.
תבדקו את תאריך הפרישה
הכניסו את תאריך הלידה שלכם. המחשבון יראה את גיל הפרישה המדויק ואת התאריך שממנו מתחילה הזכאות.
מחשבים לפי הנתונים שהזנתם.
איך נבנית הקצבה
| שנת לידה | גיל פרישה | מענק מעבר מרבי |
|---|
המודל: גיל הפרישה לגברים 67, ולנשים לפי טבלת המוסד לביטוח לאומי, מ-62 לילידות עד 1959 ועד 65 לילידות 1970 ואילך. גיל פרישת חובה, שבו המעסיק רשאי לחייב פרישה, הוא 67 לשני המינים. מגיל 70 הקצבה משולמת בלי מבחן הכנסות. הקצבה כאן היא קצבה בסיסית עם תוספת ותק, בלי השלמת הכנסה ובלי קצבאות אחרות, והיא כפופה למבחן הכנסות עד גיל 70. הנתונים נכונים ל-2026, מקור: המוסד לביטוח לאומי, כל זכות. תחזית, לא ייעוץ.
קחו את התאריך הזה והכניסו אותו לכל חישוב אחר. שנה אחת של פער בהנחה משנה את התמונה יותר מכל ויכוח על מסלול השקעה.
הסיכון שמשנה כיוון בעשור האחרון
בגיל 35 ירידה בשוק היא הזדמנות. בגיל 62 היא סיכון אמיתי, כי אין מספיק שנים להתאוששות.
בעשור האחרון מקובל להקטין בהדרגה את החשיפה למניות בכסף שמיועד לשנים הראשונות של הפרישה. מסלולים תלויי גיל עושים את זה אוטומטית, ומי שבחר מסלול ידני צריך לבדוק את זה בעצמו, כי אף אחד לא יעשה את זה במקומו.
מצד שני, פרישה איננה סוף ההשקעה. קצבה משולמת עשרים שנה ויותר, ולכן חלק מהכסף ממשיך להיות מושקע לטווח ארוך גם אחרי גיל 67, והעברת הכול לאפיק סולידי חושפת אתכם לשחיקה של האינפלציה.
הכלל המעשי הוא לחלק לפי שנים. כסף לחמש השנים הראשונות של הפרישה יושב בסולידי, והשאר נשאר מפוזר לפי הטווח שלו.
למשל, זוג שפורש בעוד שמונה שנים יכול להשאיר את רוב הצבירה במסלול כללי, ולהתחיל להעביר בכל שנה חלק ממנה לאפיק סולידי, החל מחמש שנים לפני התאריך. ההעברה ההדרגתית הזאת מונעת מצב שבו הכול מועבר ביום אחד, במחיר של אותו יום, וזה סיכון שקל לוותר עליו מראש.
מיסוי ומשיכות, מה לדעת מראש
קרן השתלמות (קופת חיסכון דרך המעסיק) נעשית נזילה אחרי שלוש שנים למי שהגיע לגיל פרישה, ולא רק אחרי שש. זו נקודה שרבים לא מכירים, והיא משנה את סדר המשיכות.
תיקון 190 מאפשר מגיל 60, ובתנאי שיש קצבה מזערית של 5,306 שקלים לחודש, למשוך כספים מקופת גמל (מכשיר חיסכון מנוהל) במסלול הוני עם מס של 15% על הרווח הנומינלי במקום 25% על הרווח הריאלי. זו הטבה משמעותית למי שעומד בתנאים.
הסדר של המשיכות משפיע על המס הכולל, ולכן כדאי לבנות אותו מראש ולא בשנה שבה צריך את הכסף. משיכה גדולה בשנה אחת יכולה להעלות אתכם למדרגת מס גבוהה יותר, ופריסה על פני שנתיים או שלוש מייצרת לעיתים חיסכון של עשרות אלפי שקלים.
חובות והוצאות קבועות לפני התאריך
העיקרון פשוט: נכנסים לפרישה בלי החזרים חודשיים. קצבה קבועה מול החזר קבוע היא משוואה לחוצה, ובמיוחד כשההכנסה כבר לא גדלה.
המשכנתא היא המקרה הבולט. מי שנשארו לו שבע שנות החזר בגיל 60 יכול לבדוק האם להגדיל את ההחזר החודשי עכשיו, בזמן שיש עוד שכר, במקום לגרור אותו לתוך שנות הקצבה.
לצד זה כדאי למפות הוצאות קבועות שייעלמו בפרישה ואלה שיישארו. נסיעות לעבודה וביגוד מקצועי נעלמים, ואילו ביטוח בריאות, תרופות ועזרה בבית דווקא גדלים עם השנים, ולכן ההערכה הזהירה מניחה שהחיסכון בהוצאות קטן ממה שנדמה.
המשימה לחודש הזה
תבדקו במחשבון את תאריך הפרישה המדויק שלכם, ואז משכו מהמסלקה הפנסיונית את הקצבה הצפויה. חשבו את ההוצאה הצפויה לפי 75% מההוצאה הנוכחית, ורשמו את הפער בדף אחד לפני שאתם מחליטים משהו.
שאלות נפוצות על תכנון פרישה
האם כדאי לדחות את הפרישה בשנתיים?
דחייה מגדילה את הקצבה משני כיוונים: עוד הפקדות ומקדם נמוך יותר. זו אחת הפעולות החזקות ביותר, והיא כמובן תלויה בבריאות, בשוק העבודה וברצון האישי.
מה קורה לקרן השתלמות בפרישה?
היא נזילה אחרי שלוש שנים למי שהגיע לגיל פרישה, והרווחים פטורים ממס עד התקרה. אפשר גם להשאיר אותה ולתת לה להמשיך לצבור, וזו לרוב אפשרות טובה יותר ממשיכה מיידית.
כמה כסף צריך כדי לפרוש בכבוד?
אין מספר אוניברסלי, כי הכול נגזר מההוצאה החודשית שלכם ומהקצבאות שמגיעות. החישוב המעשי הוא הפער החודשי כפול 12 וכפול מספר שנות הפרישה הצפויות, ועל זה מוסיפים מרווח לאינפלציה ולהוצאות רפואיות.
מתי מגישים בקשה לקצבת אזרח ותיק?
סמוך לגיל הזכאות, ולא אחרי. הגשה מאוחרת יכולה לגרוע תשלומים, ולכן שווה לסמן את התאריך ביומן שנה מראש.
יש לי כמה קרנות ישנות, מה עושים איתן בעשור האחרון?
מאחדים ומשווים את העמלות, כי בצבירה גדולה כל עשירית אחוז שווה הרבה. שווה גם לוודא שהמוטבים מעודכנים בכל אחת מהקרנות לפני הפרישה.
קראו גם: מחשבון גיל פרישה · מחשבון תיקון 190 · מחשבון קצבה צפויה
המדריך הזה מיועד ל: בוגרים 26–60