

שיעור 6 · סדר עדיפויות פיננסי: דירה, ילדים, רכב והשקעות
סדר עדיפויות פיננסי בין דירה, ילדים, רכב והשקעות: איזו מטרה מקדימה איזו, למה הון עצמי קודם לרכב, ואיך בודקים מה באמת אפשרי היום.
- גילאי 26–60
- 9 דקות קריאה
- שיעור 6 מתוך 15
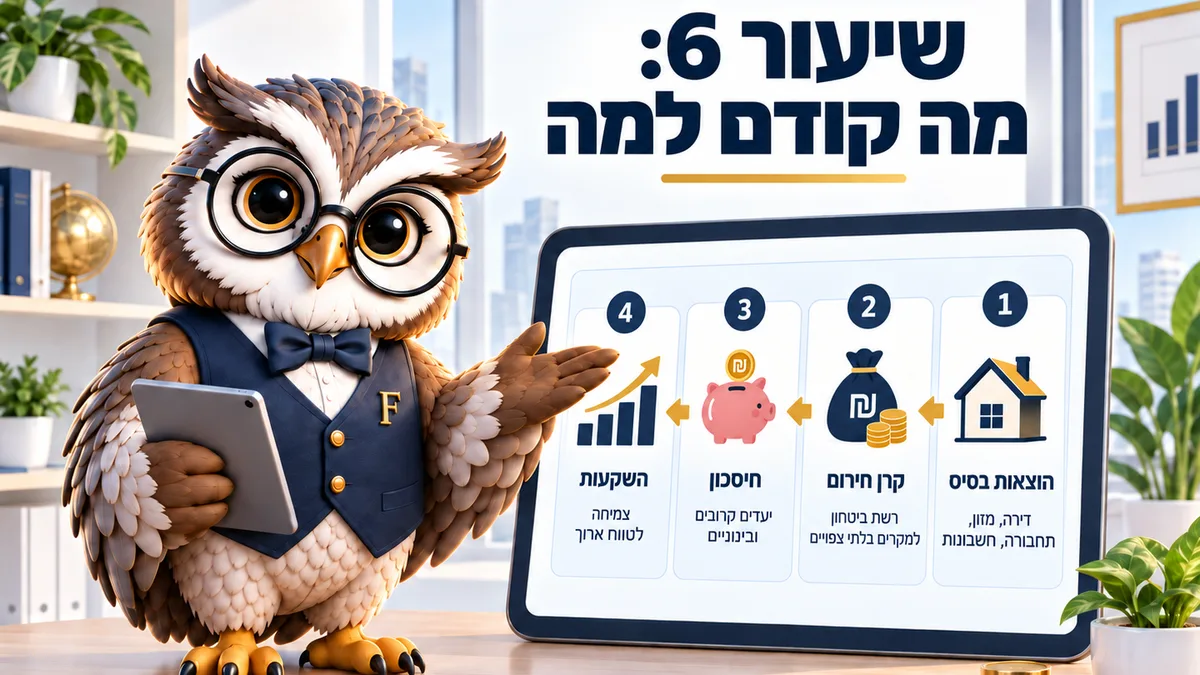
סדר עדיפויות פיננסי לא נקבע לפי מה שדחוף אלא לפי מה שעולה יותר כשמאחרים. כרית וחוב יקר קודמים לכול, אחריהם הון עצמי לדירה, ורק אז רכב והשקעות. מחיר ממוצע של דירה בישראל עמד על 2,435,000 שקלים ברבעון השני של 2026. נכון לספטמבר 2026.
בגיל 30 מתחרות ארבע מטרות גדולות על אותו כסף: דירה, ילדים, רכב, השקעות. רוב המשפחות מנסות לקדם את כולן במקביל, ומגלות אחרי שלוש שנים שאף אחת מהן לא זזה באמת.
הבעיה איננה גובה ההכנסה. סדר עדיפויות פיננסי קיים בכל בית, גם כשאף אחד לא ניסח אותו, וכשהוא לא מנוסח הכסף הולך פשוט למטרה שצועקת הכי חזק באותו חודש.
מה קודם דירה או השקעות היא שאלה שנשמעת פילוסופית, ויש לה תשובה מספרית למדי. היא תלויה בעלות של איחור בכל אחת מהן.
קודם מה שמתייקר כשמחכים
יש מטרות שהמחיר שלהן עולה עם הזמן, ויש כאלה שנשארות במקום. זה כל הסיפור.
חוב יקר מתייקר מדי חודש, ולכן הוא ראשון. תקרת הריבית בחוק אשראי הוגן עומדת ב-2026 על 18.25%, והלוואה בריבית כזאת מוחקת כל תשואה שתשיגו במקום אחר.
הון עצמי לדירה מתייקר כשמחירי הדיור עולים, וגם כשהם יורדים הוא לא מתייקר לאחור. השקעה בשוק ההון מתייקרת בדרך אחרת: כל שנה שלא הושקעה היא שנה שלא צברה ריבית דריבית, וזה הפסד שקשה להשלים.
רכב, לעומת זאת, זול יותר כשמחכים. רכב בן שלוש עולה פחות מרכב חדש, ולכן דחייה של שנתיים בהחלפת רכב היא כמעט תמיד החלטה מרוויחה, בניגוד לדחייה של הפקדה פנסיונית.
4 השלבים בסדר הנכון
ראשון, כרית של חודש הוצאות. שני, חוב יקר וסגירת מינוס. שלישי, הון עצמי לדירה או השלמת הכרית לשלושה חודשים. רביעי, השקעה שוטפת ורכב.
הילדים אינם שלב בסדר הזה, והם רצים לרוחב כל השלבים. גן וצהרון הם הוצאה שוטפת, חיסכון לילד הוא מטרה ארוכה, וההחלטה על גודל המשפחה כמעט אף פעם לא מתקבלת לפי טבלה.
מה שכן אפשר לתכנן זה העיתוי. נניח משפחה שיודעת שבעוד שנה מתחיל גן פרטי ב-2,800 שקלים בחודש. אם היא מזיזה את קניית הרכב בשנתיים ומרכזת את הסכום הפנוי בהון עצמי, היא נכנסת לשנה הכבדה עם כרית ובלי החזר חדש, וזו כמעט תמיד ההחלטה שמבדילה בין שנה לחוצה לשנה שמסתדרת. משפחה שעשתה את זה הפוך מגלה שהיא משלמת על רכב חדש בדיוק בחודשים שבהם ההוצאה על הילדים בשיא.
לדוגמה, זוג עם הכנסה משותפת של 26,000 שקלים ו-3,000 שקלים פנויים בחודש. אם הם מפצלים את הסכום בין ארבע מטרות, כל מטרה מקבלת 750 שקלים, וההון העצמי לדירה ייבנה בקצב שלוקח 15 שנה, וזה בדיוק המצב שבו כל המטרות זזות באיטיות מייאשת ואף אחת לא מגיעה ליעד. אם במקום זה הם מרכזים 2,200 שקלים בהון עצמי ו-800 בשאר, הם מגיעים ל-300,000 שקלים תוך עשר שנים, ובדרך גם מפסיקים להרגיש שהם דורכים במקום. ההבדל בין שתי הגרסאות הוא לא חריצות אלא ריכוז.
מס רכישה נכנס כאן לתמונה. לדירה יחידה המדרגה הראשונה היא 0% עד 1,978,745 שקלים, ומעליה המדרגות עולות, כך שמחיר הדירה משפיע גם על ההון העצמי הנדרש וגם על המס.
תבדקו מה אפשרי היום
הכניסו את ההכנסות שהבנק סופר, את ההון העצמי ואת ההחזר שאתם מוכנים לשלם. המחשבון יראה את טווח המחירים הריאלי שלכם.
—
| תקופה | משכנתא מקסימלית | החזר חודשי | מחיר דירה מקסימלי | סך הריבית לבנק |
|---|
| שורה | סכום | מה הבנק עושה איתה |
|---|
החישוב לפי הוראת ניהול בנקאי תקין 329 של בנק ישראל, גרסה 12 מ-08.02.2026: אחוז מימון עד 75% לדירה יחידה, 70% לדירה חליפית ו-50% לדירה להשקעה (סעיף 2); יחס החזר מעל 50% מההכנסה הפנויה אסור (סעיף 5), ומעל 40% מחייב את הבנק בהקצאת הון גבוהה יותר (סעיף 6), ולכן רוב הבנקים עוצרים ב-35% עד 40%; תקופה עד 30 שנה (סעיף 8). הכנסה פנויה = הכנסה נטו קבועה ומוכחת פחות התחייבויות שנותרו להן יותר מ-18 חודשים ומזונות, ופחות שכר דירה שממשיכים לשלם (נספח א'). מה שאין כאן ותלוי בבנק: ותק בתעסוקה, נתוני מערכת נתוני אשראי, ערבים, ואחוזי ההכרה בהכנסות משתנות. תחזית, לא אישור עקרוני.
אם המספר שיצא נמוך מהציפייה, זו לא סיבה לוותר על המטרה. זו סיבה לדעת כמה שנים נדרשות, ולבדוק מה משנה את התוצאה: הון עצמי גדול יותר, החזר גבוה יותר או אזור אחר.
3 טעויות שחוזרות בסדר עדיפויות פיננסי
הראשונה היא רכב לפני הון עצמי. רכב חדש ב-150,000 שקלים שנרכש שנתיים לפני קניית דירה גורע מההון העצמי, מוסיף החזר חודשי ומקטין את סכום המשכנתא שהבנק יאשר.
השנייה היא השקעה לפני סגירת חוב. תיק השקעות שמניב בממוצע 7% לצד הלוואה בריבית 12% הוא הפסד ודאי, וזה נכון גם אם התיק עלה השנה.
השלישית היא הון עצמי מינימלי. בנק ישראל מגביל את המימון ל-75% לדירה יחידה, ורבים מכוונים בדיוק לרף הזה. התוצאה היא החזר גבוה ורגישות גדולה לריבית הפריים (ריבית בסיס משתנה שנגזרת מריבית בנק ישראל, ועומדת כעת על 4.75%), בלי מרווח לתיקונים בדירה בשנה הראשונה.
אני חושב שהטעות השלישית היא היקרה מכולן, כי היא נראית כמו הצלחה ברגע החתימה. שנתיים אחר כך היא נראית כמו לחץ חודשי קבוע.
הדרך הפשוטה לבדוק אם הסדר שלכם נכון היא לשאול מה קורה לכל מטרה אם דוחים אותה בשנתיים, ולרשום את התשובה במספרים ולא בתחושות. רכב שנדחה בשנתיים יעלה בדרך כלל פחות, כי אותו דגם בן שלוש שנים מתומחר נמוך משמעותית מרכב חדש שיוצא מהאולם. הון עצמי שנדחה בשנתיים חשוף למחירי הדיור של אותה תקופה, והם יכולים לזוז לשני הכיוונים ואיש אינו יודע מראש לאן. הפקדה לקרן ההשתלמות שנדחתה בשנתיים לא נדחתה כלל, אלא נמחקה, מפני שהחלק של המעסיק לא נצבר אחורה ולא ניתן להשלמה בשום שלב מאוחר יותר. שלוש התשובות האלה מסדרות את רוב הוויכוחים בתוך רבע שעה של עבודה משותפת.
מתי כן נכון לשבור את הסדר
הסדר איננו חוק. יש שלושה מצבים שבהם נכון לסטות ממנו, וכולם ניתנים להסבר במספרים.
הראשון הוא כשהמעסיק מפריש כסף שלא יינתן אחר כך, כמו קרן השתלמות (קופת חיסכון שנפתחת דרך מקום העבודה ונעשית נזילה אחרי שש שנים). ויתור עליה שווה ויתור על כ-7.5% מהשכר, ואין מטרה שמצדיקה את זה.
השני הוא הזדמנות קצובה בזמן, למשל מחיר דירה שנסגר עם המשפחה או הלוואה מהמשפחה בתנאים טובים. השלישי הוא צורך אמיתי, כמו רכב שהתפרק למשפחה שגרה רחוק מתחבורה ציבורית, ושם הדחייה עולה יותר מהקנייה.
המשימה לחודש הזה
כתבו את ארבע המטרות הגדולות שלכם עם סכום ותאריך לכל אחת. סמנו את זו שמתייקרת הכי מהר כשמחכים, והעבירו אליה לפחות 60% מהסכום הפנוי החודשי. אחר כך תבדקו במחשבון איך זה משנה את התאריך שבו היא מושגת.
שאלות נפוצות על סדר עדיפויות
מה קודם, הון עצמי לדירה או השקעה בשוק ההון?
אם הדירה מתוכננת בתוך חמש שנים, ההון העצמי קודם והוא צריך לשבת בכסף נזיל ולא במניות. מעבר לחמש שנים אפשר לשלב, כי לטווח כזה תנודתיות היא פחות בעיה.
כמה הון עצמי צריך באמת?
לפחות 25% ממחיר הדירה לדירה יחידה, ומעליהם העלויות הנלוות: מס רכישה, עורך דין, תיווך, הובלה, ולפעמים גם שיפוץ ראשוני. בפועל כדאי לתכנן 30% כדי לא להגיע לחתימה בלי מרווח.
ילדים דוחים את כל השאר?
לא, אבל הם משנים את גודל הסכום הפנוי. שנתיים של גן פרטי או צהרון יכולות להוריד 2,000 עד 3,500 שקלים בחודש מהיכולת לחסוך, וזה שינוי שצריך להיכנס לתוכנית מראש ולא בדיעבד.
מה עושים כשבני הזוג לא מסכימים על הסדר?
מדרגים כל מטרה בשני מספרים: כמה היא עולה, וכמה היא מתייקרת בשנה של דחייה. המספר השני בדרך כלל מסיים את הוויכוח.
קראו גם: מחשבון כושר החזר · מחשבון מס רכישה · מערכת כלכלית למשפחה
המדריך הזה מיועד ל: בוגרים 26–60