

שיעור 1 · מערכת כלכלית למשפחה: איך בונים אותה
מערכת כלכלית למשפחה מתחילה בשלוש שכבות ולא בטבלת הוצאות: שוטף, כריות ומטרות. ככה בונים אותה בשעה אחת ומה בודקים בכל חודש.
- גילאי 26–60
- 9 דקות קריאה
- שיעור 1 מתוך 15
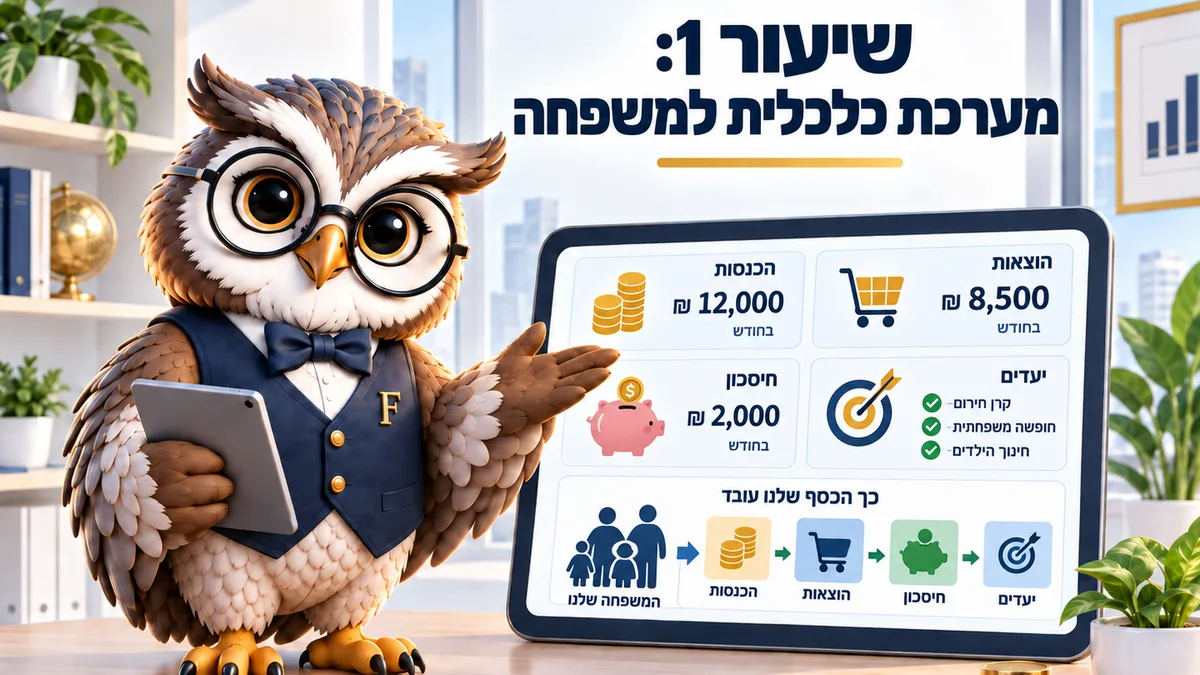
משפחה לא מנוהלת בטבלת הוצאות אחת אלא בשלוש שכבות: השוטף של החודש, הכריות שסופגות הפתעות, והמטרות שיש להן תאריך. ההוצאה הממוצעת של משק בית בישראל היא 18,088 שקלים בחודש, אבל הממוצע לא מנהל אף משפחה. נכון לספטמבר 2026.
התחושה שהחיים נעשו יקרים מופיעה כמעט תמיד בשנה שבה קרו שלושה דברים ביחד, ורק אחד מהם קשור למחירים. האינפלציה השנתית עומדת על 1.5% בלבד, ובאותה שנה בדיוק נולד ילד, עלה שכר הדירה ונוסף חוג.
מה שקרה בפועל הוא שהמשפחה גדלה מהר יותר מהשיטה שמנהלת אותה. תקציב משפחתי אחד מחזיק כשיש הכנסה אחת ושישה סעיפים, ומשפחה מגיעה תוך שנתיים לשתי הכנסות, לארבעים סעיפים ולשלושה מועדי חיוב שונים בחודש. מערכת כלכלית למשפחה מתחילה בדיוק בנקודה הזאת.
לפי סקר הוצאות משק הבית של הלמ"ס לשנת 2023, ההוצאה החודשית הממוצעת היא 18,088 שקלים וההכנסה הכספית נטו 21,606 שקלים. זה ממוצע שמערבב משק בית של נפש אחת עם משפחה של שש נפשות, ולכן הוא לא מתאים לאף אחד.
למה תקציב אחד כבר לא מספיק
תקציב הוא רשימה של מה שנכנס ומה שיוצא בחודש אחד. משפחה חיה בשלושה מחזורי זמן במקביל, וזה כל ההבדל.
יש את החודש: קניות, דלק, גנים, חשמל. יש את השנה, שבה יושבים הביטוחים, הארנונה, טיפולי השיניים, הציוד לבית הספר והחופשה. ויש את העשור, שבו יושבות המשכנתא, הפנסיה גם יחד עם הלימודים של הילדים.
שלושת המחזורים האלה לא מתחרים על תשומת לב באופן הוגן. החודש צועק, השנה לוחשת, והעשור שותק לגמרי עד שמגיעים אליו.
בכלי אחד החודש מנצח. תמיד. הסעיפים השנתיים מגיעים כהפתעה, ההוצאה של העשור נדחית לשנה הבאה, ואז מגיע ינואר ומתברר שמה שנשאר בצד נגמר על חידוש ביטוחים.
בהרכב ההוצאה של הלמ"ס הדיור לוקח 25.3%, תחבורה ותקשורת 18.6% ומזון 17.9%. שלושת הסעיפים האלה הם כשני שלישים מהתמונה, וכל השאר הוא רעש שקל מאוד להתעסק בו במקום בהם.
שלוש שכבות שמחליפות את הטבלה
השכבה הראשונה היא השוטף, וכאן נמצא כל מה שמתרחש בכל חודש. ההחלטה היחידה שצריך לקבל עליו היא סכום, לא רשימה.
הכריות הן השכבה השנייה. זה כסף שיושב בצד כדי לספוג דברים שקורים פעם בשנה או פעם בשלוש שנים, כמו תיקון רכב, מקרר שנשרף, טיפול שיניים או חודש בלי עבודה.
השכבה השלישית היא המטרות שיש להן תאריך. חופשה בקיץ, החלפת רכב בעוד שלוש שנים, הון עצמי לדירה, פנסיה. לכל מטרה יש שלושה נתונים: סכום, תאריך, והפקדה חודשית שמחברת ביניהם. בלי השלושה היא משאלה.
ההפרדה נשמעת טכנית והיא משנה התנהגות. ברגע שכסף הכריות יושב בחשבון נפרד הוא מפסיק להיראות כמו עודף בעובר ושב, והמשפחה מפסיקה להוציא אותו בסוף החודש על דברים קטנים שנראים באותו רגע הגיוניים לגמרי.
שכבה היא לא בהכרח חשבון בנק. אפשר לנהל אותה בחשבון נפרד, בקרן כספית (קרן שמחזיקה פיקדונות ומכשירים קצרים מאוד, והכסף בה נזיל תוך יום עסקים אחד) או אפילו בשורה בגיליון, אם הגבול באמת מכובד. למשל, משפחה שמעבירה 1,500 שקלים בחודש לקרן כספית רואה את הסכום בנפרד ולא מתבלבלת בינו לבין יתרת העובר ושב.
מבחן פשוט לשכבה: אם אפשר להוציא ממנה כסף בלי לשים לב, היא לא שכבה אלא עוד שורה בעובר ושב.
12 התשלומים שנעלמים מהתקציב
קחו כל מה שמשלמים פעם בשנה. חברו את הכול, וחלקו ב-12. זה המספר שחסר ברוב התקציבים המשפחתיים, והוא בדרך כלל גדול בהרבה ממה שנדמה לבני הזוג לפני שהם מחשבים אותו.
לדוגמה, ביטוח רכב 3,600 שקלים, ביטוח דירה 1,200, ארנונה 6,000, חוגים וציוד לבית הספר 4,800, טיפולי שיניים 2,500 וחופשה 6,000. הסכום הוא 24,100 שקלים בשנה, כלומר בערך 2,000 שקלים בחודש שצריכים לשבת בצד לפני שמחליטים מה נשאר.
משפחה שלא מפרישה את ה-2,000 האלה חיה כל חודש בתחושה שהיא מסתדרת, ונכנסת למינוס פעמיים בשנה, בדיוק כשמגיעים החיובים הגדולים. זו לא בעיה של משמעת, זו שיטת מדידה שרואה חודש אחד בלבד.
שווה לעשות את התרגיל על דפי החשבון של שנה שלמה ולא מהזיכרון, כי הזיכרון מוריד בערך שליש מהסכום ומדלג דווקא על התשלומים הגדולים שמגיעים פעם בשנה ונשכחים למחרת.
אחרי שהמספר הזה גלוי, הוא הופך להוצאה קבועה ככל הוצאה אחרת. למשל, 2,000 שקלים בחודש שיורדים בהוראת קבע לחשבון נפרד ביום שאחרי המשכורת, ולא נשארים בעובר ושב כדי להתפזר. ההבדל בין שתי הגרסאות הוא לא סכום הכסף אלא המקום שבו הוא יושב, וזה בדיוק מה שקובע אם הוא ישרוד עד ינואר.
תבדקו את החודש שלכם
הכניסו את שתי ההכנסות, את ההוצאות הקבועות ואת החלק החודשי של ההוצאות השנתיות. המחשבון יראה כמה באמת נשאר, ולא כמה הרגשתם שנשאר.
לאן הולך הכסף
כלל 50 / 30 / 20
| חודש | הכנסות | הוצאות | מאזן חודשי | מצטבר |
|---|
הנתונים נשמרים רק בדפדפן שלכם ולא נשלחים לשום מקום. הקובץ שיורד הוא CSV שנפתח באקסל ובגוגל שיטס. תחזית 12 החודשים מניחה שההכנסות וההוצאות נשארות כפי שהזנתם.
מספר שלילי לא אומר שאתם מבזבזים. הוא אומר שההוצאות השנתיות נבלעו עד היום בתוך השוטף, ומעכשיו הן גלויות, וזה בדיוק ההבדל בין משפחה שמתנצלת על עצמה בכל ינואר לבין משפחה שיודעת מראש מה מגיע אליה.
מה עושים כשהמספרים לא נסגרים
העצה הרווחת היא לקצץ בקפה ובמשלוחים. בבית עם שני מבוגרים ושני ילדים מדובר ב-300 עד 500 שקלים בחודש, וזה כמעט אף פעם לא הפער.
הפער האמיתי יושב בדרך כלל בדיור, ברכב ובאשראי יקר. שכירות שגבוהה ב-1,500 שקלים מהאלטרנטיבה הסבירה, רכב שני שעולה 2,500 שקלים בחודש עם ביטוח ודלק, או הלוואות שנצברו בחודשים הקשים והפכו להחזר קבוע.
נניח משפחה עם הכנסה משותפת של 27,500 שקלים, בערך פעמיים השכר הממוצע במשק שעומד על 13,769 שקלים. אם הדיור לוקח 9,000 שקלים והרכבים 4,000, נשארו 14,500 לכל השאר, ושום קיצוץ בעגלת הקניות לא יסגור פער של 2,000 שקלים בחודש. במצב כזה ההחלטה הנכונה היא אחת גדולה ולא עשרים קטנות, וברוב המשפחות שמגיעות לנקודה הזאת ההחלטה הגדולה נדחית בשנתיים, כי קל הרבה יותר להתווכח על מחיר הגבינה מאשר על הרכב השני שחונה בחוץ. הדחייה הזאת עולה כסף בכל חודש שעובר, והיא גם מייצרת ויכוחים חוזרים על סכומים קטנים שאין להם שום השפעה על התמונה הכללית של המשפחה. מי שמוכן לגעת בסעיף אחד גדול בשנה, בדרך כלל מגלה שהוא קנה לעצמו שקט לשנה שלמה במקום עשרים ויכוחים קטנים בחודש, וזה כמעט תמיד הרווח הגדול של התרגיל הזה.
לדעתי הסדר הנכון הוא לבדוק פעם בשנה את שלושת הסעיפים הגדולים, ורק אחר כך לגעת בקטנים. הפוך מזה זה עיסוק בשקלים תוך כדי דליפה של אלפים.
המשימה לחודש הזה
שבו שעה עם דפי החשבון של 12 החודשים האחרונים והוציאו שלושה מספרים: הוצאה חודשית קבועה, סך ההוצאות השנתיות חלקי 12, והסכום שנשאר. פתחו אחר כך חשבון או קרן כספית נפרדת לשכבת הכריות, והעבירו אליה הוראת קבע ביום שאחרי המשכורת.
שעה אחת, שלושה מספרים, והמערכת קיימת. אחרי חודש כדאי לבדוק במחשבון אם המספר שנשאר באמת נשאר, ולא חזר לכסות את השוטף.
שאלות נפוצות על תקציב משפחתי
כמה זמן לוקח לבנות מערכת כזאת?
הבנייה הראשונה לוקחת שעה. אחר כך זה בערך עשר דקות בחודש, ובדיקה רצינית אחת בשנה, בדרך כלל בינואר, כשמתחדשים הביטוחים ומתעדכנת הארנונה.
האם צריך אפליקציה לניהול התקציב?
לא חייבים. גיליון פשוט עם שלוש שכבות עובד מצוין, ואפליקציה מוסיפה ערך בעיקר כשהיא מסווגת אוטומטית חיובים משני כרטיסים ומעלה.
מה הסכום הנכון לשכבת הכריות?
סך ההוצאות השנתיות חלקי 12, ומעליו חודש הוצאות אחד לפחות כקרן חירום. במשפחה עם ילדים ההמלצה המקובלת היא שלושה עד שישה חודשי הוצאות, ואליה מגיעים בהדרגה ולא בחודש אחד, כי כרית שנבנית על חשבון החזר החובות היקרים עולה יותר ממה שהיא שווה.
שני בני הזוג צריכים לנהל את זה ביחד?
אחד יכול לתפעל. שניהם חייבים להכיר את שלושת המספרים ולדעת איפה הכסף יושב, אחרת המערכת מתפרקת בדיוק בחודש שבו האדם שמנהל אותה חולה, עמוס בעבודה או פשוט לא פנוי לזה.
מה עושים כשההכנסה משתנה מחודש לחודש?
מחשבים לפי החודש הנמוך של השנה האחרונה, ואת ההפרש בחודשים הטובים מעבירים לשכבת הכריות. ככה חודש חלש לא מפיל את כל השיטה.
קראו גם: מדריך תקציב משפחתי · איך חוסכים במשק הבית · מחשבון חיסכון למטרה
המדריך הזה מיועד ל: בוגרים 26–60