

שיעור 12 · תוכנית כלכלית משלי עד גיל 30
תוכנית כלכלית עד גיל 30 נכנסת לעמוד אחד: שישה מספרים, סדר פעולות לשנה הקרובה ובדיקה שנתית. ככה מחברים כרית, חוב, פנסיה, מטרות והשקעה לתוכנית אחת.
- גילאי 18–26
- 8 דקות קריאה
- שיעור 12 מתוך 12
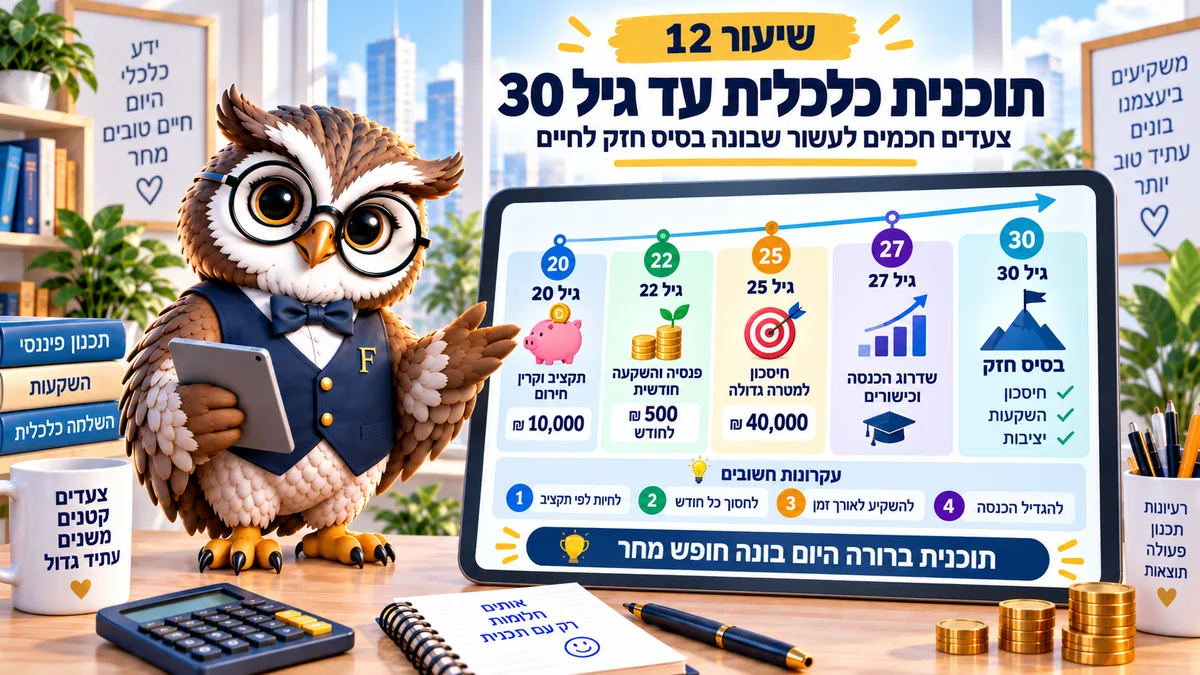
תוכנית כלכלית לא צריכה להיות מסמך. שישה מספרים על עמוד אחד, סדר פעולות לשנה הקרובה, ובדיקה פעם בשנה. זה מספיק כדי להגיע לגיל 30 עם בסיס. נכון לספטמבר 2026.
התשובה הכנה היא שאף אחד לא יודע איך ייראו החיים שלו בעוד 6 שנים, ובכל זאת תוכנית עדיפה על היעדר תוכנית.
ההבדל הוא שתוכנית כלכלית טובה בגיל 22 לא מנסה לחזות את 2032. היא רק מגדירה מה עושים עם הכסף שנכנס החודש, ומה קורה לו כשהמצב משתנה.
תוכנית כלכלית בשישה מספרים על עמוד אחד
אלה המספרים שמרכיבים את התמונה. אם הם לא ידועים, אין תוכנית אלא כוונה.
- נטו חודשי. מה שבאמת נכנס לחשבון, לא הברוטו בחוזה.
- הוצאות קבועות. כולל החלק החודשי של ההוצאות השנתיות.
- כרית קיימת בשקלים, וכמה חודשי הוצאות היא מכסה.
- חוב: יתרה, ריבית והחזר חודשי לכל הלוואה ומינוס.
- הפקדה פנסיונית, כולל דמי הניהול שאתם משלמים.
- סכום חודשי פנוי אחרי הכול.
לדוגמה, נטו 9,700 שקלים, קבועות 6,400, כרית 5,000 שמכסה שלושה רבעי חודש, אין חוב, פנסיה בסביבות 1,800 שקלים בחודש מכל המקורות, ופנוי 1,200 שקלים. חמש דקות עבודה, ופתאום ברור מה הצעד הבא.
שווה גם לסמן ליד כל מספר את התאריך שבו נבדק. מספרים מזדקנים, במיוחד שכר והוצאות דיור. למשל, שכר דירה שנבדק לפני שנתיים כמעט תמיד כבר לא נכון היום.
סדר הפעולות לשנה הקרובה
התוכנית השנתית היא רשימה קצרה שמתקדמים בה לפי הסדר, ולא במקביל.
לדוגמה, מי שיש לו מינוס של 6,000 שקלים וכרית של 1,000 מתחיל מהשלמת הכרית לחודש, ורק אחר כך מפנה הכול לסגירת המינוס.
קודם כרית של חודש הוצאות. אחריה סגירת חוב יקר, כלומר מינוס וכל הלוואה בריבית דו ספרתית. אחר כך השלמת הכרית לשניים או שלושה חודשים.
רק בשלב הרביעי מגיעות המטרות עם תאריך, ובחמישי ההשקעה הראשונה, אחרי שיש כרית ואין חוב יקר. המס על רווח ריאלי מניירות ערך הוא 25%, וכדאי להכניס אותו לחישוב כבר בהתחלה.
במקביל לכל אלה רצה הפנסיה, בלי קשר לשלב שבו אתם נמצאים, כי היא מגיעה מהמעסיק ולא מהסכום הפנוי.
תבדקו לאן מוביל הקצב הנוכחי
הכניסו הכנסה, הוצאות והפקדה חודשית, וראו מה הקצב הנוכחי בונה לאורך שנים. זה לא תחזית, זאת בדיקה של כיוון.
| שנה | גיל | הון בערכים של היום | אחוז מהיעד |
|---|
ההון הנדרש = הוצאה שנתית חלקי שיעור המשיכה. כל הסכומים בערכים של היום: התשואה מחושבת ריאלית (תשואה פחות אינפלציה), והחיסכון החודשי גדל עם האינפלציה. כלל 4% מבוסס על מחקר אמריקאי (טריניטי, 1998) על תיק אמריקאי ל-30 שנה, בלי מס רווחי הון של 25% על הרווח הריאלי ובלי דמי ביטוח בריאות שמשלמים בישראל גם בלי שכר. אינפלציה נכונה ל-2026, מקור: הלשכה המרכזית לסטטיסטיקה. תחזית, לא ייעוץ.
שתי מסקנות חוזרות אצל מי שממלא את זה בגיל 25. הראשונה, שיעור ההפקדה משפיע יותר מהתשואה בעשור הראשון. השנייה, שהפרש של 500 שקלים בחודש משנה את התמונה יותר מכל בחירה של מכשיר השקעה.
בדיקה שנתית, חצי שעה
פעם בשנה, באותו תאריך, עוברים על שישה המספרים ומעדכנים אותם. זה כל התחזוקה שהתוכנית דורשת.
בבדיקה הזאת שואלים ארבע שאלות: האם ההכנסה השתנתה, האם הקבועות עלו, האם הכרית מכסה יותר חודשים מאשתקד, והאם דמי הניהול בפנסיה עדיין סבירים.
יש גם אירועים שמחייבים בדיקה מיידית ולא ממתינים לתאריך: מעבר דירה, סיום לימודים, מעבר בין מקומות עבודה, זוגיות משותפת, רכב ראשון או ירידה בהכנסה.
למשל, מעבר לגור עם בן או בת זוג משנה כמעט את כל ששת המספרים בבת אחת, ולכן שווה לשבת עליהם יחד בחודש הראשון ולא אחרי שנה.
שלוש טעויות בתוכניות של גיל 25
הראשונה היא תוכנית שמניחה הכנסה שעוד לא קיימת. תוכנית שמבוססת על קידום עתידי או על עבודה נוספת נשברת בחודש השני, ולכן בונים אותה על ההכנסה של היום ומעדכנים כשהיא באמת עולה.
השנייה היא לוותר על הכרית לטובת השקעה, כי ההשקעה נשמעת מתקדמת יותר. למשל, מי שמשקיע 20,000 שקלים בלי כרית ייאלץ למכור בדיוק כשהרכב נשבר, ולעיתים קרובות בהפסד.
השלישית היא להתעלם מהוצאות גדולות שידועות מראש. חתונה, טיול ארוך או מעבר דירה לא מפתיעים אף אחד, וכדאי שיהיה להם מספר בתוכנית ולא רק תאריך בראש.
ויש עוד דבר אחד. תוכנית שאף פעם לא מעודכנת נהיית מסמך היסטורי, וזאת בדיוק הסיבה שהבדיקה השנתית חשובה יותר מהדיוק של התוכנית הראשונה.
המשימה להיום
לפתוח מסמך אחד, לכתוב את שישה המספרים ואת התאריך, ולהוסיף שורה אחת עם הצעד הבא. לשמור אותו במקום שתמצאו שוב, ולקבוע תזכורת לעוד שנה. חצי שעה היום שווה יותר מכל ספר שתקראו על השקעות בשנה הקרובה.
שאלות נפוצות על תוכנית כלכלית עד גיל 30
כמה כסף אמור להיות לי בגיל 30?
אין מספר נכון אחד, כי הוא תלוי בהכנסה, בדיור ובעזרה משפחתית. סימן טוב הוא כרית של שלושה חודשים, אפס חוב יקר והפקדה קבועה שממשיכה בלי קשר למצב הרוח.
מה עושים כשההכנסה לא יציבה?
מתכננים לפי החודש הנמוך בשנה האחרונה, ומעבירים כל עודף לכרית ולמטרה. כך חודש חלש לא הופך למינוס וחודש חזק לא נעלם.
כל כמה זמן משנים את התוכנית?
פעם בשנה בבדיקה מסודרת, ובנוסף בכל אירוע גדול: מעבר, לימודים, עבודה חדשה או שינוי במצב המשפחתי.
כדאי להתייעץ עם מתכנן פיננסי בגיל 25?
לרוב לא חייבים בשלב הזה, כי התוכנית פשוטה. שיחה עם איש מקצוע נעשית רלוונטית כשיש הון משמעותי, עסק או החלטת משכנתא.
ומה אם פספסתי את כל העשור הזה?
אז מתחילים מהמספר הראשון היום. עשור מאוחר יותר עדיין מייצר תוצאה, פשוט צריך שיעור הפקדה גבוה יותר כדי להגיע לאותו מקום.
קראו גם: מאיפה מתחילים כלכלית · פנסיה בגיל 20 · כל השיעורים לגילאי 18–26
המדריך הזה מיועד ל: צעירים 18–26