

Урок 8 · Дебет и кредит и наличные: откуда деньги уходят на самом деле
Разница между дебетом и кредитом во времени: дебет списывает сейчас, кредит в конце месяца, наличные не оставляют следов. Что разрешено вам в 14–17 лет.
- Возраст 14–17
- 5 минут чтения
- Урок 8 из 12
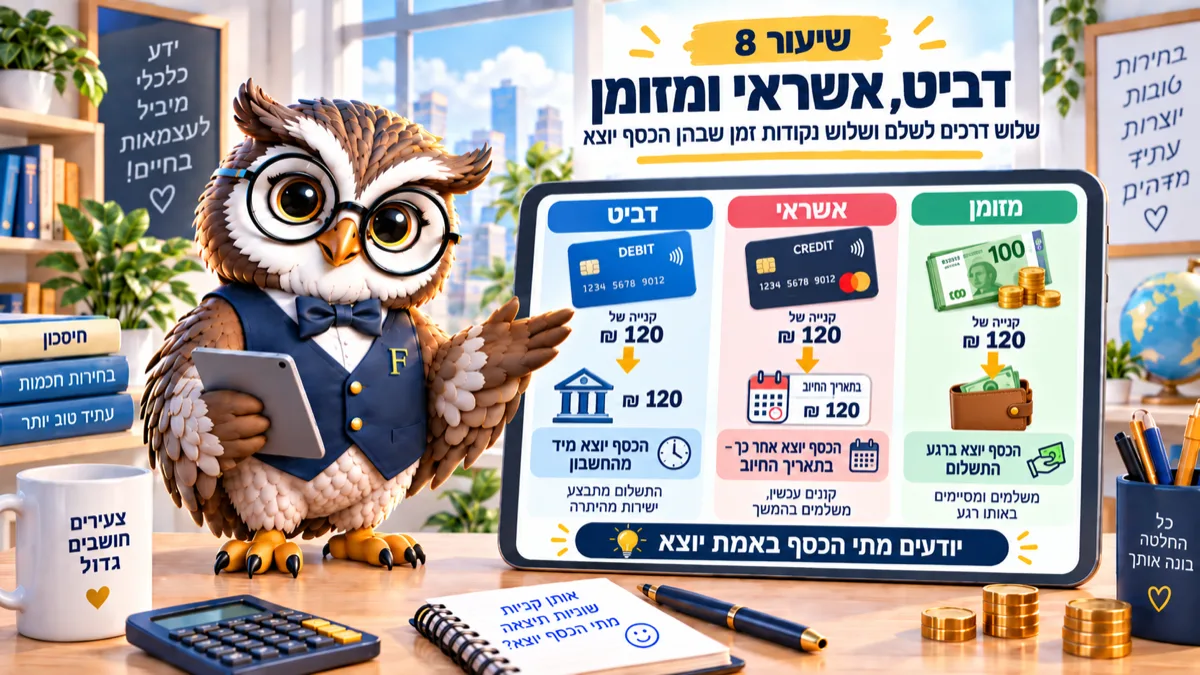
Три карты, три момента времени. Дебет забирает деньги сейчас, кредит в конце месяца, рассрочка растягивает их на месяцы и иногда с процентами. Сумма одна и та же, ощущение разное.
Двое друзей покупают одинаковые кроссовки за 400 ₪. Один платит дебетовой картой, другой картой мамы в три платежа.
У первого деньги ушли за секунду. У второго они уйдут через месяц, и ещё через месяц, и ещё через месяц.
Оба заплатили 400. Почувствовал это в тот же день только один, а второй увидит сумму ровно тогда, когда придёт месячное списание, обычно вместе с ещё тремя покупками, о которых он успел забыть.
Дебет и кредит и наличные: три момента времени
Наличные — это купюры и монеты. Они уходят из рук, кончаются, когда кончаются, и не оставляют записи, поэтому в конце месяца за ними трудно проследить.
Дебет — это карта немедленного списания: деньги уходят со счёта в момент оплаты. Нет долга, нет сюрприза в конце месяца, а если на счёте пусто, операция просто не проходит.
Кредитная карта — это карта отложенного списания: покупка записывается сейчас, а списание приходит одной суммой в фиксированную дату месяца. В вашем возрасте такая карта обычно родительская, значит, и деньги их.
И есть четвёртый вариант, спрятанный внутри третьего: рассрочка. Там речь уже не только об отсрочке денег, но иногда и о надбавке.
Чем бы вы заплатили? Попробуйте выбрать
Шесть ситуаций из жизни. Выберите способ оплаты для каждой, а игра объяснит, что происходит на деле.
Обратите внимание на случаи, где одного правильного ответа нет. И там разница не в сумме, а в том, что произойдёт потом.
400 ₪ в сутки: ваша граница
У карты того, кому ещё нет 16, границы простые. Она работает только в Израиле, только при положительном балансе и до 400 ₪ в сутки на покупки и снятие в банкомате вместе.
Пример: цифровая игра за 90 ₪ в зарубежном магазине такой картой не пройдёт. Выглядит как сбой, а на самом деле это определение карты.
С 16 лет ограничения мягче, а с 18 открывается возможность собственной кредитной карты. Тогда появляется и слово, которое стоит знать заранее.
Проценты — это плата за пользование чужими деньгами. В «обычной» рассрочке процентов обычно нет, а в кредитной сделке они есть и указываются в процентах годовых.
Допустим, 1 200 ₪ в кредит на год под 15%: вернуть придётся около 1 300. Та же покупка, примерно на сто шекелей дороже, и ничего дополнительного вы за это не получили.
Закон ограничивает максимальную ставку. По Закону о честном кредите (хок ашрай хогэн, חוק אשראי הוגן) потолок — ставка Банка Израиля (בנק ישראל) плюс 15 пунктов, то есть около 18,25% в сентябре 2026 года.
Где падают
Первое падение — «это всего 3 платежа». Три такие покупки одновременно — уже постоянное месячное списание, которого вы нигде не видите одним числом.
Пример: кроссовки за 400, наушники за 300 и игра за 240, каждая в три платежа, дают около 313 ₪ в месяц на три месяца. Ни одна покупка не ощущалась крупной.
Второе — карта родителей в вашем телефоне. Удобно.
И при этом граница между вашими деньгами и их стирается полностью: покупка проходит так же легко, как своя, а разговор о ней случается в конце месяца, когда вспомнить детали уже невозможно.
Третье — исчезающие наличные: если вы получаете чаевые наличными, легко закончить месяц, не понимая, куда ушли 600 ₪.
Простое правило: пока нет постоянного дохода, дебет лучше. Он не может создать долг и показывает ровно то, сколько осталось.
Ваше задание на неделю
Пройдитесь по десяти последним покупкам и отметьте рядом с каждой, чем вы платили. Посчитайте, сколько из них были чужими деньгами. Если получилось больше трёх, стоит спросить себя почему.
А если по дороге выяснилось, что вы вообще платите из минуса, то есть из денег, которые банк одалживает вам до следующего поступления, стоит заглянуть в следующий урок.
Вопросы, которые задают
Bit и PayBox — это способ оплаты или что-то другое?
Это перевод между людьми, и деньги уходят со счёта или карты, привязанной к приложению. Для кармана это ровно то же, что дебет, только без физической карты, поэтому за переводами стоит следить так же внимательно.
Зачем вообще кредитная карта, если дебет проще?
Она позволяет разбить оплату на платежи, платить за границей и получать бонусы, а бизнесу даёт время между покупкой и оплатой. Всё это полезно при постоянном доходе и почти бессмысленно без него.
Чем лучше платить в интернете?
Картой, а не личным переводом. По карточной операции есть процедуры отмены списания, если товар не пришёл, а при ручном переводе частному лицу сделать почти ничего нельзя.
Следующий шаг в серии
Проверьте сегодня, чем вы платили в последних десяти покупках. В следующем уроке поговорим о том, что происходит, когда платят деньгами, которых ещё нет.
Этот материал написан для: Подростки 14–17