

Урок 2 · Сколько стоит наш образ жизни на самом деле
Сколько стоит наш образ жизни, видно только в годовом измерении: годовые платежи, тихие подписки и содержание машины и квартиры. Как посчитать настоящее число.
- Возраст 26–60
- 8 минут чтения
- Урок 2 из 15
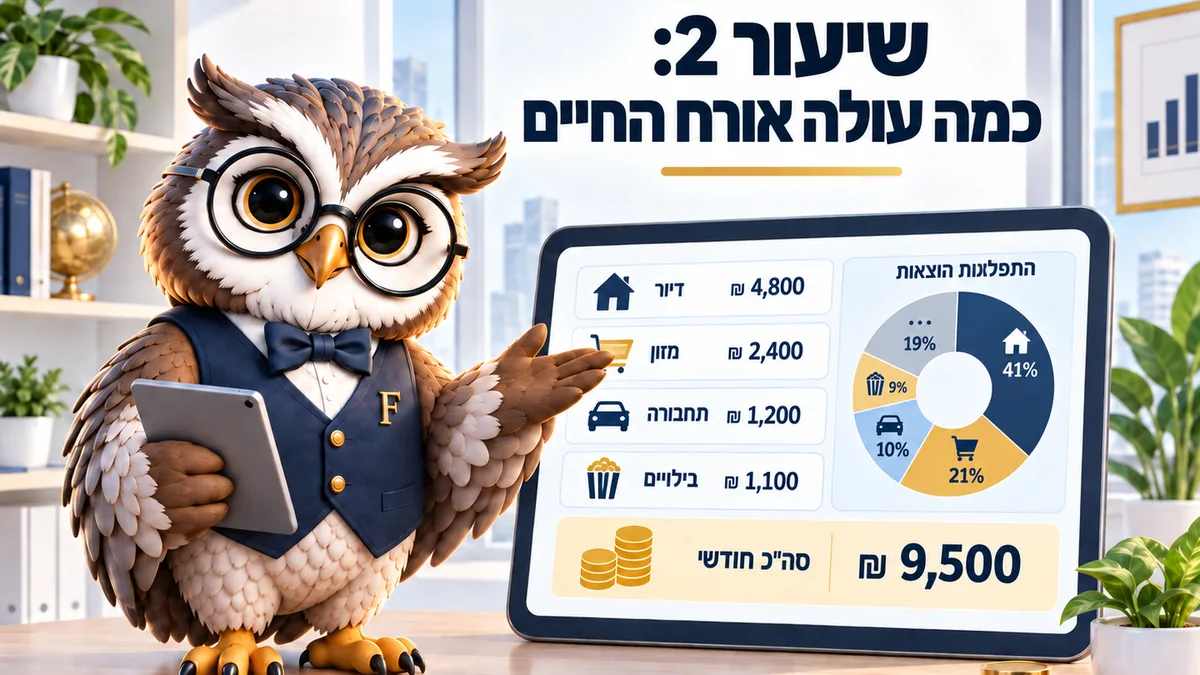
Образ жизни измеряется не месяцем, а годом. Когда складываешь годовые платежи, тихие подписки и содержание машины и квартиры, число выходит на 15–25% больше семейной оценки. Верно на сентябрь 2026 года.
Спросите семью, сколько денег уходит за месяц, и про продукты с бензином услышите довольно точную цифру. Та же семья промахнётся на 2 000 ₪, когда речь зайдёт о настоящей стоимости образа жизни: недостающая часть просто не проходит через карту в обычном месяце.
Сколько стоит наш образ жизни, выясняется только при годовом измерении. Средний месячный расход домохозяйства в Израиле — 18 088 ₪ по обследованию расходов домохозяйств Центрального статистического бюро (ха-ламас, הלשכה המרכזית לסטטיסטיקה) за 2023 год. Это число собрано за целый год, и оно выше ощущения большинства людей.
Разрыв возникает не от беспорядка. Мы помним повторяющиеся постоянные платежи и забываем ровно те, что приходят раз или два в год.
Стоимость образа жизни считают за год
Каждая статья получает годовую цену. Страховка машины, арнона (муниципальный налог, ארנונה), продление прав, техосмотр, мастера для квартиры, кружки, подарки, отпуск. Всё сводится в одну строку и делится на 12.
Годовое измерение решает задачу, непосильную месяцу. Месяц удобен для платежей, но это не единица времени самой жизни, поэтому любая статья с другим ритмом из него выпадает. Скажем, одно лечение зубов за 2 500 ₪ почти весь год не видно, а потом оно падает на один месяц и ломает его. То же с отпуском, страховками и покупками к учебному году. Именно эти статьи дают чувство, что что-то не сходится, хотя семья ничего не меняла в своём поведении.
Работа занимает час с выписками за полный год. Тот, кто делает её впервые, почти всегда находит начисто забытую статью: обычно это зубы, покупки для дома или крупный ремонт машины.
После такого перехода исчезает один мучительный вопрос. Вместо «почему месяц вышел дорогим» можно проверить, вышел ли он за рамки года. У этого вопроса есть ответ.
3 статьи держат две трети картины
В структуре расходов ха-ламаса жильё занимает 25,3%, транспорт и связь — 18,6%, еда — 17,9%. Вместе это почти две трети всего, что тратит семья.
Отсюда следует неудобный вывод. Чтобы заметно изменить стоимость образа жизни, придётся тронуть одну из трёх статей, а всё остальное — округление углов.
Например, содержание средней семейной машины стоит от 2 200 до 3 000 ₪ в месяц. Внутри сидят обязательная страховка, каско, пошлина за права, техосмотр, обслуживание, бензин, парковка и падение стоимости. Большинство считает только бензин, и так исчезают почти 20 000 ₪ в год.
Падение стоимости — самая тихая статья из всех, потому что она не приходит ни одним счётом. Новая машина теряет от 12 до 20% цены за первый год, и это намного больше, чем стоит весь залитый в неё бензин.
Квартира ведёт себя похоже. К аренде или выплате по ипотеке (машканта, משכנתא) добавляются домовой комитет, арнона, электричество, вода, страховка строения и содержание, а в среднем за несколько лет это прибавляет от 1 200 до 2 000 ₪ в месяц.
Допустим, семья платит по ипотеке 6 500 ₪ и считает это стоимостью своего жилья. На деле она платит около 8 200 ₪, и разницы нет нигде в её бюджете.
Переведите в часы работы
Введите цену постоянного расхода, который обдумываете, и свою чистую ставку за час. Калькулятор покажет, сколько рабочих часов она стоит в год.
50 ₪ в час — это примерно то, что взрослый в Израиле в среднем зарабатывает после налогов. Можно поставить число своей семьи.
Посмотрите, что происходит с подпиской за 60 ₪ в месяц. За год это 720 ₪, а у большинства наёмных работников — уже полный рабочий день и сверху немного.
Перевод в часы хорошо работает на постоянных расходах и хуже на разовой покупке. Постоянный расход тянется годами, поэтому и меряется целыми рабочими днями за каждый год, пока он продолжает списываться постоянным поручением.
Тихий рост
Образ жизни почти никогда не дорожает разом. Он дорожает тихо, в темпе одного маленького решения в месяц.
Подписка на стриминг, приложение для детей, третий кружок, доставка вместо похода в магазин, месячная парковка, страховка, добавленная в разговоре с представителем. Каждая по отдельности выглядит незначительной, а шесть таких — это 600 ₪ в месяц, уходящие постоянным поручением без единого осознанного решения. За год набегает 7 200 ₪, и никто в семье не почувствовал, что от чего-то отказался. Накопление незаметно из-за способа самопроверки: мы сравниваем текущий месяц с предыдущим, а в обоих уже сидят одни и те же новые списания. Сравнение с тем же месяцем два года назад показало бы разрыв за три минуты, и почти никто его не делает.
Инфляция добавляет 1,5% в год, и рядом с этим темпом она почти незаметна. Иначе говоря, большая часть подорожания, которое чувствуют семьи, — не индекс потребительских цен (он измеряет изменение цен постоянной корзины), а изменение самой корзины.
Допустим, доход семьи вырос на 8% за два года. Если параллельно добавились два кружка, одна подписка и машина побольше, дополнительный доход целиком растворился в новых расходах. В ежедневном ощущении семья даже зарабатывает меньше прежнего.
Что, по-моему, стоит делать иначе
Принято советовать следить за каждым шекелем. Это работает месяц, может быть два, а потом ломается.
Схема, живущая годами, выглядит иначе. Раз в год меряют крупные статьи, раз в квартал проверяют только постоянные поручения. Остальной месяц остаётся без слежки, и это нормально.
Причина простая. Ежедневный учёт требует ежедневной энергии, а это как раз тот ресурс, которого нет у родителей маленьких детей, мечущихся между работой и садиком.
В конечном счёте 40 ₪ в неделю на кофе картину не двигают. Страховка машины, которую три года не сравнивали с другими, двигает, и порой на 1 500 ₪ в год.
Задание на неделю
Откройте выписку по кредитной карте за последний месяц и отметьте каждое повторяющееся списание. Сложите и умножьте на 12. Полученное число — то, что нынешний образ жизни берёт с вас за год только на фоновые вещи, и стоит проверить, какая его часть сегодня действительно оправдана в ваших глазах, а не в день подписки. Лишнее отмените, а одну страховку сравните с рынком, прежде чем закроете файл.
Частые вопросы о стоимости образа жизни
Как считать стоимость содержания машины?
Сложить все платежи за полный год, включая падение стоимости, и поделить на 12. Падение стоимости забывают легче всего, и оно же самое крупное в первые три года новой машины.
Входит ли НДС в расчёт?
Да. Потребительские цены уже включают НДС (маам, מע"מ) 18%, и добавлять его второй раз не нужно. А вот осек мурше (עוסק מורשה), который зачитывает НДС, считает по цене без налога, иначе стоимость его образа жизни окажется на 18% выше настоящей.
Как часто повторять расчёт?
Раза в год достаточно. После крупной перемены — переезда, рождения ребёнка, смены работы — стоит пересчитать в течение двух месяцев: почти каждая статья сдвигается с места, и старое число уже никого не описывает.
Что делать, если число вышло больше дохода?
Начинать с крупной статьи, а не с той, от которой легче отказаться. Обычно это жильё или машина. Решение там.
Читайте также: Финансовая система семьи · Как экономить в домашнем хозяйстве · Семейный бюджет
Этот материал написан для: Взрослые 26–60