

Урок 1 · Финансовая система семьи: как её построить
Финансовая система семьи начинается с трёх слоёв, а не с таблицы расходов: текущий месяц, подушки и цели с датой. Как собрать её за час.
- Возраст 26–60
- 9 минут чтения
- Урок 1 из 15
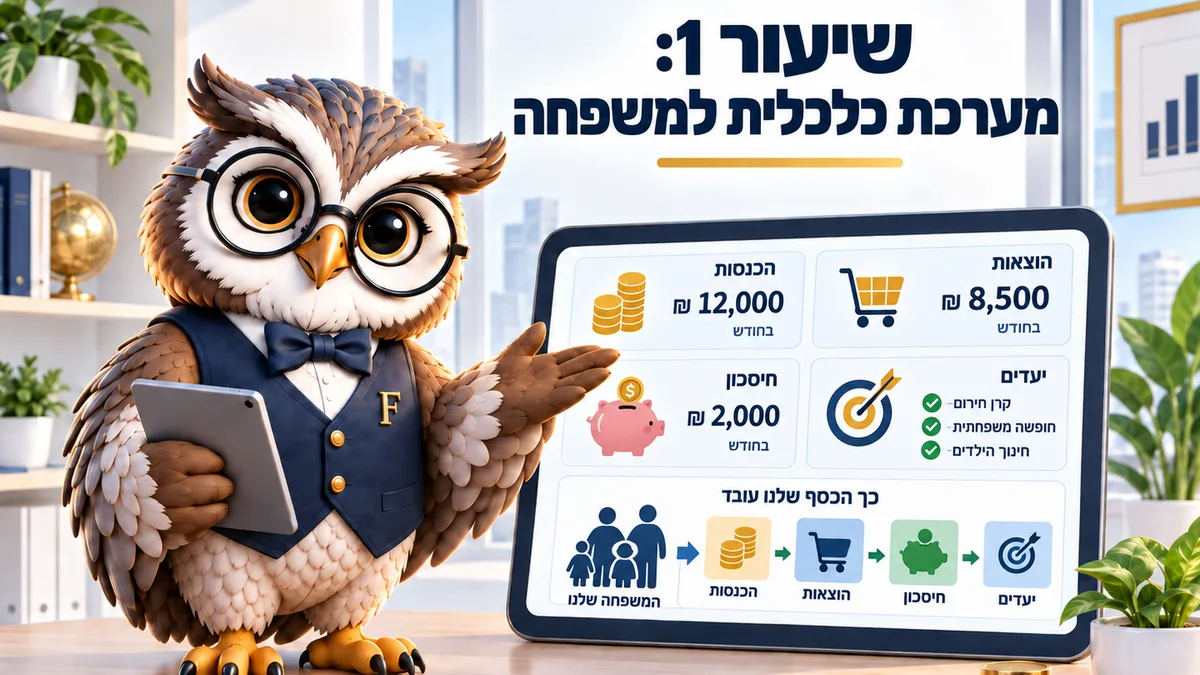
Семью не ведут по одной таблице расходов. Слоёв три: текущий месяц, подушки на неожиданное и цели с датой. Средний расход домохозяйства в Израиле — 18 088 ₪ в месяц, только средним не живёт ни одна семья. Верно на сентябрь 2026 года.
Годовая инфляция — 1,5%, а чувство, что жизнь подорожала, есть почти в каждой семье. Разгадка обычно не в ценах.
В том же году, когда появилось это чувство, родился ребёнок, выросла аренда и добавился кружок. Три события, и только одно из них связано с индексом. Финансовая система семьи нужна как раз для таких лет.
На деле семья выросла быстрее системы, которая ею управляет. Один семейный бюджет держится, пока есть одна зарплата и шесть статей расходов. За два года статей становится сорок, зарплат — две, а дат списания в месяце — три. Финансовая система семьи начинается ровно в этой точке.
По данным обследования расходов домохозяйств за 2023 год, которое ведёт Центральное статистическое бюро (ха-ламас, הלשכה המרכזית לסטטיסטיקה), средний месячный расход — 18 088 ₪, а денежный доход нетто — 21 606 ₪. Эта средняя смешивает одинокого человека и семью из шести человек, поэтому не подходит никому.
Почему одного бюджета уже мало
Бюджет — это список того, что пришло и ушло за один месяц. Семья живёт в трёх циклах времени сразу, и в этом вся разница.
Есть месяц: продукты, бензин, садик, электричество. Есть год, где сидят страховки, арнона (муниципальный налог, ארנונה), лечение зубов, школьные покупки и отпуск. И есть десятилетие с ипотекой (машканта, משכנתא), пенсией и учёбой детей.
Три цикла соревнуются нечестно. Месяц кричит, год шепчет, десятилетие молчит до самого конца.
В одном инструменте побеждает месяц. Всегда. Годовые статьи приходят сюрпризом, расход десятилетия откладывается на следующий год, а в январе выясняется, что отложенное ушло на продление страховок.
В структуре расходов ха-ламаса жильё занимает 25,3%, транспорт и связь — 18,6%, еда — 17,9%. Три статьи дают две трети картины. Всё остальное — шум, в котором удобно копаться вместо них.
Три слоя вместо таблицы
Первый слой — текущий, и в нём живёт всё, что повторяется каждый месяц. Решение по нему одно: сумма, а не список.
Второй слой — подушки. Деньги лежат отдельно и гасят то, что случается раз в год или раз в три года. Например, ремонт машины за 3 000 ₪, сгоревший холодильник, лечение зубов или месяц без работы.
Третий слой — цели с датой. Отпуск летом, замена машины через три года, собственный капитал (хон ацми, הון עצמי) на квартиру, пенсия. У каждой цели три числа: сумма, дата и ежемесячное отчисление, связывающее первые два. Без них цель остаётся пожеланием.
Разделение звучит технически, а меняет поведение. Как только деньги подушки лежат на отдельном счёте, они перестают выглядеть излишком на текущем, и семья перестаёт тратить их в конце месяца на мелочи, вполне разумные в ту минуту.
Слой — не обязательно банковский счёт. Он живёт на отдельном счёте, в денежном фонде (керен каспит, קרן כספית) — фонде из депозитов и очень коротких инструментов, деньги оттуда выходят за один рабочий день — или даже строкой в таблице, если граница уважается. Скажем, семья переводит 1 500 ₪ в месяц в денежный фонд и видит сумму отдельно, не путая её с остатком на текущем счёте.
Простая проверка слоя: если из него можно потратить, не заметив, это не слой, а ещё одна строка текущего счёта.
12 платежей, которые исчезают из бюджета
Возьмите всё, что платится раз в год. Сложите и поделите на 12. Этого числа не хватает в большинстве семейных бюджетов, и оно обычно заметно больше, чем кажется до расчёта.
Скажем, страховка машины 3 600 ₪, страховка квартиры 1 200 ₪, арнона 6 000 ₪, кружки и школьные покупки 4 800 ₪, лечение зубов 2 500 ₪ и отпуск 6 000 ₪. Вместе 24 100 ₪ в год, то есть около 2 000 ₪ в месяц. Эти деньги должны лежать отдельно до того, как семья решит, что у неё осталось.
Семья без такой отсечки каждый месяц чувствует, что справляется, и дважды в год уходит в минус — ровно тогда, когда приходят крупные списания. Дело не в дисциплине, а в способе измерения, видящем один месяц.
Упражнение стоит делать по выпискам за целый год, а не по памяти. Память занижает сумму примерно на треть и пропускает как раз крупные годовые платежи: их видят один день и забывают назавтра.
Когда число открыто, оно становится обычным постоянным расходом. Скажем, 2 000 ₪ уходят постоянным поручением на отдельный счёт на следующий день после зарплаты, а не остаются на текущем, чтобы разойтись. Разница между двумя вариантами не в сумме, а в том, где деньги лежат, и именно она решает, доживут ли они до января.
Проверьте свой месяц
Введите оба дохода, постоянные расходы и месячную долю годовых. Калькулятор покажет, сколько остаётся на самом деле, а не сколько казалось.
Куда уходят деньги
Правило 50 / 30 / 20
| Месяц | Доходы | Расходы | Месячный баланс | Нарастающим итогом |
|---|
Данные хранятся только в вашем браузере и никуда не отправляются. Скачивается файл CSV, который открывается в Excel и Google Таблицах. Прогноз на 12 месяцев исходит из того, что доходы и расходы остаются такими, как вы ввели.
Отрицательное число не значит, что вы транжиры. Оно значит, что годовые расходы до сих пор растворялись в текущих, а теперь видны. В этом и разница между семьёй, которая оправдывается каждый январь, и семьёй, которая знает заранее, что её ждёт.
Когда числа не сходятся
Обычный совет — урезать кофе и доставку. В доме с двумя взрослыми и двумя детьми это 300–500 ₪ в месяц, и разрыв почти никогда не там.
Настоящий разрыв обычно в жилье, машине и дорогом кредите. Аренда на 1 500 ₪ выше разумной альтернативы, вторая машина за 2 500 ₪ в месяц со страховкой и бензином, ссуды, накопленные в тяжёлые месяцы и ставшие постоянным платежом.
Возьмём семью с общим доходом 27 500 ₪ — это примерно две средние зарплаты по экономике, составляющей 13 769 ₪. Жильё забирает 9 000 ₪, машины — 4 000 ₪, на всё остальное остаётся 14 500 ₪. Никакое урезание продуктовой корзины не закроет разрыв в 2 000 ₪ в месяц. Здесь нужно одно большое решение, а не двадцать маленьких, и в большинстве семей оно откладывается года на два: спорить о цене сыра проще, чем о второй машине во дворе. Отсрочка стоит денег каждый месяц и вдобавок рождает повторяющиеся ссоры о суммах, не влияющих на картину.
Тот, кто готов раз в год тронуть одну крупную статью, обычно покупает себе год спокойствия вместо двадцати мелких споров в месяц.
На мой взгляд, правильный порядок такой: раз в год проверять три крупные статьи и только потом трогать мелкие. Обратный порядок — возня с шекелями при утечке тысяч.
Задание
Сядьте на час с выписками за 12 последних месяцев и достаньте три числа: постоянный месячный расход, сумму годовых расходов, делённую на 12, и остаток. Потом откройте отдельный счёт или денежный фонд под слой подушек и поставьте туда постоянное поручение на следующий день после зарплаты.
Час, три числа — и система есть. Через месяц вернитесь к калькулятору и проверьте, остался ли остаток на месте или снова ушёл на текущее.
Частые вопросы про семейный бюджет
Сколько времени занимает такая система?
Первая сборка — час. Дальше примерно десять минут в месяц и одна серьёзная проверка в год, обычно в январе, когда продлеваются страховки и обновляется арнона.
Нужно ли приложение для бюджета?
Не обязательно. Простая таблица с тремя слоями работает отлично, а приложение добавляет ценность в основном тогда, когда само раскладывает списания с двух карт и больше.
Какая сумма правильная для слоя подушек?
Годовые расходы, делённые на 12, и сверху хотя бы один месяц расходов как аварийный запас. В семье с детьми принято говорить о трёх–шести месяцах расходов, и к ним идут постепенно. Подушка, построенная вместо погашения дорогих долгов, стоит дороже, чем даёт.
Оба супруга должны этим заниматься?
Вести может один. Знать три числа и место, где лежат деньги, обязаны оба. Иначе система рассыпается ровно в тот месяц, когда ведущий заболел, завален работой или просто занят другим.
А если доход меняется от месяца к месяцу?
Считайте по самому слабому месяцу прошедшего года, а разницу в хорошие месяцы отправляйте в слой подушек. Тогда слабый месяц не роняет всю схему.
Читайте также: Семейный бюджет · Как экономить в домашнем хозяйстве · Калькулятор накоплений на цель
Этот материал написан для: Взрослые 26–60