

שיעור 15 · סדר בכסף ובמסמכים: מה המשפחה צריכה לדעת
סדר בכסף ובמסמכים בגיל פרישה: רשימת חשבונות ונכסים, מוטבים מעודכנים, ייפוי כוח מתמשך, וכל מה שהמשפחה צריכה לדעת אם משהו קורה.
- גיל פרישה
- 8 דקות קריאה
- שיעור 15 מתוך 15
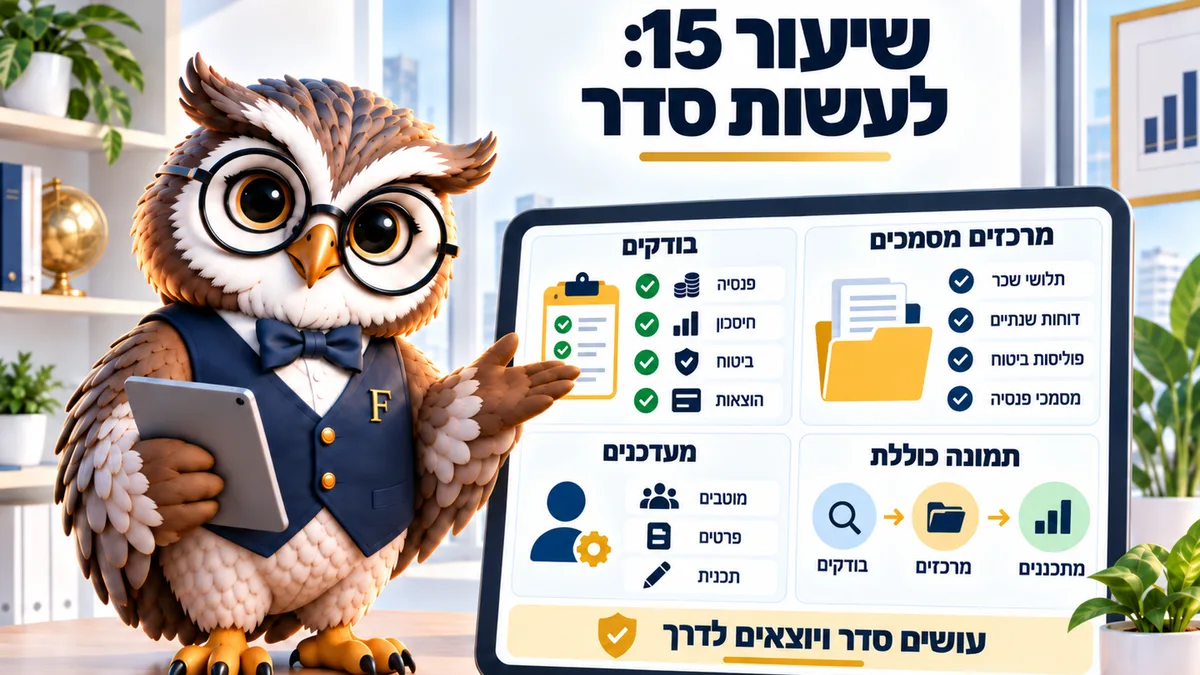
סדר בכסף ובמסמכים הוא לא עניין של ניירת אלא של שקט: דף אחד עם כל החשבונות, מוטבים מעודכנים, ייפוי כוח מתמשך, ואדם אחד במשפחה שיודע איפה הכול נמצא. שעתיים עבודה, פעם בשנה בדיקה. נכון לספטמבר 2026.
כמעט בכל משפחה יש אדם אחד שמנהל את הכסף. הוא יודע איפה החשבונות, מה מופקד ואיפה המסמכים, ופעמים רבות הוא היחיד שיודע. סדר בכסף ובמסמכים מתחיל בדיוק בנקודה הזאת.
כל עוד הכול כרגיל, זה עובד. הבעיה מתחילה ביום שבו אותו אדם חולה או מאושפז, והמשפחה מגלה שאין לה גישה לשום דבר, גם לא למידע בסיסי כמו באיזה בנק מתנהל החשבון.
הפתרון אינו מסובך, והוא גם לא דורש עורך דין בכל שלב: דף אחד שמרכז את התמונה, שני טפסים שממלאים פעם אחת, ושיחה משפחתית קצרה אחת בשנה.
הדף שמרכז הכול
בראש הדף רושמים את החשבונות: בנק, כרטיסי אשראי, פיקדונות. אחריהם באים המוצרים הפנסיוניים, כלומר קרנות הפנסיה, קופות הגמל וקרנות ההשתלמות שנפתחו לאורך השנים במקומות עבודה שונים.
אחר כך נכסים אחרים: דירה, רכב, תיק ניירות ערך, ביטוחים. לכל שורה רושמים את שם הגוף ואיש קשר. בלי סיסמאות.
בסוף מוסיפים את ההתחייבויות: משכנתא, הלוואות, ערבויות שחתמתם עליהן. ערבות היא הדבר שהכי נוטים לשכוח.
שווה לרשום ליד כל שורה גם סכום משוער ותאריך בדיקה. למשל: יתרת משכנתא 210,000 שקלים, קופת גמל 380,000 שקלים, פיקדון 90,000 שקלים, נכון לספטמבר 2026. הסכומים אינם חייבים להיות מדויקים לשקל, והם נותנים למשפחה סדר גודל ברור במקום ניחושים.
לדוגמה, משפחה שישבה שעתיים וכתבה דף כזה מצאה בדרך קופת גמל ישנה שאיש לא נגע בה 14 שנה. זה לא נדיר, וזו בדיוק הסיבה לעשות את התרגיל.
2 אתרים שמוצאים את מה ששכחתם
המסלקה הפנסיונית מרכזת את כל המוצרים הפנסיוניים שרשומים על שמכם, ולפי כל זכות אפשר להוציא ממנה דוח מרוכז ולראות הכול במקום אחד, נכון ל-2026.
הר הכסף מאתר חשבונות וכספים אבודים, כולל חשבונות בנק ישנים ופוליסות. השירות חינמי, והבדיקה לוקחת דקות.
כדאי לעשות את שתי הבדיקות באותו יום. אחרי שיש רשימה מלאה, קל יותר להחליט מה מאחדים, מה סוגרים ומה משאירים.
נניח מי שמוצא שלוש קופות ישנות עם 40,000 שקלים בסך הכול. איחוד שלהן מפשט את התמונה, ולעיתים גם מוריד את העמלות שנגבות מכל חשבון בנפרד.
תבדקו את עלויות התיק
הכניסו את שווי תיק ניירות הערך ואת מספר הפעולות בשנה. המחשבון יראה כמה עמלות אתם משלמים בפועל.
מחשבים לפי הנתונים שהזנתם.
מאיפה מגיעה העלות בבנק
| שנים | הפרש מצטבר | ההפרש אילו נשאר בתיק |
|---|
המודל: עמלת קנייה ומכירה לפי אחוז מגודל הפעולה אך לא פחות מהמינימום, דמי ניהול פיקדון כאחוז רבעוני משווי התיק עד התקרה השנתית, והמרת מטבע כאחוז מכל פעולה בחו"ל (העמלה והמרווח יחד). מינימום עמלת ההמרה, בדרך כלל 6 עד 10 דולר, לא נכנס לחישוב והוא מורגש רק בפעולות קטנות במיוחד. המספרים הם ברירת מחדל מהתעריפונים ומנתוני הגילוי, ולא הצעה או המלצה. התעריף שלכם נמצא בתעריפון הבנק שלכם ובדף "גילוי עלות שירותים בניירות ערך" שלו.
שווה לעשות את הבדיקה הזאת גם לחשבונות ישנים שכמעט אינם פעילים. חשבון שלא נסגר ממשיך לגבות עמלות שנים, וזו הוצאה שקל לבטל.
המסמכים שחייבים להיות מסודרים
הראשון הוא עדכון מוטבים בכל המוצרים הפנסיוניים ובביטוחים. אצל רבים הרישום נקבע ביום העבודה הראשון ולא עודכן מאז, ולפעמים הוא כבר לא משקף את המצב המשפחתי.
השני הוא ייפוי כוח מתמשך, שנערך בעוד האדם כשיר ומאפשר לאדם שבחרתם לפעול בשמכם אם לא תוכלו. בלעדיו נדרש הליך משפטי ארוך ויקר, בדיוק ברגע הכי לא מתאים.
השלישי הוא צוואה מסודרת. היא לא קשורה לגודל העיזבון, והיא מונעת מחלוקות בין ילדים שאוהבים זה את זה.
הרביעי הוא תיקייה פיזית או דיגיטלית עם המסמכים החשובים: תעודות, פוליסות, הסכמים, ומסמכי הדירה. די בתיקייה אחת שמקומה ידוע לשניים או שלושה אנשים.
השיחה עם המשפחה
אין צורך לחשוף סכומים אם לא רוצים. מה שחשוב הוא שמישהו ידע איפה הדף נמצא, מי המוטבים, ומי מחזיק בייפוי הכוח.
הרבה אנשים דוחים את השיחה כי היא נוגעת בפטירה. אפשר להפוך אותה לטכנית לגמרי, ולדבר עליה כמו שמדברים על חידוש ביטוח רכב.
נניח שיחה של 20 דקות בארוחת שישי אחת בשנה. מדברים על מה השתנה, מי מחזיק עותק של הדף, והאם המוטבים עדיין נכונים. זה נשמע קטן, וזה בדיוק מה שמונע מהמשפחה לחפש מסמכים בשבוע הכי קשה שלה.
שווה גם לכתוב רשימת אנשי קשר: יועץ הפנסיה, רואה החשבון, עורך הדין וסוכן הביטוח. במצב לחוץ הרשימה הזאת שווה שעות של חיפושים.
מה עושים עם חשבונות ישנים
אחרי שיש רשימה מלאה מגיע השלב הפשוט: סוגרים מה שלא בשימוש, מאחדים מה שאפשר, ומשאירים רק את מה שבאמת נדרש, כי כל חשבון מיותר גובה עמלות ומייצר עוד דף שצריך לעקוב אחריו.
לפני סגירה בודקים שאין הוראות קבע פעילות. זה השלב שהכי נוטים לדלג עליו.
לדוגמה, חשבון ישן עם שתי הוראות קבע לביטוחים נסגר, והתשלומים נדחו. הבעיה התגלתה רק כשהפוליסה בוטלה, וזה מצב שקל למנוע בבדיקה של חמש דקות.
אחרי הסגירה שווה לעדכן את הדף המרכז. זה לוקח שתי דקות, והוא נשאר נכון לשנה הבאה, במקום להפוך למסמך שאיש כבר לא סומך עליו.
איפה שומרים את הדף
לא במגירה אחת בלבד. עותק אחד נשאר בבית במקום ידוע, עותק שני נמצא אצל אדם שאתם סומכים עליו, ואם נוח לכם עם קובץ, אפשר לשמור עותק מוצפן במחשב או בשירות ענן.
חשוב שמישהו נוסף ידע איפה הוא. דף מצוין שאיש אינו יודע על קיומו אינו עוזר לאיש.
סדר הפעולות לחודש הזה
שבו שעתיים וכתבו את הדף המרכז. אחר כך תבדקו במסלקה הפנסיונית ובהר הכסף אם יש מוצרים שלא הכרתם, ועדכנו מוטבים בכל מקום שצריך. אם אין לכם ייפוי כוח מתמשך, כדאי לפנות לעורך דין בעניין הזה השנה ולא לדחות אותו הלאה.
שאלות נפוצות על סדר בכסף ובמסמכים
מה זה ייפוי כוח מתמשך?
מסמך משפטי שנערך בעוד האדם כשיר, ובו הוא ממנה מי יקבל החלטות בשמו אם לא יוכל. אפשר להגביל אותו לענייני רכוש בלבד, והוא נערך מול עורך דין שהוסמך לכך.
איפה בודקים חשבונות ישנים?
באתר הר הכסף ובמסלקה הפנסיונית. שני השירותים מיועדים בדיוק לזה, והבדיקה אינה כרוכה בתשלום.
האם לכתוב סיסמאות בדף?
לא. רושמים את הגופים ואת אנשי הקשר, ולא פרטי גישה. סיסמאות שמורות בנפרד ובאופן מאובטח, ואין להעביר אותן בטלפון או בהודעה.
כל כמה זמן מעדכנים את הדף?
פעם בשנה, ואחרי כל שינוי משמעותי: פתיחת חשבון, סגירת קרן, שינוי במצב המשפחתי. עדכון קצר עדיף על כתיבה מחדש.
מי צריך להחזיק עותק?
לפחות אדם אחד נוסף שאתם סומכים עליו, ורצוי שניים. אפשר להשאיר עותק אצל עורך הדין או בכספת, ולומר למשפחה איפה הוא נמצא.
קראו גם: פנסיה כזוג · הונאות פיננסיות בגיל מבוגר · מחשבון עמלות ניירות ערך
המדריך הזה מיועד ל: גיל פרישה