

שיעור 5 · איך הופכים חיסכון של שנים להכנסה חודשית
הופכים חיסכון להכנסה חודשית: קצבה מול משיכה הונית, מה ממוסה ומה פטור, באיזה סדר מושכים מאיזה מכשיר, ואיך בונים משכורת קבועה מהחיסכון.
- גיל פרישה
- 9 דקות קריאה
- שיעור 5 מתוך 15
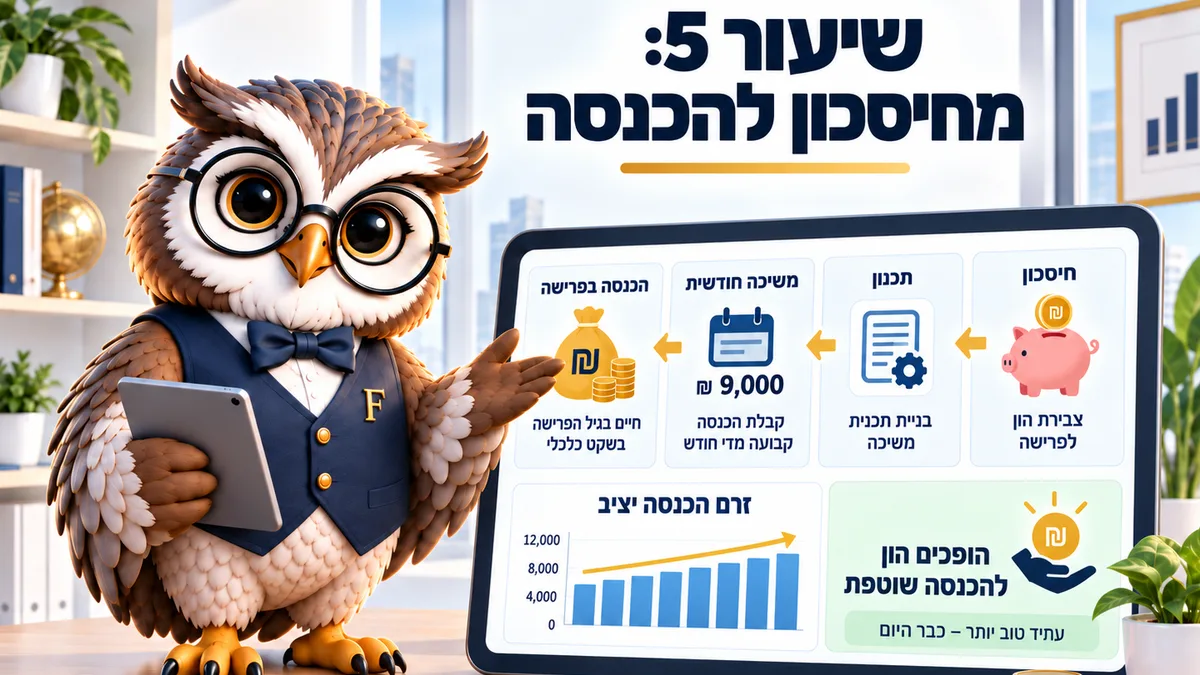
יש שתי דרכים להפוך חיסכון להכנסה חודשית: קצבה שמשולמת כל החיים, ומשיכה יזומה מהחיסכון. לרובנו התשובה היא שילוב, והשאלה המעשית היא באיזה סדר מושכים מאיזה מכשיר, כי סדר נכון חוסך עשרות אלפי שקלים במס. נכון לספטמבר 2026.
אחרי 40 שנות חיסכון מגיע היום שבו צריך לעשות את הפעולה ההפוכה. במקום להפקיד כל חודש צריך להוציא כל חודש, ולרוב האנשים אין ניסיון בזה. הפיכת חיסכון להכנסה חודשית היא מיומנות בפני עצמה.
ההרגל שנבנה בעבודה עוזר כאן. הכנסה קבועה בתאריך קבוע היא מה שהמוח מכיר, וכדאי לבנות משכורת מהחיסכון במקום למשוך לפי הצורך.
ההבדל בין שתי הגישות נמדד בכסף. משיכה לפי הצורך כמעט תמיד גדולה יותר, והיא גם מקשה לראות אם הקצב שלכם בר קיימא.
2 מסלולים להפוך חיסכון להכנסה חודשית
קצבה היא תשלום חודשי לכל החיים מקרן הפנסיה או מביטוח המנהלים. היתרון שלה ברור: היא לא נגמרת, גם אם תחיו עד 100.
משיכה הונית היא הוצאת סכומים מהחיסכון לפי החלטה שלכם. היתרון שלה הוא גמישות, והחיסרון הוא שהאחריות על הקצב עוברת אליכם.
לרוב המשפחות מתאים שילוב. הקצבה מכסה את ההוצאות הקבועות, והחיסכון הנזיל מכסה את החריגים: שיפוץ, טיפול, טיול גדול, עזרה למשפחה.
למשל, מי שבוחר קצבה בלבד מקבל ביטחון מלא ומוותר על גמישות. מי שבוחר משיכות בלבד שומר על שליטה, ולוקח על עצמו את הסיכון שהכסף ייגמר מוקדם מדי, וזה בדיוק הסיכון שקשה להעריך בגיל 67 כשאין לדעת כמה שנים לפנינו.
לדוגמה, זוג עם הוצאה של 14,000 שקלים בחודש יכול לבנות 11,000 מקצבאות ועוד 3,000 ממשיכה מתוכננת. כך ההוצאה הקבועה מובטחת, והחלק הגמיש מגיע מהחיסכון.
המס קובע את הסדר
כל מכשיר ממוסה אחרת, ולכן הסדר חשוב. קצבה מקרן פנסיה חייבת במס הכנסה, ומולה עומד הפטור על קצבה מזכה, שעומד ב-2026 על 57.5% מתקרה של 9,430 שקלים לפי הפרסומים לשנה הזאת.
בקרן השתלמות (קופת חיסכון שנפתחה דרך המעסיק) הרווחים פטורים ממס עד התקרה, והיא נזילה אחרי שלוש שנים למי שהגיע לגיל פרישה. לפי רשות המסים, בתיק ניירות ערך משלמים 25% על הרווח הריאלי, ובפיקדון שקלי לא צמוד 15% על הריבית.
יש גם מסלול ייעודי לגיל הזה. לפי תיקון 190, מגיל 60 ובתנאי שיש קצבה מזערית של 5,306 שקלים בחודש, אפשר למשוך מקופת גמל (מכשיר חיסכון מנוהל) במסלול הוני עם מס של 15% על הרווח הנומינלי במקום 25% על הריאלי.
נניח משיכה של 100,000 שקלים שמתוכם 30,000 רווח. במסלול רגיל המס עשוי להיות 7,500 שקלים, ובמסלול של תיקון 190 הוא עשוי להיות נמוך יותר, תלוי באינפלציה שנצברה ובתנאים האישיים.
תבדקו את מסלול המשיכה
הכניסו את הגיל, את הקצבה הקיימת ואת הסכום שבקופה. המחשבון יראה אם אתם עומדים בתנאי תיקון 190 ומה המשמעות במס.
—
| שנה | נטו לפי תיקון 190 | נטו בתיק רגיל | נטו בקופת גמל להשקעה |
|---|
ההשוואה נעשית על החלק שמעל תקרת התשלומים הפטורים בשנת המס של ההפקדה, כי רק הוא נכנס להסדר של תיקון 190. תשואה נטו = תשואה פחות דמי ניהול (קירוב שנתי), אותה תשואה בכל החלופות. תיקון 190: 15% מס על הרווח הנומינלי במשיכה הונית. תיק רגיל וקופת גמל להשקעה: 25% על הרווח הריאלי. גיל 60, קצבה מזערית 5,306 ₪ ותקרה 38,412 ₪ נכונים ל-2026, מקור: רשות המסים ורשות שוק ההון. תחזית, לא ייעוץ מס.
שימו לב לתנאי הסף. בלי קצבה מזערית בגובה הנדרש המסלול הזה לא פתוח, ולכן כדאי לבדוק אותו לפני שמחליטים על מבנה המשיכות.
סדר מומלץ למשיכות
ראשון: הכנסות שוטפות שכבר קיימות, כמו קצבת אזרח ותיק וקצבה מהפנסיה. הן הבסיס ואין מה לתזמן בהן.
שני: כסף שממוסה בשיעור נמוך או פטור, כמו קרן השתלמות. שלישי: חיסכון בפיקדון או בקרן כספית (קרן שמחזיקה פיקדונות ומכשירים קצרים מאוד), שנועד ממילא לשמש רזרבה קצרה.
רביעי: תיק ניירות ערך, ובו מוכרים קודם את מה שהרווח בו קטן יותר. חמישי, ורק אם צריך: משיכה מקופת גמל לפי תיקון 190, בהתאם לתנאים.
הסדר הזה אינו כלל ברזל. הוא נקודת פתיחה, ואת ההתאמה האישית עושים מול יועץ מס, כי אצל כל אחד יש היסטוריה אחרת של פיצויים ושל קיבוע זכויות.
שלוש טעויות שעולות ביוקר
הראשונה היא משיכה גדולה בשנה אחת. סכום גדול יכול להעלות אתכם למדרגת מס גבוהה, ופריסה לשתי שנות מס מקטינה את התשלום.
השנייה היא למשוך קודם דווקא מהמקור הפטור. מי שמרוקן את קרן ההשתלמות ראשונה מוותר על הטבה שאי אפשר לשחזר, ונשאר עם מקורות ממוסים בלבד.
השלישית היא להתחיל למשוך בלי לקבוע סכום חודשי. משיכות לפי מצב רוח נוטות לגדול, ובתוך שנתיים קשה להחזיר את הקצב אחורה.
נניח זוג שתכנן למשוך 3,000 שקלים בחודש, ובפועל משך 4,200 בממוצע בגלל שלוש הוצאות חריגות באותה שנה. ההפרש הוא 14,400 שקלים בשנה, וכשהוא חוזר על עצמו חמש שנים מדובר בכ-72,000 שקלים שלא היו בתוכנית. בדיקה שנתית קצרה תופסת את זה בזמן.
איך זה נראה בשנה הראשונה
בחודש הראשון מגדירים העברה קבועה מהחיסכון לחשבון, בתאריך אחיד. אחר כך לא נוגעים.
אחרי שישה חודשים בודקים כמה באמת יצא לעומת מה שתוכנן, ומעדכנים את הסכום אם צריך, כי בשנה הראשונה תמיד יש הוצאות שלא הופיעו בשום תכנון מוקדם.
אחרי שנה עושים בדיקה מלאה: מה נמשך, מאיזה מכשיר, וכמה מס שולם. הבדיקה הזאת לוקחת שעה, והיא קובעת את סדר המשיכות לשנה הבאה.
סדר הפעולות לחודש הזה
רשמו כמה נכנס מקצבאות וכמה חסר מול ההוצאה. תבדקו במחשבון אם תיקון 190 רלוונטי עבורכם, וקבעו סכום חודשי קבוע שיעבור מהחיסכון לחשבון. לפני ביצוע כדאי לשאול יועץ מס שאלה אחת: מאיזה מכשיר נכון למשוך ראשון במצב שלכם.
שאלות נפוצות על משיכה מהחיסכון
עדיף קצבה או משיכה חופשית?
קצבה מבטיחה תשלום לכל החיים ומגנה מפני חיים ארוכים. משיכה חופשית גמישה יותר ומשאירה יתרה למשפחה, ולכן שילוב של השתיים מתאים לרוב המשפחות.
מה זה תיקון 190?
מסלול מיסוי מגיל 60 שמאפשר משיכה הונית מקופת גמל במס של 15% על הרווח הנומינלי, בתנאי שיש קצבה מזערית של 5,306 שקלים בחודש. הוא לא מתאים לכולם ודורש בדיקה אישית.
כמה למשוך בחודש?
מתחילים מהפער בין ההוצאה לקצבאות, ולא מאחוז שרירותי מהחיסכון. את הקצב בודקים פעם בשנה ומעדכנים לפי ההוצאה בפועל.
האם למשוך את כל קרן ההשתלמות בבת אחת?
אין צורך. אפשר למשוך בהדרגה ולתת ליתרה להמשיך לצבור רווחים פטורים ממס, וזו אחת ההטבות המשמעותיות שנשארות בגיל הזה.
מה קורה ליתרה אם נפטרים?
בקצבה התשובה תלויה במסלול ובתקופת ההבטחה שנבחרה. ביתרה בקופת גמל או בתיק השקעות הכסף עובר למוטבים לפי הרישום, ולכן חשוב לוודא שהמוטבים מעודכנים.
קראו גם: מחשבון תיקון 190 · מאיפה יגיע הכסף בפנסיה · קרן השתלמות
המדריך הזה מיועד ל: גיל פרישה