

שיעור 14 · דור הסנדוויץ: הורים מזדקנים וילדים תלויים
דור הסנדוויץ נושא הורים מזדקנים וילדים תלויים באותו תקציב. איך מחלקים עזרה בלי לפגוע בפנסיה שלכם, ואילו זכויות והטבות מס קיימות.
- גילאי 26–60
- 9 דקות קריאה
- שיעור 14 מתוך 15
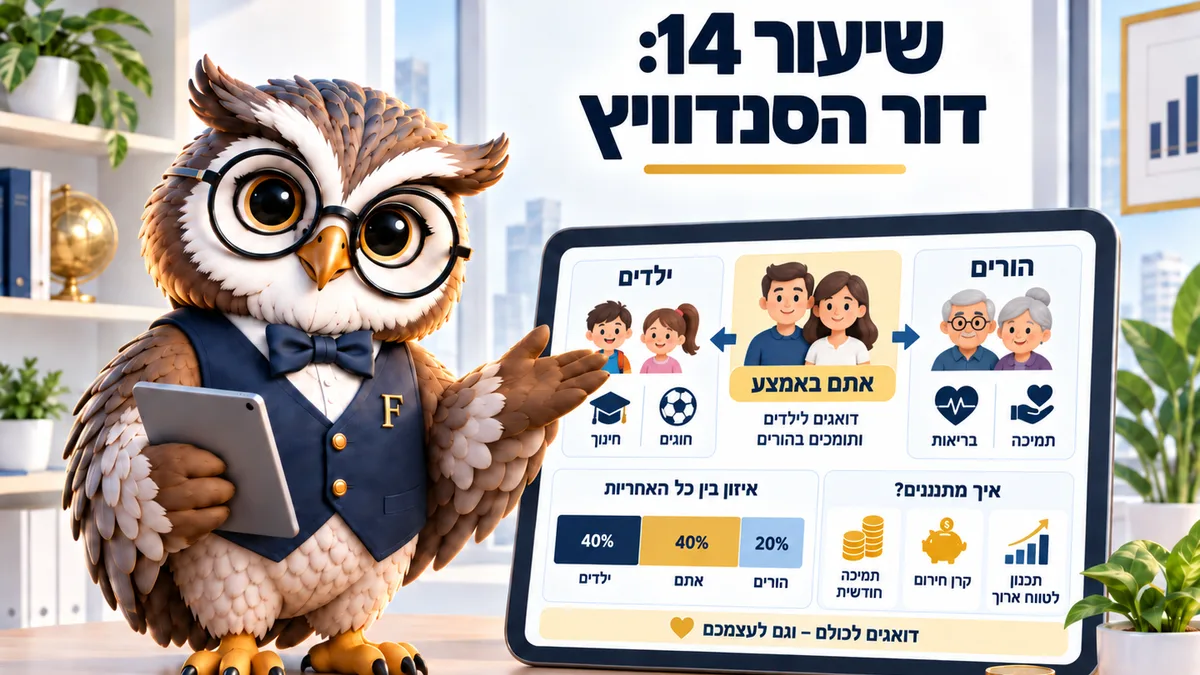
דור הסנדוויץ מממן בו זמנית ילדים והורים מזדקנים, ובדרך כלל עושה את זה על חשבון הפנסיה של עצמו. הכלל שמונע את הנזק הוא סכום קבוע וידוע מראש, ולא עזרה לפי מה שקורה החודש. נכון לספטמבר 2026.
בגיל 45 עד 55 מגיעה תקופה שבה שני הקצוות מושכים מאותו חשבון. ילד בצבא או בלימודים מצד אחד, הורה שצריך עזרה מצד שני, ובאמצע משכנתא שעוד לא נסגרה.
דור הסנדוויץ הוא לא ביטוי שיווקי אלא מצב נפוץ מאוד בישראל, עם תוחלת חיים גבוהה וגיל הורות שעולה. במשפחות רבות זה קורה בדיוק בעשור שבו אמורים לצבור את החלק המשמעותי של הפנסיה.
הטעות הנפוצה כאן איננה נדיבות. היא היעדר מסגרת, כלומר עזרה שמשתנה מחודש לחודש ולא נמדדת בכלל.
ההבדל בין שתי המשפחות שראיתי לא היה בסכום. הראשונה העבירה 1,800 שקלים קבועים והשנייה העבירה בין 800 ל-3,500 לפי מה שקרה באותו חודש, ורק אצל השנייה הכסף גרם ללחץ ולוויכוחים, למרות שבממוצע השנתי שתיהן שילמו כמעט אותו דבר בדיוק.
קודם המסגרת, אחר כך הסכום
עזרה בלי גבול מוגדר גדלה מעצמה. מתחילים ב-500 שקלים לחודש, ובתוך שנה מגיעים ל-2,000 בלי שאף אחד החליט משהו.
הכלל שאני ממליץ עליו הוא הפוך: קובעים סכום חודשי מראש, מעבירים אותו בהוראת קבע, ובודקים אותו פעם בשנה. סכום ידוע מאפשר לתכנן, וגם מונע ויכוחים בין אחים.
לפני שקובעים את הסכום כדאי לבדוק שלושה דברים: מה ההכנסות של ההורה, מה הזכויות שמגיעות לו, ומה באמת חסר. הרבה משפחות מגלות בשלב הזה שחלק מהפער נסגר על ידי קצבאות והנחות שלא מומשו.
נניח הורה עם קצבת אזרח ותיק של 2,757 שקלים כולל תוספת ותק, הכנסה נוספת קטנה מפנסיה תעסוקתית, ודירה בבעלות. הפער החודשי במקרה כזה עשוי להיות 1,500 שקלים ולא 4,000, וההפרש הזה משנה לחלוטין את התמונה של המשפחה המסייעת.
3 שכבות זכויות לפני שאתם משלימים
לפי כל זכות, קצבת אזרח ותיק בסיסית ליחיד עומדת מ-01.01.2026 על 1,838 שקלים ולזוג על 2,762 שקלים. עם תוספת ותק מלאה היחיד מגיע לכ-2,757 שקלים. זו נקודת הפתיחה בלבד.
מעליה יש שכבות נוספות: השלמת הכנסה למי שזכאי, גמלת סיעוד לפי מבחן תפקוד, הנחות בארנונה, הנחות בתחבורה ציבורית ותרופות בסל. חלקן ניתנות רק לאחר הגשת בקשה, וזו הסיבה שהן לא ממומשות.
גמלת סיעוד ניתנת בעיקר בשעות טיפול ולא בכסף, והיא נקבעת לפי מבחן תפקוד ומבחן הכנסות. המשמעות המעשית היא שחלק מהעזרה שהמשפחה משלמת עליה כיום יכולה להגיע מהמדינה, ובמשפחות רבות הבקשה נדחית לחודשים ארוכים פשוט כי אף אחד לא רוצה להתחיל את התהליך.
יש גם הטבת מס שמעטים מכירים. מי שמשלם עבור החזקת הורה במוסד זכאי לזיכוי של 35% מהסכום שמעבר ל-12.5% מההכנסה החייבת שלו, ומגישים את זה בטופס 116.
הטבה כזאת מתקבלת רק בהגשה יזומה, והיא עשויה לחזור גם על שנים קודמות במסגרת החזר מס (כסף שמס הכנסה מחזיר בסוף השנה כשנוכה יותר מדי). כדאי לבדוק את התנאים המדויקים באתר רשות המסים, כי יש תקרת הכנסה של הקרוב והיא מתעדכנת מדי שנה.
תבדקו את נקודות הזיכוי שלכם
הכניסו את המצב המשפחתי ואת שנות הלידה של הילדים. המחשבון יראה כמה נקודות זיכוי מגיעות לכם וכמה זה שווה בחודש.
מאיפה הנקודות
שווי נקודה 242 ₪ לחודש, 2,904 ₪ לשנה. ילדים עד גיל 5: אותן נקודות לשני ההורים. ילדים 6 עד 17: 2 נקודות לאם, 1 לאב. תושבי ישוב מזכה מקבלים הנחה בשיעור קבוע מהמס, לא נקודות, והיא מחושבת במחשבון ברוטו נטו. נקודות שלא נוצלו לא נשמרות לשנה הבאה. הנתונים נכונים ל-2026, מקור: כל זכות. תחזית, לא ייעוץ.
שימו לב שכל נקודה שווה 242 שקלים בחודש, ושעל ילדים עד גיל 5 שני ההורים מקבלים נקודות. בתקופה לחוצה כזאת, בדיקה של טופס 101 היא אחת הפעולות הזולות ביותר להגדלת הנטו.
איפה עובר הגבול
יש גבול אחד שאני לא ממליץ לחצות: הפסקת ההפקדות הפנסיוניות שלכם לטובת עזרה שוטפת. זה פותר בעיה של שנה ויוצר בעיה של עשור.
הסיבה מספרית. הפקדה שנעצרה בגיל 50 מאבדת את החלק של המעסיק ואת שנות התשואה, ואת שניהם אי אפשר להשלים בגיל 60, כך שהמשפחה למעשה מעבירה את הבעיה דור אחד קדימה, לילדים שלה, בדיוק כמו שקרה עכשיו עם ההורים.
גבול שני הוא לקיחת הלוואה למימון עזרה שוטפת. הלוואה מתאימה להוצאה חד-פעמית מוגדרת, כמו התאמת דירה או ציוד רפואי, והיא לא מתאימה למימון פער חודשי קבוע.
גבול שלישי הוא שקיפות בין אחים. חלוקה לא שוויונית לגיטימית כשההכנסות שונות. מה שלא עובד הוא שאחד נושא בכול ושותק, וזה מתפוצץ בדרך כלל דווקא ברגע הקשה ביותר, כשכולם עייפים ואין זמן לנהל שיחה מסודרת.
השיחה שדוחים שנים
שיחה אחת עם ההורים חוסכת הרבה מאוד כסף וכאב ראש. היא כוללת ארבעה נושאים בלבד, והיא לא חייבת להיות ארוכה.
מה ההכנסות והחיסכונות הקיימים, האם יש ביטוח סיעודי, איפה מתויקים המסמכים החשובים, ומי מוסמך לפעול בשם ההורה במקרה הצורך. ייפוי כוח מתמשך נערך בעודו כשיר, ומי שמחכה עם זה מגלה שנדרש הליך משפטי ארוך ויקר בהרבה.
לדוגמה, משפחה שגילתה מאוחר מדי שאין ייפוי כוח נאלצה להמתין חודשים למינוי אפוטרופוס, ובינתיים לא יכלה לגשת לחשבון של ההורה כדי לשלם על הטיפול שכבר ניתן.
איך מתכננים את העשור הזה מראש
הלחץ בדור הסנדוויץ מגיע בעיקר מהפתעה. הורה שמאבד עצמאות בשנה אחת, ילד שמתחיל לימודים באותה שנה, ותקציב שלא נבנה לשניהם.
אפשר להוריד חלק גדול מהלחץ בהכנה פשוטה. מי שיודע מראש שבעוד חמש שנים שני ילדים יהיו בלימודים, וששני ההורים יהיו בשנות ה-80, יכול להתחיל לבנות כרית ייעודית כבר היום ולא בשנה שבה הכול קורה יחד.
הכרית הזאת לא חייבת להיות גדולה. גם 500 שקלים בחודש למשך חמש שנים מצטברים ל-30,000 שקלים, וזה ההבדל בין שנה מתוחה לבין שנה שבה לוקחים הלוואה בריבית דו-ספרתית.
המשימה לחודש הזה
קבעו סכום חודשי אחד להורים והעבירו אותו בהוראת קבע, ובמקביל תבדקו באתר ביטוח לאומי אילו זכויות מגיעות ולא מומשו. הוסיפו לזה בדיקה של נקודות הזיכוי שלכם בטופס 101 לפני סוף השנה.
שאלות נפוצות על דור הסנדוויץ
כמה נכון לעזור להורים?
סכום שלא פוגע בהפקדות הפנסיוניות שלכם ולא מייצר חוב חדש. אם אין סכום כזה, הפתרון הוא מיצוי זכויות של ההורה וחלוקת הנטל בין האחים, ולא הלוואה.
מה ההבדל בין גמלת סיעוד לביטוח סיעודי פרטי?
גמלת סיעוד היא זכות מביטוח לאומי, לרוב בשעות טיפול, לפי מבחן תפקוד והכנסות. ביטוח סיעודי פרטי הוא פוליסה שמשלמת סכום חודשי לפי תנאי החוזה, וכדאי לבדוק אם ההורה החזיק פוליסה כזאת בעבר.
האם אפשר לקבל החזר מס על הוצאות טיפול?
יש זיכוי על החזקת קרוב במוסד, בשיעור 35% מהסכום שמעבר ל-12.5% מההכנסה החייבת, ומגישים אותו בטופס 116. יש תנאי הכנסה של הקרוב, ולכן שווה לבדוק את הפרטים המדויקים באתר רשות המסים לפני ההגשה.
איך מחלקים בין אחים שגרים במרחקים שונים?
מי שקרוב נותן זמן, ומי שרחוק נותן כסף, וזו חלוקה מקובלת. חשוב שהיא תיאמר בקול ותירשם, אחרת היא נתפסת בכל צד אחרת.
ומה אם הילדים עדיין תלויים כלכלית?
מגדירים גם להם סכום וגם תאריך סיום. תמיכה פתוחה בילד בן 25 היא הדבר שהכי קל להאריך בלי כוונה, והיא לרוב לא עוזרת לו להתקדם.
קראו גם: מחשבון נקודות זיכוי · מערכת כלכלית למשפחה · מדריך פנסיה
המדריך הזה מיועד ל: בוגרים 26–60