

שיעור 2 · כמה עולה אורח החיים שלנו באמת
כמה עולה אורח החיים שלנו נמדד בשנה ולא בחודש: תשלומים שנתיים, מנויים שקטים ועלות ההחזקה של הרכב והדירה. ככה מחשבים את המספר האמיתי.
- גילאי 26–60
- 8 דקות קריאה
- שיעור 2 מתוך 15
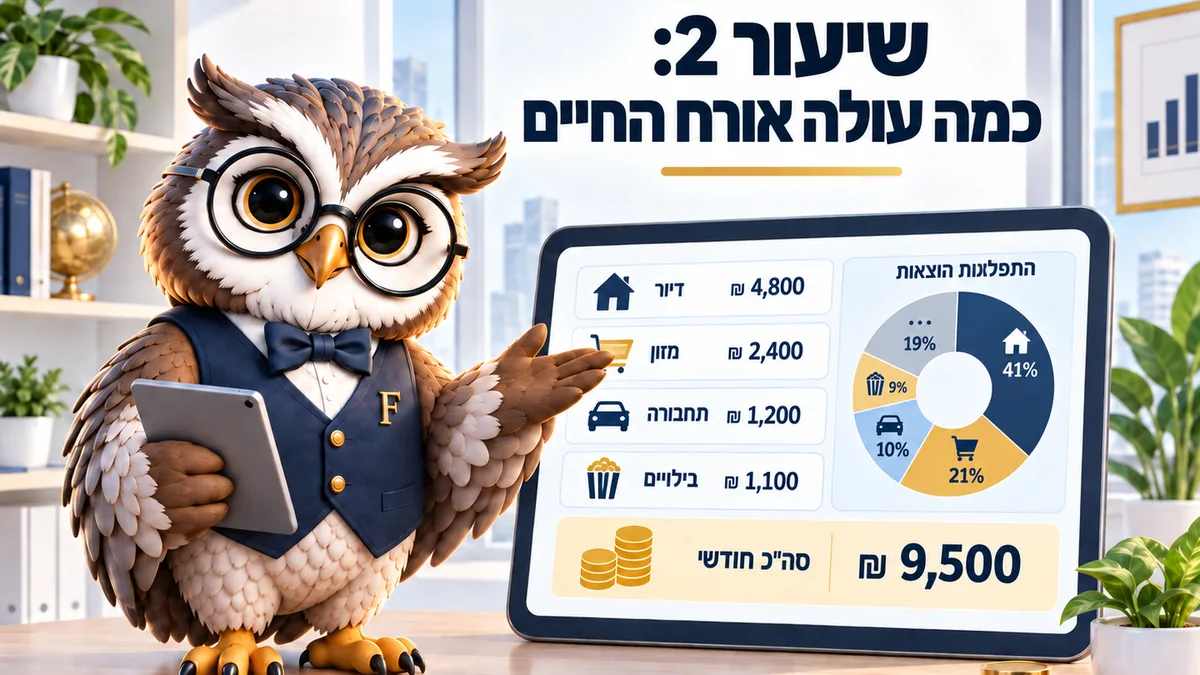
אורח חיים לא נמדד בחודש אלא בשנה. כשמחברים תשלומים שנתיים, מנויים שקטים ועלות ההחזקה של רכב ודירה, המספר גדול בכ-15% עד 25% ממה שמשפחות מעריכות. נכון לספטמבר 2026.
תשאלו משפחה כמה כסף יוצא לה בחודש, ותקבלו מספר די מדויק לגבי קניות ודלק. אותה משפחה תחטיא ב-2,000 שקלים כשמדובר בעלות האמיתית של אורח החיים שלה, כי החלק החסר לא עובר דרך הכרטיס בחודש רגיל. כמה עולה אורח החיים שלנו מתברר רק במדידה שנתית.
ההוצאה החודשית הממוצעת של משק בית בישראל היא 18,088 שקלים לפי סקר הוצאות משק הבית של הלמ"ס לשנת 2023. המספר כולל את כל מה שנמדד בשנה שלמה, והוא גבוה מהתחושה של רוב האנשים.
הפער הזה הוא לא עניין של סדר. הוא נובע מכך שאנחנו זוכרים תשלומים חוזרים וקבועים, ושוכחים בדיוק את אלה שמגיעים פעם או פעמיים בשנה.
עלות אורח חיים נמדדת בשנה
כל סעיף מקבל מחיר לשנה. ביטוח רכב, ארנונה, חידוש רישיון, טסט, בעלי מקצוע לדירה, חוגים, מתנות, חופשה. הכול יורד לשורה אחת שמחולקת ב-12.
המדידה השנתית פותרת בעיה שהחודש לא מסוגל לפתור. חודש הוא יחידת זמן נוחה לתשלומים, ולא יחידת זמן של החיים עצמם, ולכן כל סעיף שמגיע בקצב אחר נעלם ממנה. למשל, טיפול שיניים אחד בשנה בעלות 2,500 שקלים לא מופיע כמעט לאורך כל השנה, ואז נוחת על חודש אחד ושובר אותו. אותו דבר קורה עם החופשה, עם הביטוחים ועם הציוד לתחילת שנת הלימודים, ואלה בדיוק הסעיפים שגורמים לתחושה שמשהו לא מסתדר למרות שהמשפחה לא שינתה דבר בהתנהגות שלה.
העבודה הזאת לוקחת שעה מול דפי החשבון של שנה שלמה. מי שעושה אותה בפעם הראשונה כמעט תמיד מגלה סעיף שנשכח לגמרי, ובדרך כלל זה טיפולי שיניים, ציוד לבית או תיקון גדול ברכב.
אחרי המעבר הזה נעלמת שאלה מטרידה אחת. במקום לשאול למה החודש יצא יקר, אפשר לבדוק אם הוא חרג ביחס לשנה. זו שאלה עם תשובה.
3 סעיפים שמחזיקים שני שלישים מהתמונה
לפי הרכב ההוצאה של הלמ"ס, דיור לוקח 25.3%, תחבורה ותקשורת 18.6% ומזון 17.9%. יחד זה קרוב לשני שלישים מכל מה שמשפחה מוציאה.
מכאן נובעת מסקנה לא נוחה. אם רוצים לשנות את עלות אורח החיים בצורה משמעותית, צריך לגעת באחד מהשלושה, וכל השאר הוא עיגול פינות.
לדוגמה, רכב משפחתי ממוצע עולה בהחזקה בין 2,200 ל-3,000 שקלים בחודש. בתוך הסכום יושבים ביטוח חובה, ביטוח מקיף, אגרת רישוי, טסט, טיפולים, דלק, חניה וירידת ערך. רוב האנשים סופרים רק דלק, וכך נעלמים כמעט 20,000 שקלים בשנה.
ירידת הערך היא הסעיף הכי שקט מכולם, כי היא לא מופיעה בשום חיוב. רכב חדש מאבד בין 12% ל-20% מערכו בשנה הראשונה, וזה הרבה יותר מכל דלק שנשפך לתוכו באותה שנה.
הדירה מתנהגת דומה. לשכר הדירה או להחזר המשכנתא מתווספים ועד בית, ארנונה, חשמל, מים, ביטוח מבנה, תחזוקה, ובממוצע רב-שנתי זה מוסיף בין 1,200 ל-2,000 שקלים בחודש.
נניח משפחה שמשלמת משכנתא של 6,500 שקלים ומרגישה שזו עלות הדיור שלה. בפועל היא משלמת קרוב ל-8,200, וההפרש לא נמצא בשום מקום בתקציב שלה.
תרגמו לשעות עבודה
הכניסו את המחיר של הוצאה קבועה שאתם שוקלים ואת השכר נטו שלכם לשעה. המחשבון יראה כמה שעות עבודה היא עולה בשנה.
50 ₪ לשעה זה בערך מה שמבוגר בישראל מרוויח בממוצע אחרי מסים. אפשר לשנות למספר של המשפחה שלכם.
שימו לב למה שקורה כשמכניסים מנוי של 60 שקלים בחודש. בשנה זה 720 שקלים, וזה כבר יום עבודה שלם ועוד קצת אצל רוב השכירים.
התרגום לשעות עובד טוב במיוחד על הוצאות קבועות, ופחות טוב על קנייה חד-פעמית. הוצאה קבועה נמשכת שנים, ולכן היא נמדדת בימי עבודה שלמים בכל שנה שהיא ממשיכה לרוץ בהוראת קבע.
הגידול השקט
אורח חיים כמעט אף פעם לא מתייקר בבת אחת. הוא מתייקר בשקט, בקצב של החלטה קטנה אחת בחודש.
מנוי לסטרימינג, אפליקציה לילדים, חוג שלישי, משלוח במקום קנייה, חניה חודשית, ביטוח שנוסף בשיחה עם נציג. כל אחד מהם נראה זניח בפני עצמו, ושישה כאלה הם 600 שקלים בחודש שיורדים בהוראת קבע בלי שאף אחד קיבל החלטה מודעת אחת, ובשנה מדובר ב-7,200 שקלים שנעלמו בלי שמישהו במשפחה הרגיש שהוא ויתר על משהו. הצטברות כזאת לא מורגשת בגלל הדרך שבה אנחנו בודקים את עצמנו: משווים את החודש הנוכחי לחודש הקודם, ושניהם כבר מכילים את אותם חיובים חדשים. השוואה לחודש המקביל לפני שנתיים הייתה מראה את הפער תוך שלוש דקות, וכמעט אף אחד לא עושה אותה.
האינפלציה מוסיפה 1.5% בשנה, וזה כמעט זניח לעומת הקצב הזה. במילים אחרות, רוב ההתייקרות שמשפחות מרגישות היא לא מדד המחירים לצרכן (המדד שמודד את שינוי המחירים של סל קבוע) אלא שינוי בסל עצמו.
נניח משפחה שהכנסתה עלתה ב-8% בשנתיים. אם במקביל נוספו שני חוגים, מנוי אחד ורכב גדול יותר, ההכנסה הנוספת נעלמה כולה בתוך ההוצאות החדשות, ובתחושה היומיומית המשפחה דווקא מרגישה שהיא מרוויחה פחות מקודם.
מה שאני חושב שצריך לעשות אחרת
העצה המקובלת היא לעקוב אחרי כל שקל. זה עובד חודש, אולי שניים, ואז נשבר.
שיטה שמחזיקה שנים נראית אחרת. מודדים פעם בשנה את הסעיפים הגדולים, ובודקים פעם ברבעון רק את ההוראות הקבועות. שאר החודש נשאר בלי מעקב, וזה בסדר גמור.
הסיבה פשוטה. מעקב יומיומי דורש אנרגיה יומיומית, וזה בדיוק המשאב שחסר להורים לילדים קטנים שמתרוצצים בין עבודה לגן.
אחרי הכול, 40 שקלים בשבוע בבית קפה לא מזיזים את התמונה. ביטוח רכב שלא הושווה שלוש שנים כן מזיז, ולפעמים ב-1,500 שקלים בשנה.
המשימה לשבוע הזה
פתחו את דף החיובים של כרטיס האשראי לחודש האחרון וסמנו כל חיוב חוזר. חברו והכפילו ב-12. המספר שיצא הוא מה שאורח החיים הנוכחי גובה מכם בשנה רק על הדברים שרצים ברקע, ושווה לבדוק כמה ממנו באמת מוצדק בעיניכם היום ולא ביום שבו נרשמתם. בטלו מה שלא, והשוו ביטוח אחד לפני שאתם סוגרים את הקובץ.
שאלות נפוצות על עלות אורח החיים
איך מחשבים עלות החזקת רכב?
מחברים את כל התשלומים של שנה שלמה על הרכב, כולל ירידת ערך, ומחלקים ב-12. ירידת הערך היא הסעיף שהכי קל לשכוח, והכי גדול בשלוש השנים הראשונות של רכב חדש.
מע"מ נכנס לחישוב?
כן. המחירים לצרכן כוללים מע"מ של 18%, ואין צורך להוסיף אותו שוב, אבל עצמאי שמקזז מע"מ צריך לעשות את החישוב על המחיר ללא מע"מ, אחרת עלות אורח החיים שלו תיראה גבוהה ב-18% ממה שהיא באמת.
כל כמה זמן כדאי לחזור על החישוב?
פעם בשנה מספיק. אחרי שינוי גדול בחיים, כמו מעבר דירה, לידה או החלפת עבודה, שווה לחשב מחדש בתוך חודשיים, כי אחרי שינוי כזה כמעט כל סעיף בתקציב זז ממקומו והמספר הישן כבר לא מתאר אף אחד.
מה עושים אם המספר יוצא גבוה מההכנסה?
מתחילים מהסעיף הגדול ולא מהקל לוויתור. בדרך כלל זה הדיור או הרכב. שם הפתרון.
קראו גם: מערכת כלכלית למשפחה · איך חוסכים במשק הבית · מדריך תקציב משפחתי
המדריך הזה מיועד ל: בוגרים 26–60