

Урок 4 · Как составить бюджет, когда живёшь один
Бюджет, когда живёшь один, держится на четырёх категориях и на годовых расходах, поделённых на 12. Что добавляется после переезда, какой счёт застаёт врасплох и как проверять месяц за десять минут.
- Возраст 18–26
- 8 минут чтения
- Урок 4 из 12
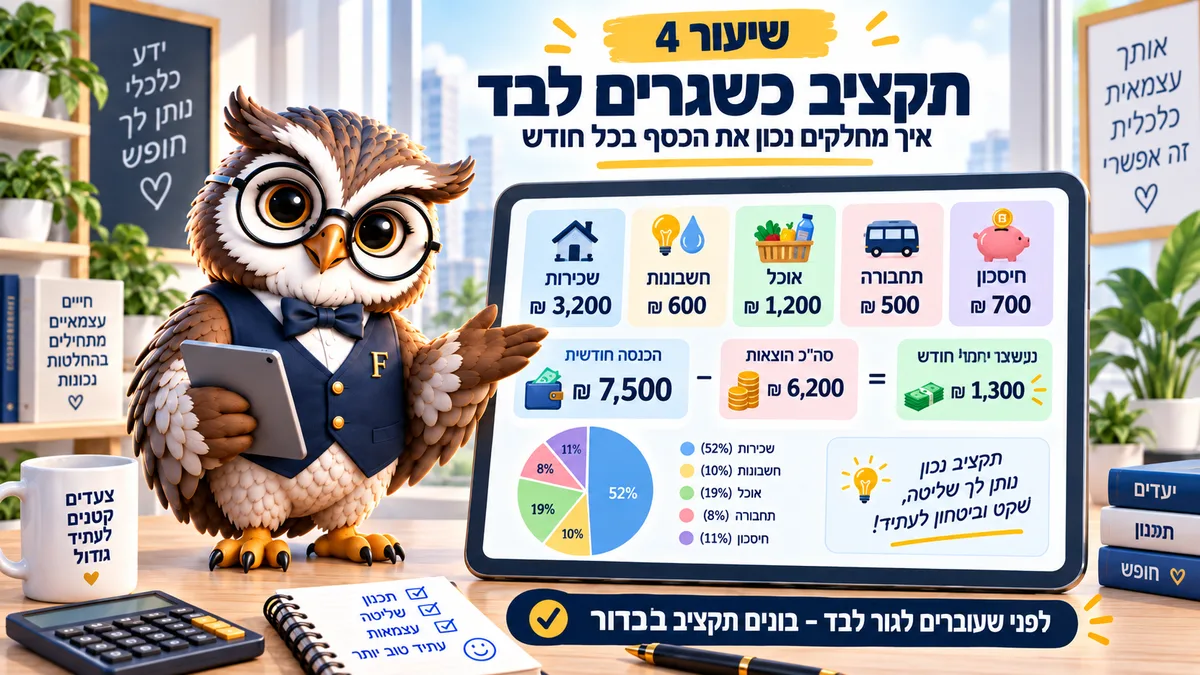
Бюджет одинокого жильца ломается не на транжирстве, а на расходах, которые приходят раз в два месяца и раз в год. Четыре категории и одно число, делённое на 12, снимают большую часть проблемы. Верно на сентябрь 2026 года.
Бюджет, когда живёшь один, в девяти случаях из десяти рушится из-за списаний, известных заранее.
Месяц сломал не кофе в городе, а арнона, которая приходит раз в два месяца, страховка квартиры раз в год и техобслуживание машины, ждавшее с апреля.
Что добавляется в день переезда
В доме родителей личные расходы — это в основном развлечения, одежда и проезд. После переезда появляется целый слой счетов: раньше их просто не было, и большинство из них постоянные и неотложные.
Список короткий, но тяжёлый: аренда, арнона, ваад-байт, электричество, вода, газ, интернет, страховка квартиры и иногда парковка.
Например, съёмная комната в квартире с соседями за 2 600 ₪ реально обходится в 3 100–3 300 ₪ в месяц после всего остального. Именно эта разница удивляет людей на третий месяц.
Возьмём полный пример. Нетто 8 200 ₪, аренда в складчину 2 600, счета и арнона 620, связь и интернет 130, проезд 250 и страховки 180. Уже 3 780 ₪ уходят без единого вашего решения.
Остаётся 4 420 ₪ на еду, развлечения, одежду, накопления и всё прочее. Звучит прилично, пока не разделишь на 30 дней и не получишь 147 ₪, и тогда становится понятно, почему пять ужинов в городе в неделю в это число не помещаются.
Четыре категории, а не тридцать
Бюджет с тридцатью строками умирает через две недели. Бюджет с четырьмя строками живёт годами.
- Постоянные месячные. Аренда, счета, связь, страховки, проезд и подписки с примерно одинаковой суммой каждый месяц.
- Переменные. Еда, развлечения, одежда, лекарства, подарки.
- Годовые. Всё, что приходит раз в год или раз в два месяца.
- Переводы себе: подушка и цель.
Третью категорию большинство людей не выписывает, и именно она ломает бюджет. Складываем все известные годовые расходы, делим на 12 и переводим сумму каждый месяц на отдельный счёт. Тогда крупное списание встречает деньги, уже отложенные под него.
Скажем, 3 600 ₪ в год на страховки, лицензию и техобслуживание. Это 300 ₪ в месяц, и без них август выглядит катастрофой.
Арнона застаёт врасплох
Арнона в большинстве муниципалитетов списывается раз в два месяца, и в тот месяц, на который она выпадает, бюджет кажется сломанным без причины. Стоит узнать в мэрии, можно ли перейти на ежемесячное списание по постоянному поручению, и заодно спросить про скидку.
Студентам во многих муниципалитетах полагается скидка на арнону по критериям самой мэрии. Автоматически её не дают, нужно подать заявление, и речь иногда идёт о сотнях шекелей в год.
Тот же принцип работает с электричеством и интернетом. Закончившийся и непродлённый договор превращается в полный тариф, и происходит это тихо.
Проверьте свой месяц
Введите доход, постоянные и переменные расходы и посмотрите, что остаётся. Если результат близок к нулю, бюджет ещё работает, но без запаса ровно на одну поломку.
Куда уходят деньги
Правило 50 / 30 / 20
| Месяц | Доходы | Расходы | Месячный баланс | Нарастающим итогом |
|---|
Данные хранятся только в вашем браузере и никуда не отправляются. Скачивается файл CSV, который открывается в Excel и Google Таблицах. Прогноз на 12 месяцев исходит из того, что доходы и расходы остаются такими, как вы ввели.
Повторяются два наблюдения. Первое: еда вне дома — обычно самая большая переменная статья у того, кто живёт один. Второе: у владельцев машины машина обходится дороже всего, кроме аренды.
Три способа снизить крупную статью
Экономия на переменных даёт десятки шекелей. Изменение постоянной даёт сотни, и начинать стоит именно оттуда.
Первый — соседи. Переход из отдельной квартиры в квартиру с соседями в том же районе снижает расход обычно на 1 000–1 500 ₪ в месяц, и это самое крупное решение в бюджете одинокого жильца.
Второй — пересмотр страховок раз в год. Полис на машину или на имущество, который продлевается автоматически, тихо дорожает, а один звонок с тремя предложениями иногда возвращает несколько сотен шекелей в год.
Третий — машина. Тот, кто держит старый автомобиль в городе с приличным транспортом, платит за страховку, лицензию, бензин, парковку и ремонт, и нередко сочетание общественного транспорта и каршеринга выходит дешевле.
Как проверять, что это работает
Десяти минут в неделю достаточно. Открываем выписку, проходим по последней неделе и отмечаем одно лишнее списание.
Раз в месяц делается проверка подлиннее, примерно на полчаса, и в ней сравнивают план по каждой категории с фактом, а потом обновляют числа на следующий месяц по реальности, а не по надежде.
Бюджет — не обещание. Это измерение.
Задание на неделю
Открыть выписку за три последних месяца и отметить каждое списание с периодичностью раз в год или раз в два месяца. Сложить, разделить на 12 и поставить постоянное поручение. Это займёт двадцать минут и сэкономит тот месяц, в котором всё выглядит нормально, пока не приходит арнона.
Частые вопросы о бюджете одинокого жильца
Какая доля дохода на аренду считается разумной?
Распространённое правило — до трети нетто, но при стартовой зарплате в больших городах это не всегда возможно. Если аренда переваливает за 40%, настоящее решение — соседи или район, а не кофе.
Как делить счета с соседями?
Проще всего общий небольшой счёт: каждый переводит туда фиксированную сумму 1-го числа, и оттуда уходят все списания. Это снимает ежемесячный спор о том, кто платил за газ.
Нужна ли страховка при аренде?
Страховка здания — забота владельца. Страховка имущества — ваша, и стоит она недорого. Стоит прочитать, что именно покрывается, до подписания полиса.
Что делать, если месяц закончился в минусе?
Сначала понять, разовый он или повторяющийся. Разовый закрывают из подушки, а повторяющийся означает, что постоянные расходы велики относительно дохода, и мелкой экономией это не лечится.
Приложение или таблица?
То, что вы реально откроете. Четыре строки в заметках телефона лучше идеальной таблицы, открываемой раз в квартал.
Читайте также: Готов ли я жить отдельно · Подушка безопасности · Калькулятор семейного бюджета
Этот материал написан для: Молодёжь 18–26