

Урок 3 · Первая зарплата: как правильно её разделить
Первая зарплата делится в день поступления, а не в конце месяца: сколько нетто приходит из 12 000 брутто, какие три перевода сделать сразу и что делать с расходами раз в год.
- Возраст 18–26
- 7 минут чтения
- Урок 3 из 12
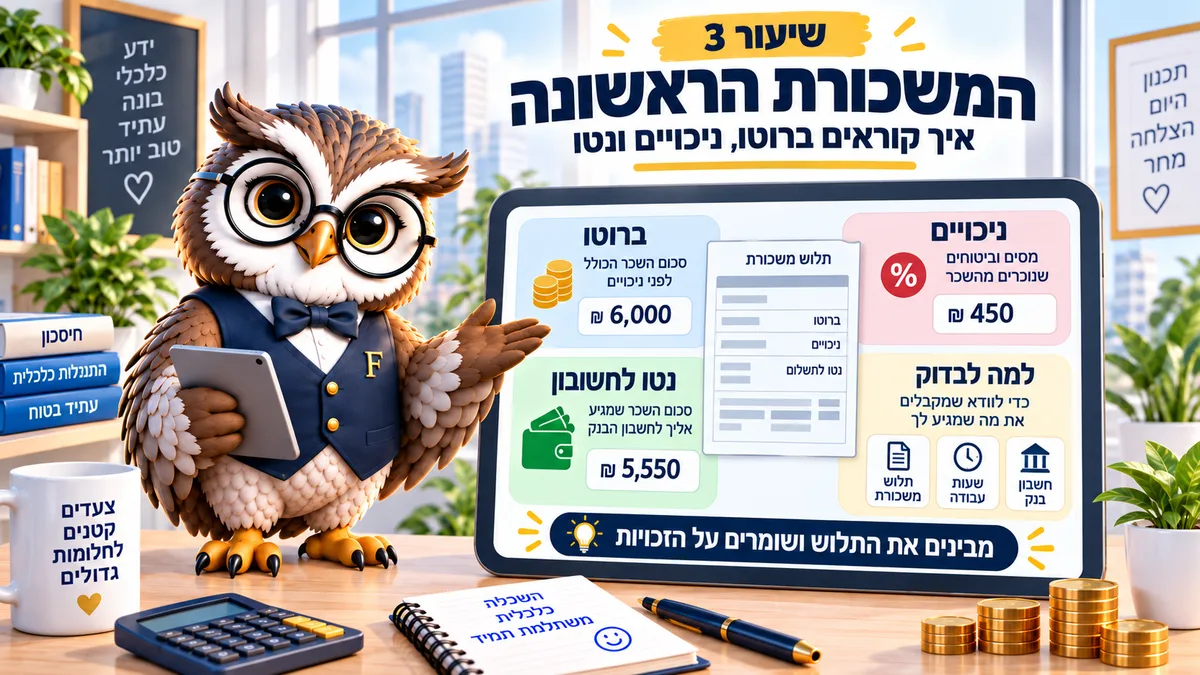
Делят нетто, а не брутто, и делают это в день поступления денег. Три направления: постоянные расходы, цель с датой и подушка на трудный месяц. Все числа верны на сентябрь 2026 года.
Первая зарплата делится в день, когда она пришла, а не в конце месяца, когда видно, что осталось. При брутто 12 000 ₪ речь идёт о 9 694 ₪, которые нужно распределить уже 9-го числа.
Первая зарплата отличается от всех следующих тем, что задаёт привычки, и единственная разница между тем, кто копит, и тем, кто собирается копить, — это день, в который деньги разделены.
9 694 ₪ из брутто 12 000
Брутто — это то, о чём договорились на собеседовании. Нетто — то, что приходит на счёт после подоходного налога (мас ахнаса, מס הכנסה), взносов национального страхования (дмей битуах леуми, דמי ביטוח לאומי), налога на здравоохранение и отчисления в пенсию.
Например, брутто 12 000 ₪ с 2,25 налоговыми кредитными пунктами (некудот зикуй, נקודות זיכוי — постоянная скидка с налога, 242 ₪ за пункт) и отчислением 6% в пенсию даёт 9 694 ₪ нетто. Разница — 2 306 ₪, и почти половина её остаётся вашей в пенсионном фонде (керен пенсия, קרן פנסיה).
Если есть ещё и керен иштальмут (קרן השתלמות, накопление среднего срока, куда работодатель отчисляет вместе с вами и которое становится ликвидным через шесть лет), нетто уменьшается ещё на 2,5%, а работодатель добавляет сверху до 7,5%. В расчётном листке (тлуш, תלוש שכר) это выглядит как потеря, а на деле это самая выгодная надбавка в зарплате.
Вывод простой. Любое планирование, которое начинается с брутто, заканчивается в середине месяца.
Первый листок почти всегда отличается от второго. В первый месяц обычно нет согласования налога (тиум мас, תיאום מס). Иногда не хватает пунктов. А пенсию работодатель заводит только с третьего месяца, поэтому число стабилизируется к марту, если вы начали в январе 2026 года.
Три направления в один день
Популярное правило говорит о 50% на нужды, 30% на желания и 20% на накопления. При стартовой зарплате в Израиле, когда одна только аренда забирает треть, такое деление обычно не держится.
Держится другое — порядок. В день поступления денег делаются три постоянных перевода, и только потом живут на то, что осталось.
- Постоянные расходы. Аренда, арнона, счета, связь, страховки и проезд, то есть всё, что известно заранее и остаётся на текущем счету, чтобы покрыть автоматические списания.
- Цель с датой. Небольшая фиксированная сумма на поездку, курс или машину, на отдельный счёт.
- Подушка. Пусть даже 200 ₪ в месяц.
Тот, кто начинает с минимальной зарплаты (схар минимум, שכר מינימום) в 6 443,85 ₪, может начать с 5%, а не с 20%. Никакая доходность не компенсирует непройденный старт.
Этот порядок работает и при нестабильном доходе. Скажем, вы работаете по часам и получаете от 5 000 до 8 000 ₪: планируйте по 5 000, а каждый шекель сверху автоматически уходит в подушку и на цель, без нового внутреннего спора каждый месяц.
Проверьте своё нетто
Введите брутто, количество пунктов и процент пенсии и получите ожидаемое нетто. Сравните его с нижней строкой первого полученного листка.
Как получился налог
| Ступень (в месяц) | Ставка | Часть зарплаты в ступени | Налог в ступени |
|---|
Модель: подоходный налог по месячным ступеням с зарплаты вместе с облагаемыми льготами, минус налоговые кредитные пункты и минус скидка 35% с пенсионных отчислений работника (до взноса 679 ₪ в месяц, то есть 7% с зарплаты 9 700 ₪). Битуах леуми и медстрахование — по двум ставкам до потолка. Кран-хиштальмут — до потолка зарплаты 15 712 ₪. Без возвратов налога, без особых налоговых кредитных пунктов и без других доходов. Данные на 2026 год, источники: Налоговое управление, Битуах леуми, Коль-Зхут. Это прогноз, а не консультация.
Разрыв больше ста шекелей почти всегда объясним: керен иштальмут, которую вы не ввели, служебная машина или пункты, не обновлённые у работодателя. Такой разрыв стоит выяснить в отделе зарплаты уже в первый месяц.
Расходы, которые приходят раз в год
Страховка машины, плата за лицензию, техобслуживание, страховка квартиры, подарки на свадьбы, авиабилет. Всё это не ежемесячное, и именно поэтому оно валит аккуратные бюджеты.
Решение несложное. Складывают все известные годовые расходы, делят на 12 и каждый месяц переводят эту сумму на отдельный счёт.
Допустим, вышло 4 800 ₪ в год. Это 400 ₪ в месяц, и как только они отложены, страховка машины в августе перестаёт ломать месяц.
Большинство тех, кто открывает для себя этот приём к тридцати, говорят одно и то же: именно он прекратил повторяющийся минус. Не более высокий доход и не кофе дома, а отделение денег, которые уже предназначены для будущего платежа.
Чего не делать в первый месяц
Не покупать машину в рассрочку в первый же месяц, даже если ссуду одобрили. Не поднимать уровень постоянных расходов сразу после повышения: постоянные расходы легко поднять и почти невозможно опустить.
И не начинать инвестировать до появления подушки. Средняя доходность рынка не покрывает процент по минусу, и об этом урок 8.
Есть и ещё одна ловушка, потише. Компании кредитных карт предлагают разбить покупку на платежи без процентов, и это правда удобно, но три рассрочки одновременно превращаются во вторую аренду, которая списывается каждый месяц без вашего явного решения.
Задание на этот месяц
Сегодня, а не в следующем месяце: открыть приложение банка и настроить три постоянных поручения на день после зарплаты. Одно на цель, одно на подушку, одно на годовые расходы. Стоит также проверить в листке, есть ли керен иштальмут, а если нет, спросить работодателя почему.
Частые вопросы о распределении первой зарплаты
Какой процент зарплаты нужно откладывать?
Тот, который продержится год. 20% — хорошая цель, но 5%, которые идут 12 месяцев, лучше 20%, которые заканчиваются через два.
Делить брутто или нетто?
Нетто. Брутто включает деньги, уже ушедшие в пенсию и налог, и на счету их нет.
Стоит ли открывать второй счёт?
Не обязательно отдельный банк, достаточно субсчёта или отдельного накопления. Главное, чтобы эти деньги не лежали рядом с деньгами на каждый день.
Что делать, если зарплата меняется от месяца к месяцу?
Считать среднее за три последних месяца и планировать по самому низкому. Сильный месяц отправляет разницу в подушку, а не в расходы.
Мне подняли зарплату, что делать с прибавкой?
Перевести хотя бы половину в постоянное поручение до того, как вы к ней привыкнете. Это самый простой способ увеличить накопления и не почувствовать этого.
Читайте также: Бюджет, когда живёшь один · Подушка безопасности · Калькулятор брутто-нетто
Этот материал написан для: Молодёжь 18–26