

Урок 1 · Самостоятельная жизнь: с чего начать финансово
Самостоятельная жизнь финансово начинается с трёх чисел и постоянного порядка действий: сколько приходит, сколько уходит на обязательное, что остаётся на день и что делать первым.
- Возраст 18–26
- 7 минут чтения
- Урок 1 из 12
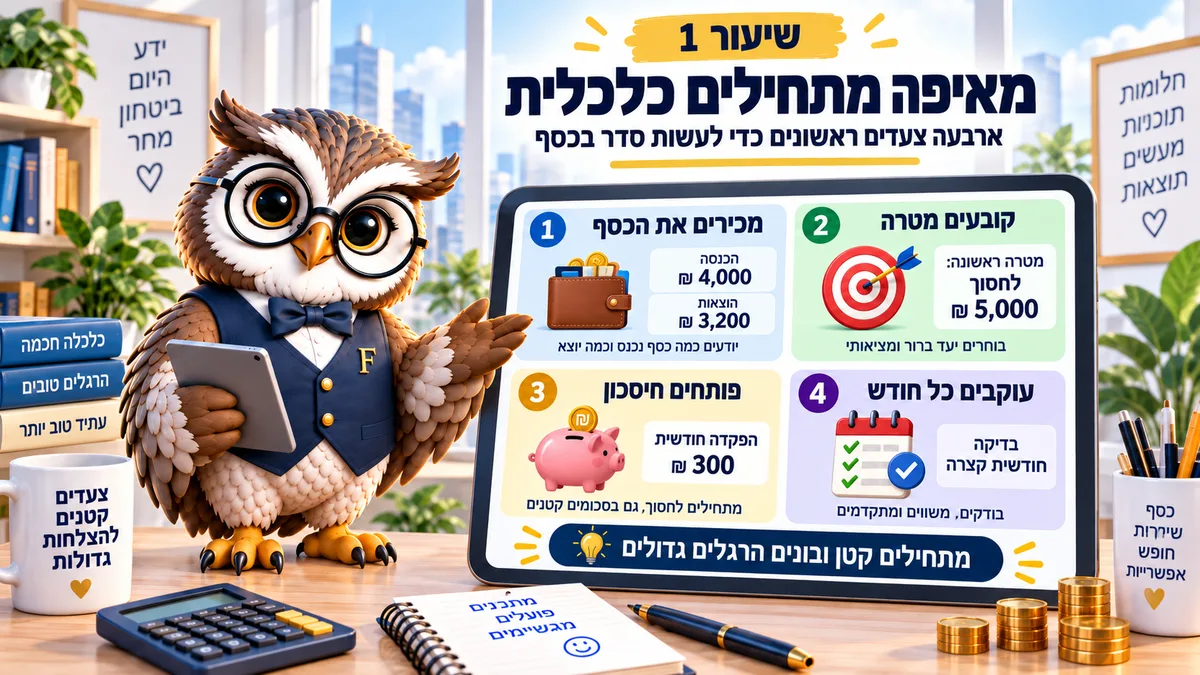
До любого крупного решения нужны три числа: сколько приходит на счёт, сколько уходит на постоянные расходы и сколько остаётся на день. Дальше идёт постоянный порядок: сначала небольшая подушка, потом дорогой долг, и только затем инвестиции. Все числа верны на сентябрь 2026 года.
Зарплата пришла 9-го числа. К 23-му на счету осталось 400 ₪, и внятного объяснения, куда делась разница, нет.
Это не признак расточительности. В первый год самостоятельной жизни так происходит почти у всех: доход становится регулярным намного раньше, чем становятся понятными расходы, а разницу съедают мелкие списания, которые никто не считает. Не хватает системы, а не дисциплины.
3 числа вместо таблицы
Первое число — нетто, это то, что реально приходит на счёт после подоходного налога (мас ахнаса, מס הכנסה), взносов национального страхования (дмей битуах леуми, דמי ביטוח לאומי) и отчисления в пенсию. Например, при брутто 12 000 ₪ с 2,25 налоговыми кредитными пунктами (каждый пункт уменьшает месячный налог на 242 ₪) и отчислением 6% в пенсию на счёт приходит 9 694 ₪.
Разница между брутто из договора и нетто на счёте в этом примере около 2 306 ₪. Поэтому планирование по брутто заканчивается в середине месяца, а считать нужно по нижней строке расчётного листка (тлуш, תלוש שכר).
Второе число — постоянные расходы. Аренда, арнона, ваад-байт, электричество, связь, страховки, проезд и подписки, то есть всё, что списывается без вашего решения каждый месяц, и это единственная часть бюджета, которую можно предсказать заранее. Она и есть якорь.
Третье число — разница, делённая на 30. Допустим, постоянные расходы 6 200 ₪: остаётся 3 494 ₪, то есть примерно 116 ₪ в день. Это число делает то, чего не делает таблица: оно идёт с вами на кассу.
Например, обед в городе за 70 ₪ — это не «70 ₪», а шестьдесят процентов дня.
Ощущение совсем другое.
Сравните своё нетто с двумя ориентирами: минимальная зарплата (схар минимум, שכר מינימום) взрослого с апреля 2026 года — 6 443,85 ₪ в месяц, средняя по экономике — 13 769 ₪. Если вы ближе к нижней границе, решения из следующих уроков становятся не менее важными, а более.
Порядок действий в первый год
Порядок важнее усилий. Можно копить, стиснув зубы, каждый месяц переводить несколько сотен шекелей в накопления и одновременно платить двузначный процент по постоянному минусу, и весь этот труд стоит примерно столько же, сколько наполнение дырявого ведра.
- Счёт без лишних комиссий. Молодёжные тарифы есть почти в каждом банке, а разница за год — сотни шекелей.
- Небольшая подушка. Не шесть месяцев. Для начала один месяц, ликвидный, отдельно от текущего счёта.
- Дорогой долг: минус и потребительские ссуды закрываются раньше любых инвестиций. Законный потолок ставки сегодня — 18,25%, и такую доходность не обещает ни один рынок.
- Работающая пенсия: с 21 года у мужчин и с 20 лет у женщин работодатель обязан отчислять, но убедиться, что фонд открыт и деньги в него доходят, придётся вам.
- Одна цель с датой. Поездка, курс, машина или жильё. Одна, а не четыре.
- Инвестиции, и только после всего перечисленного.
Кстати, это ещё и карта всей серии: каждый шаг здесь — отдельный урок, от первой зарплаты до плана до тридцати.
Представьте двух людей с одинаковой зарплатой. Первый откладывает 500 ₪ в месяц и держит постоянный минус 5 000 ₪. Второй сначала закрывает минус и только потом начинает откладывать. Через год второй впереди на несколько сотен шекелей, хотя не заработал ни шекелем больше.
Проверьте, куда уходит ваш месяц
Введите доход и постоянные расходы и посмотрите, сколько остаётся на день. Если число отрицательное, это вопрос не дисциплины, а структуры: либо доход слишком мал, либо одна из постоянных статей слишком велика.
Куда уходят деньги
Правило 50 / 30 / 20
| Месяц | Доходы | Расходы | Месячный баланс | Нарастающим итогом |
|---|
Данные хранятся только в вашем браузере и никуда не отправляются. Скачивается файл CSV, который открывается в Excel и Google Таблицах. Прогноз на 12 месяцев исходит из того, что доходы и расходы остаются такими, как вы ввели.
У тех, кто заполняет это впервые, повторяются два открытия. Первое: мелкие подписки складываются в сотни. Второе: категория «разное» обычно больше, чем все развлечения вместе.
Если вышло отрицательное число, не исправляйте его отказом от кофе. Посмотрите на крупные постоянные статьи: аренду, а за ней машину и страховки. Там лежат суммы, которые меняют картину, и там же находятся по-настоящему трудные решения.
Что подождёт
Без чувства вины откладываются инвестиции до появления подушки, машина, квартира побольше и полная обстановка в день переезда.
Отложить нельзя две вещи. Первая — долг, который растёт сам: минус и рассрочки по кредитной карте под проценты. Вторая — пенсия, по простой причине: большая часть этих денег принадлежит работодателю, и тот, кто не открыл активный фонд, отказывается от 12,5%, а не от своих 6%.
На мой взгляд, это самая дорогая ошибка в этом возрасте, потому что единственная, которую нельзя исправить задним числом. Год без отчислений не возвращается, даже если в тридцать вы будете откладывать вдвое больше.
Задание на эту неделю
Три действия, каждое минут на двадцать. Открыть выписку за прошлый месяц и отметить каждое постоянное списание. Проверить, на молодёжном ли вы тарифе по комиссиям. Открыть листок и убедиться, что строка пенсии есть и деньги идут в фонд, название которого вам знакомо.
В итоге у вас будет картина, которой нет у большинства ровесников: сколько приходит, сколько уже обещано, и сколько свободно. Любой другой урок серии начинается с этих чисел, так что запишите их там, где найдёте снова.
Частые вопросы о финансовом старте
Сколько денег нужно, чтобы начать?
Нисколько. Три числа работают и при доходе 4 000 ₪, и там разница между системой и подходом «как-нибудь разберусь» — те же сотни шекелей в месяц.
Что раньше: закрыть минус или копить?
И то и другое, но по очереди. Сначала небольшая подушка на один месяц, чтобы не свалиться в минус снова, когда сломается холодильник, а сразу за ней каждый свободный шекель идёт на долг.
Нужно ли приложение для бюджета?
Не обязательно. Один лист с тремя числами работает годами, а приложение лишь экономит ввод. Не работает другое: учёт, который длится две недели и умирает.
Когда начинать инвестировать?
После того как появилась подушка и закрыт дорогой долг. До этого любая разумная доходность рынка меньше процента, который вы платите по минусу.
Родители помогают, это меняет порядок?
Не порядок, а темп. Регулярная помощь попадает в строку дохода, но она не заменяет подушку, потому что может прекратиться ровно в трудный месяц.
Читайте также: Первая зарплата: как её делить · Подушка безопасности: первая защита · Все уроки для 18–26
Этот материал написан для: Молодёжь 18–26