

שיעור 6 · ללמוד או לעבוד: איך מקבלים החלטה כלכלית
ללמוד או לעבוד זו החלטה עם שלושה מספרים: שכר לימוד של 12,203 ₪ לשנה, ההכנסה שמוותרים עליה בזמן הלימודים, והפער בשכר אחרי התואר. ככה בודקים אותם.
- גילאי 18–26
- 8 דקות קריאה
- שיעור 6 מתוך 12
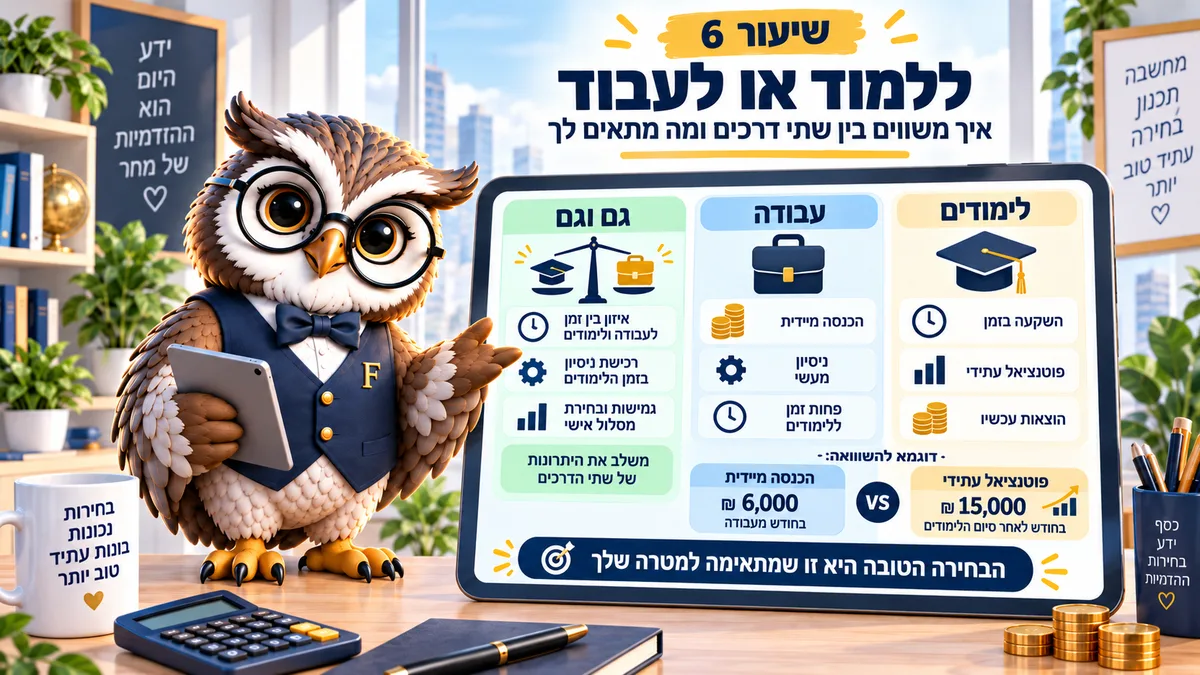
החלטה על לימודים נמדדת בשלושה מספרים: שכר לימוד, ההכנסה שמוותרים עליה בינתיים, והפער בשכר אחרי התואר. שניים מהם ידועים מראש, והשלישי הוא הימור מחושב. נכון לספטמבר 2026.
12,203 שקלים לשנה. זה שכר הלימוד לתואר ראשון בשנת תשפ"ז במוסדות המתוקצבים, ועוד מקדמה של 4,035 שקלים לפני תחילת השנה.
וזה המספר הקטן מבין השלושה. מי שמתלבט אם ללמוד או לעבוד מפספס בדיוק את זה.
המספר שלא מופיע בשום שכר לימוד
שלוש שנות תואר עולות בערך 36,600 שקלים בשכר לימוד. יש גם תשלומים נלווים.
אבל ההוצאה הגדולה היא אחרת. אם במקום ללמוד הייתם עובדים במשרה מלאה ומרוויחים 7,500 שקלים נטו, שלוש שנים שוות 270,000 שקלים שלא נכנסו לחשבון.
אבל גם זה לא מדויק. רוב הסטודנטים עובדים בזמן התואר, ולכן החישוב הנכון מפחית את ההכנסה שכן נכנסה בזמן הלימודים. למשל, בחצי משרה לאורך התואר הפער האמיתי מצטמצם לבערך 135,000 שקלים על פני שלוש שנים.
העלות הכוללת של התואר בדוגמה הזאת היא לכן בערך 172,000 שקלים, ולא 36,600. זה המספר שצריך להשוות מולו את התוספת הצפויה בשכר, ורק הוא מסביר למה תואר שלא מוביל לשום מקצוע מסוים הוא החלטה יקרה.
ללמוד או לעבוד: איך בודקים שזה מחזיר את עצמו
שלוש שאלות, ובכל אחת מספר. כמה מרוויחים בתחום בשנה הראשונה אחרי התואר. כמה מרוויחים בלעדיו באותו גיל. וכמה שנים ייקח לפער לכסות את העלות הכוללת, כולל ההכנסה שוויתרתם עליה בזמן הלימודים ולא רק את שכר הלימוד עצמו.
לדוגמה, אם התואר מוסיף 3,000 שקלים נטו בחודש, הפער השנתי הוא 36,000 שקלים. עלות כוללת של 172,000 שקלים מוחזרת בערך בחמש שנים, ומשם והלאה זה רווח נקי לאורך כל הקריירה.
אם התוספת היא 800 שקלים בחודש, ההחזר לוקח כמעט 18 שנים. זה לא אומר שאסור ללמוד. זה אומר שהנימוק כאן הוא לא כלכלי.
את המספרים לתחום שלכם אפשר לאסוף בעשר שיחות. אנשים שעובדים בו שנתיים או שלוש יגידו לכם יותר מכל ממוצע ברשת, ובמיוחד על השנה הראשונה אחרי התואר, שהיא בדרך כלל החלשה ביותר מבחינת שכר.
תבדקו את המספרים שלכם
המחשבון למטה בנוי להשוואה בין החזר הלוואה לבין השקעה, והוא עובד יפה גם כאן: מצד אחד עלות הלימודים, מצד שני מה שאותו סכום היה עושה לאורך זמן.
פירוט
מסלול הלוואה: ההשקעה נשארת וצומחת, משלמים החזר חודשי ועמלות, ובסוף מס על הרווח. מסלול משיכה: משלמים מס על הרווח שכבר צבור, ואת הסכום שהיה הולך לבנק משקיעים כל חודש באותה תשואה. ההשוואה היא בעושר נטו בסוף התקופה. תשואת ההשקעה היא הנחה, ריבית ההלוואה עובדה.
שימו לב שהתוצאה רגישה מאוד לשני נתונים: התוספת הצפויה בשכר ומספר השנים. שינוי של אלף שקלים בתוספת החודשית מזיז את נקודת האיזון בשנים שלמות.
הפיקדון, המלגות והמסלולים הקצרים
לחיילים משוחררים יש מקור ייעודי: הפיקדון האישי, שבחמש השנים הראשונות משמש בין השאר ללימודים ולהכשרה מקצועית. זה בדיוק הייעוד שלו, ולכן משיכה עבור תואר או קורס מקצועי היא שימוש נכון בכסף.
יש גם מלגות רבות שלא נבדקות בכלל: מלגות מוסד, מלגות פריפריה, מלגות תעסוקה ומלגות של קרנות. הגשה לוקחת שעות, והסכומים מגיעים לאלפי שקלים בשנה.
ולא כל מסלול הוא תואר. הכשרה מקצועית של שנה בתחום עם ביקוש עולה לרוב פחות, מחזירה את עצמה מהר יותר, ומשאירה את האפשרות ללמוד תואר בהמשך כשיש הכנסה יציבה.
מי שמתלבט בין תואר לבין קורס, שווה שישאל את עצמו שאלה אחת: האם התחום דורש תעודה כדי בכלל להתקבל לראיון. בהנדסה, בחשבונאות ובמקצועות הבריאות התשובה ברורה, בהייטק ובשיווק היא כבר לא.
ללמוד תוך כדי עבודה
יש מסלול שלישי שנופל בין הכיסאות: לעבוד ולהשלים תואר או הסמכה במקביל. זה לוקח יותר זמן, וזה משנה לגמרי את החשבון, כי ההכנסה לא נעצרת.
נניח תואר בארבע שנים במקום שלוש, עם חצי משרה לאורך כל הדרך. שכר הלימוד נשאר דומה, אבל ההכנסה שלא ויתרתם עליה מצטברת לעשרות אלפי שקלים, והחוב שנוצר קטן בהרבה.
יש גם מעסיקים שמשתתפים במימון לימודים בתחום הרלוונטי, לפעמים בתמורה להתחייבות להישאר תקופה מסוימת. שאלה אחת בראיון מגלה אם זה קיים אצלכם.
המחיר הוא זמן. המסלול הזה לא מתאים לכל תחום. בלימודי רפואה או הנדסה עומס הלימודים כמעט לא מאפשר משרה, ובמקצועות אחרים זו דווקא הדרך המקובלת.
המשימה לחודש הזה
לכתוב על דף שלושה מספרים: עלות שכר לימוד לכל התקופה, ההכנסה שתוותרו עליה, והשכר הממוצע בתחום אחרי שנתיים בו. אם אתם לא יודעים את השלישי, כדאי לשאול שלושה אנשים שעובדים שם היום, לפני שנרשמים.
שאלות נפוצות על לימודים מול עבודה
כמה עולה תואר ראשון בישראל?
שכר הלימוד במוסדות המתוקצבים הוא 12,203 שקלים לשנה בתשפ"ז, ומעליו תשלומים נלווים. העלות האמיתית כוללת גם את ההכנסה שלא הרווחתם בזמן הלימודים.
אפשר לממן תואר מהפיקדון הצבאי?
כן. לימודים והכשרה מקצועית נמצאים ברשימת השימושים המוכרים של הפיקדון האישי בחמש השנים הראשונות אחרי השחרור.
עדיף לעבוד שנה לפני הלימודים?
לפעמים כן, בעיקר אם השנה הזאת סוגרת מינוס, בונה כרית ומבהירה איזה תחום מעניין אתכם. שנה אחת דוחה את התואר, לא מבטלת אותו.
איך משווים בין תואר לקורס מקצועי?
לפי אותם שלושה מספרים, ובתוספת שאלה אחת: כמה זמן לוקח להתחיל להרוויח. קורס של שנה שמחזיר את עצמו בשנתיים הוא לא פחות רציני מתואר.
ומה אם אני לומד משהו שאני אוהב בלי תשואה ברורה?
זאת החלטה לגיטימית, וכדאי לקבל אותה בעיניים פקוחות: לתכנן מראש איך מממנים את השנים האלה ואיך נראית הכנסה בזמן הלימודים ואחריהם.
קראו גם: השתחררתי מהצבא: מה עושים עם הכסף · המטרות הגדולות הראשונות שלי · מחשבון החזר הלוואה מול השקעה
המדריך הזה מיועד ל: צעירים 18–26