

שיעור 4 · איך בונים תקציב כשחיים לבד
תקציב כשחיים לבד מתחיל מארבע קטגוריות ומהוצאה שנתית שמחלקים ב-12. מה מתווסף כשעוזבים את הבית, איזה חיוב תופס אנשים לא מוכנים ואיך בודקים את החודש בעשר דקות.
- גילאי 18–26
- 8 דקות קריאה
- שיעור 4 מתוך 12
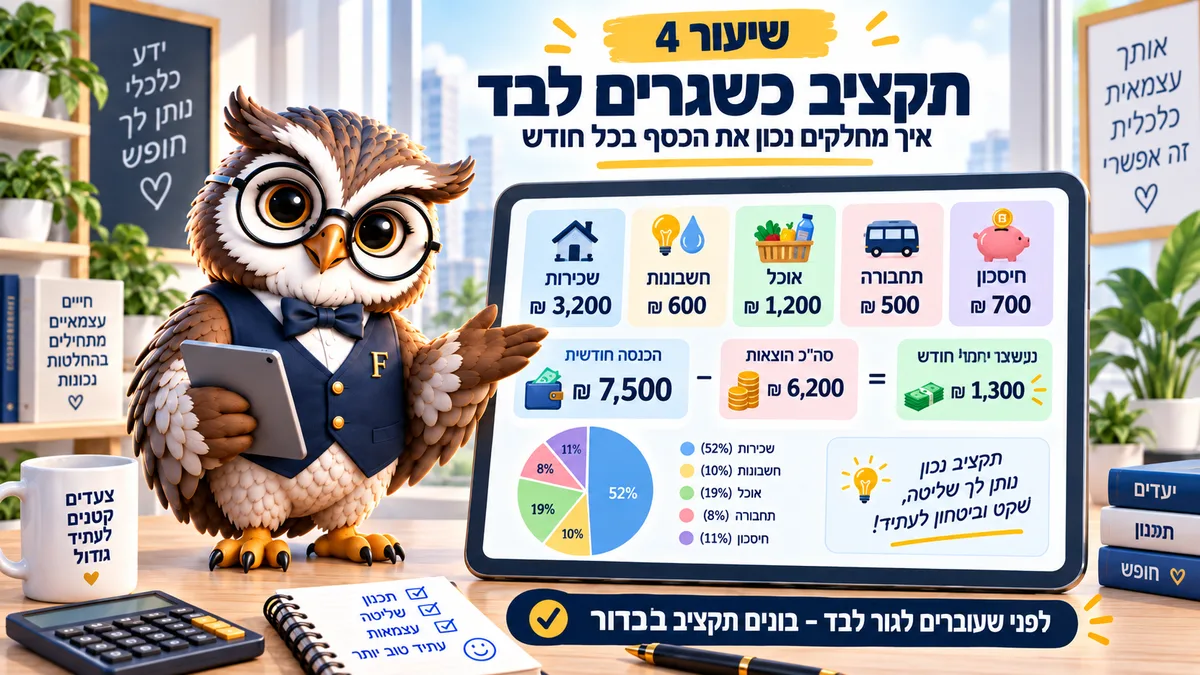
התקציב של מי שגר לבד נשבר לא על בזבוז, אלא על הוצאות שמגיעות פעם בחודשיים ופעם בשנה. ארבע קטגוריות ומספר אחד שמחלקים ב-12 פותרים את רוב הבעיה. נכונים לספטמבר 2026.
תקציב כשחיים לבד נשבר ב-90% מהמקרים בגלל חיובים שהאדם ידע עליהם מראש.
לא הקפה בחוץ הפיל את החודש, אלא הארנונה שמגיעה פעם בחודשיים, ביטוח הדירה שיורד פעם בשנה וטיפול לרכב שחיכה מאז אפריל.
מה מתווסף ביום שעוזבים את הבית
בבית ההורים ההוצאה האישית היא בעיקר בילויים, בגדים ונסיעות. ברגע שעוברים לדירה נכנסת שכבה שלמה של חיובים שלא היו קיימים קודם, ורובם קבועים ולא ניתנים לדחייה.
הרשימה קצרה אבל כבדה: שכר דירה, ארנונה, ועד בית, חשמל, מים, גז, אינטרנט, ביטוח דירה ולפעמים חניה.
לדוגמה, דירת שותפים שבה חלקכם בשכר הדירה הוא 2,600 שקלים תעלה בפועל בערך 3,100 עד 3,300 שקלים בחודש, אחרי שמוסיפים את כל השאר. ההפרש הזה הוא בדיוק מה שמפתיע אנשים בחודש השלישי.
נניח דוגמה מלאה. נטו של 8,200 שקלים, שכר דירה בשותפות 2,600, חשבונות וארנונה 620, סלולר ואינטרנט 130, נסיעות 250 וביטוחים 180. עד כאן 3,780 שקלים שיוצאים בלי שהחלטתם עליהם כלום.
נשארו 4,420 שקלים למזון, בילויים, בגדים, חיסכון וכל השאר. זה נשמע הרבה עד שמחלקים ל-30 ימים ומקבלים 147 שקלים ליום, ואז מבינים למה חמש ארוחות בחוץ בשבוע פשוט לא נכנסות במספר הזה.
תקציב כשחיים לבד: ארבע קטגוריות, לא שלושים
תקציב עם שלושים שורות נמחק אחרי שבועיים. תקציב עם ארבע שורות שורד שנים.
- קבועות חודשיות. שכר דירה, חשבונות, סלולר, ביטוחים, נסיעות ומינויים שמחויבים כל חודש באותו סכום בערך.
- משתנות. אוכל, בילויים, בגדים, תרופות, מתנות.
- שנתיות. כל מה שמגיע פעם בשנה או פעם בחודשיים.
- העברות לעצמכם: כרית ומטרה.
הקטגוריה השלישית היא זו שרוב האנשים לא כותבים, והיא זו ששוברת את התקציב. מחברים את כל ההוצאות השנתיות שאתם מכירים, מחלקים ב-12, ומעבירים את הסכום כל חודש לחשבון נפרד, כדי שהחיוב הגדול יפגוש כסף שכבר מחכה לו.
נניח 3,600 שקלים בשנה על ביטוחים, רישוי וטיפולים. זה 300 שקלים בחודש, ובלעדיהם אוגוסט נראה כמו אסון.
ארנונה: החיוב שתופס לא מוכנים
הארנונה מחויבת ברוב הרשויות פעם בחודשיים, ולכן בחודש שבו היא נופלת התקציב נראה שבור בלי סיבה. שווה לבדוק בעירייה אם אפשר לעבור לחיוב חודשי בהוראת קבע, וגם אם מגיעה הנחה.
סטודנטים זכאים להנחה בארנונה בהרבה רשויות, לפי קריטריונים שהרשות מפרסמת. זה לא אוטומטי, מגישים בקשה, ולפעמים מדובר במאות שקלים בשנה.
אותו עיקרון עובד גם בחשמל ובאינטרנט. חוזה שנגמר ולא חודש הופך למחיר מלא, וזה קורה בשקט.
תבדקו את החודש שלכם
הכניסו הכנסה, קבועות ומשתנות, וראו מה נשאר. אם המספר קרוב לאפס, זה עדיין תקציב שעובד, אבל בלי מרווח לתקלה אחת.
לאן הולך הכסף
כלל 50 / 30 / 20
| חודש | הכנסות | הוצאות | מאזן חודשי | מצטבר |
|---|
הנתונים נשמרים רק בדפדפן שלכם ולא נשלחים לשום מקום. הקובץ שיורד הוא CSV שנפתח באקסל ובגוגל שיטס. תחזית 12 החודשים מניחה שההכנסות וההוצאות נשארות כפי שהזנתם.
שתי תובנות חוזרות. הראשונה, אוכל בחוץ הוא לרוב הקטגוריה המשתנה הגדולה ביותר אצל מי שגר לבד. השנייה, אצל מי שיש לו רכב, הרכב עולה על הכול חוץ משכר דירה.
שלוש דרכים להוריד קבועה גדולה
קיצוץ בקטגוריה המשתנה נותן עשרות שקלים. שינוי בקבועה נותן מאות, ולכן שווה להתחיל שם.
הראשונה היא שותפות. מעבר מדירת יחיד לדירת שותפים באותה שכונה מוריד לרוב 1,000 עד 1,500 שקלים בחודש, וזאת ההחלטה הכי גדולה בתקציב של מי שגר לבד.
השנייה היא ריכוז ביטוחים ובדיקת מחיר פעם בשנה. פוליסת רכב או תכולה שמתחדשת אוטומטית מתייקרת בשקט, ושיחה אחת עם שלוש הצעות מחזירה לפעמים כמה מאות שקלים בשנה.
השלישית היא רכב. למשל, מי שמחזיק רכב ישן בעיר עם תחבורה ציבורית סבירה משלם ביטוח, רישוי, דלק, חניה וטיפולים, ולעיתים קרובות שילוב של תחבורה ציבורית ונסיעות שיתופיות יוצא זול יותר.
איך בודקים שזה עובד
עשר דקות בשבוע מספיקות. פותחים את דף החשבון, עוברים על השבוע האחרון, ומסמנים חיוב אחד שלא הייתם עושים שוב.
אחת לחודש עושים בדיקה ארוכה יותר, בערך חצי שעה, ובה משווים את הסכום שתכננתם לכל קטגוריה מול מה שיצא בפועל, ומעדכנים את המספרים לחודש הבא לפי המציאות ולא לפי התקווה.
תקציב הוא לא הבטחה. הוא מדידה.
המשימה לשבוע הזה
לפתוח את דף החשבון של שלושת החודשים האחרונים ולסמן כל חיוב שמגיע פעם בשנה או פעם בחודשיים. לחבר, לחלק ב-12, ולהעביר את הסכום להוראת קבע. זה ייקח עשרים דקות ויחסוך את החודש הבא שבו הכול נראה בסדר עד שהארנונה נוחתת.
שאלות נפוצות על תקציב למי שגר לבד
כמה אחוז מההכנסה זה שכר דירה סביר?
כלל אצבע נפוץ הוא עד שליש מהנטו, אבל בשכר התחלתי בערים הגדולות זה לא תמיד אפשרי. אם שכר הדירה עובר 40 אחוז, השותפות או השכונה הן ההחלטה האמיתית, לא הקפה.
איך מחלקים חשבונות בדירת שותפים?
הכי פשוט הוא חשבון משותף קטן שכל אחד מעביר אליו סכום קבוע ב-1 בחודש, וכל החיובים יורדים ממנו. זה מונע את הוויכוח החודשי מי שילם על הגז.
צריך ביטוח דירה כששוכרים?
ביטוח מבנה הוא של בעל הדירה. ביטוח תכולה הוא שלכם, והוא זול יחסית. שווה לבדוק מה בדיוק מכוסה לפני שחותמים על הפוליסה.
מה עושים כשהחודש נגמר במינוס?
קודם בודקים אם זה חד פעמי או חוזר. חודש חד פעמי מכסים מהכרית, מינוס חוזר אומר שהקבועות גבוהות מדי ביחס להכנסה, וזה לא נפתר בקיצוץ קטן.
אפליקציה או אקסל?
מה שתפתחו בפועל. ארבע שורות באפליקציית הפתקים של הטלפון עדיפות על גיליון מושלם שנפתח פעם ברבעון.
קראו גם: לעבור לגור לבד: האם אני מוכן כלכלית · קרן חירום: ההגנה הראשונה · מחשבון תקציב משפחתי
המדריך הזה מיועד ל: צעירים 18–26