

Урок 10 · Накопления или инвестиции: два слова, которые путают
Накопления или инвестиции: первое сохраняет сумму, второе даёт ей шанс вырасти и берёт риск. Как выбирать по сроку и что происходит с налогом 25% на прибыль.
- Возраст 14–17
- 6 минут чтения
- Урок 10 из 12
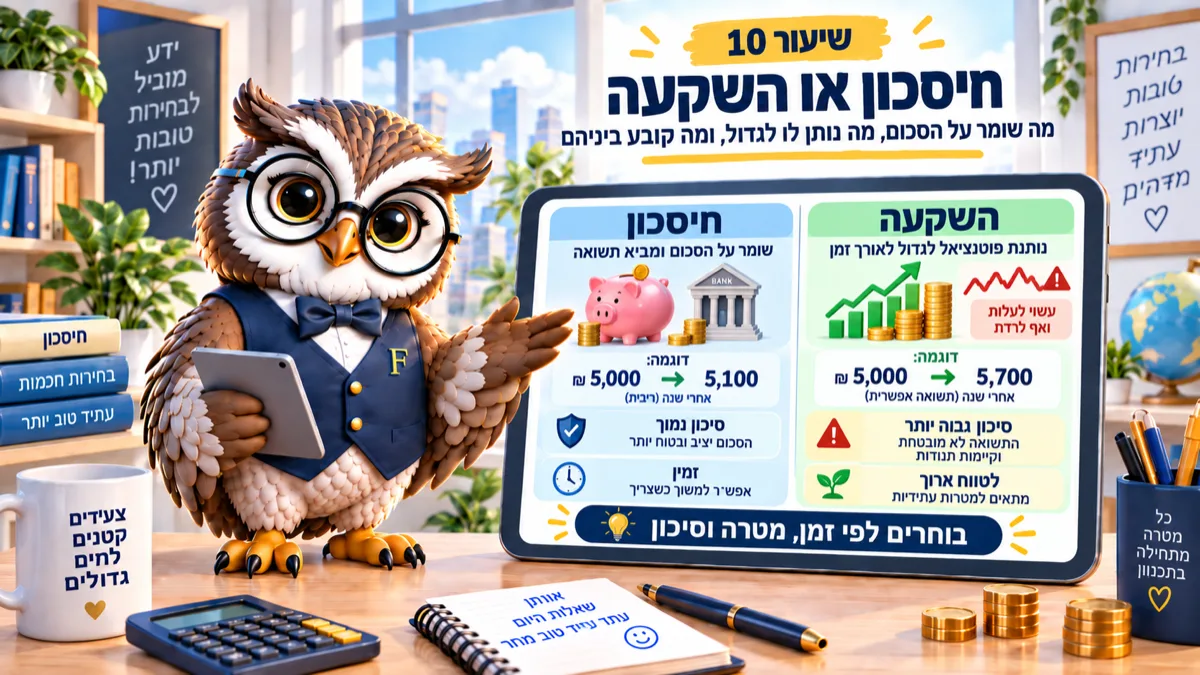
Накопления сохраняют сумму и отказываются от роста. Инвестиции дают шанс на рост и отказываются от определённости. Единственный вопрос, который решает, что вам подходит, — когда вам понадобятся эти деньги.
У вас 3 000 ₪ в стороне. Один друг говорит положить в банк, другой — купить акции, то есть небольшие доли во владении компаниями, и оба звучат уверенно.
При этом главный вопрос не задал ни тот ни другой. На что эти деньги и когда они вам понадобятся?
Инвестировать — значит положить деньги туда, где они могут вырасти и ровно так же упасть. Копить — значит их сохранить.
Если ответ «на поездку летом», то вопрос об инвестициях вообще не стоит.
Накопления или инвестиции: одно отличие
Накопления — это деньги, отложенные в относительно надёжное место, например на депозит в банке. Сумма сохраняется, прибавка небольшая и известна заранее.
Инвестиция — это покупка чего-то в надежде, что оно подорожает: акции, фонда. Обещаний нет: стоимость может вырасти, а может упасть.
Разница не в уровне денег, а в уровне определённости. В накоплениях вы знаете, что будет, и отказываетесь от сюрпризов; в инвестициях получаете шанс и отказываетесь от спокойствия.
Риск — это не «можно потерять всё». Это то, что стоимость ходит вверх и вниз, а вы не управляете тем, когда именно.
Допустим, деньги нужны на поездку через пять месяцев. Если как раз на четвёртом месяце стоимость упадёт на 12%, ждать восстановления вам будет некогда.
Решает срок, а не сумма
Меньше года — накопления. Деньги должны быть на месте, когда понадобятся, и точка.
От года до трёх — зависит от того, насколько вы гибки с датой. Если перенести на три месяца можно, можно взять и немного риска.
Больше пяти лет — здесь время начинает работать на вас, и это как раз тот горизонт, на котором копят на пенсию, то есть на деньги, которые будут кормить после того, как человек перестанет работать.
Пример, в котором вы уже находитесь: в программе «Сбережение для каждого ребёнка» (хисахон ле-коль елед, חיסכון לכל ילד) государство кладёт 58 ₪ в месяц до 18 лет, и деньги лежат там годами. Это и есть вложение на долгий срок, даже если так его никто не называл.
Посмотрите, что время делает со 100 ₪ в месяц
Введите месячную сумму, число лет и примерную годовую доходность. Калькулятор покажет, сколько из этого ваши взносы и сколько появилось по дороге.
| Год | Взносы нарастающим итогом | Сумма | Прибыль | В сегодняшних деньгах |
|---|
По умолчанию: взнос поступает в начале месяца, а годовая доходность переводится в эффективную месячную ставку (12 месяцев = ровно годовой процент). Другие калькуляторы иногда считают взнос в конце месяца и ставку «годовая делённая на 12», поэтому у них получается немного иначе; это можно выбрать в дополнительных настройках. Результат — прогноз по вашим данным, а не обещание.
Обратите внимание на разницу между 5 и 15 годами при той же месячной сумме. Это короткое объяснение всех фраз про «начать пораньше».
Пример: 100 ₪ в месяц в течение 15 лет — это 18 000 ₪ из вашего кармана. Всё, что сверх, зависит от доходности, а она заранее не известна и никому не гарантирована.
Чего не пишут в роликах
Доходность вам никто не гарантирует. Число, показанное как «средняя доходность», относится к прошлому и ничего не обещает.
Есть налог. С реальной прибыли от ценных бумаг платят 25%, и берётся он с прибыли, а не с вложенной суммы.
Есть комиссии. Плата за покупку, за продажу и за управление — годовой процент тому, кто ведёт ваши деньги, — выглядит мелочью, а на длинном сроке съедает заметную часть.
И есть возраст. До 18 лет открыть брокерский счёт самостоятельно нельзя: его открывает и ведёт родитель или опекун.
Мы не даём здесь инвестиционных рекомендаций, и лицензии на это у нас нет. Что сказать можно: любое предложение, где прибыль обещают, а риск объявляют нулевым, — сигнал тревоги, и об этом как раз последний урок серии.
Ваше задание на сегодня
Возьмите сумму, которая лежит у вас в стороне, и напишите три строки: сколько предназначено на срок меньше года, сколько на год-три и сколько на долгий срок. Только третья строка вообще может считаться кандидатом на инвестиции, и обычно она меньше, чем кажется.
Если выяснилось, что почти всё в первой строке, в вашем возрасте это совершенно нормально, и стоит заглянуть в урок про финансовую цель, чтобы дать деньгам дату.
Вопросы, которые задают
Можно начать инвестировать в 16 лет?
Только через родителя или опекуна, который открывает и ведёт счёт. Учиться и следить можно уже сейчас, а основное преимущество в этом возрасте даёт привычка откладывать, а не удачно выбранная бумага.
Что такое «денежный фонд», о котором все говорят?
Денежный фонд вкладывает в короткие инструменты и считается относительно спокойным, поэтому о нём говорят как об альтернативе депозиту. Доходности он тоже не обещает, и плату за управление стоит прочитать до сравнения.
Сколько денег нужно, чтобы начать?
Меньше, чем кажется, но в 16 лет это не тот вопрос. Правильный вопрос — сколько вы стабильно откладываете, потому что привычка в 100 ₪ в месяц стоит больше разовой суммы, оставленной без внимания.
Следующий шаг в серии
Напишите свои три строки сегодня. В следующем уроке разберём слова, которые звучат в каждом ролике про биржу: акция, индекс и риск.
Этот материал написан для: Подростки 14–17