

Урок 9 · Минус и кредит: деньги из будущего всегда дороже
Минус и кредит — одно и то же под двумя именами: деньги из будущего с процентами. Сколько стоит кредит в 1 000 ₪ и что банк даст подростку.
- Возраст 14–17
- 6 минут чтения
- Урок 9 из 12
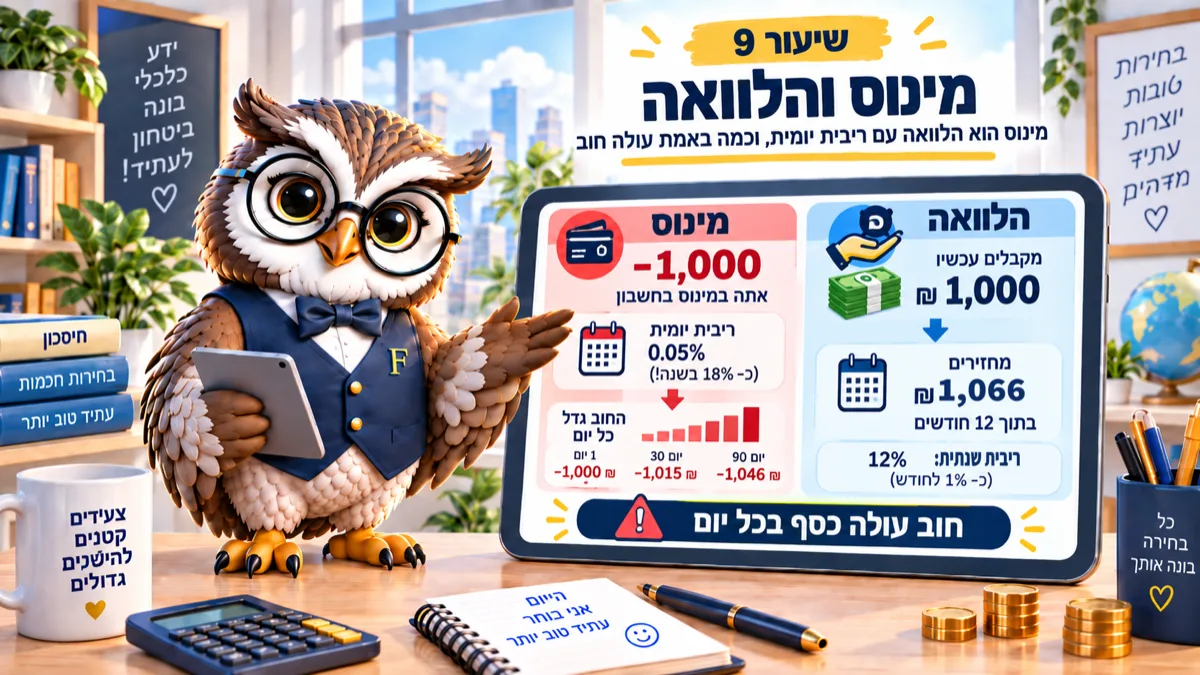
Минус — это не «меньше денег», это кредит от банка с процентами, которые капают каждый день. Он не спрашивает разрешения, не шлёт уведомлений и сам не заканчивается.
Остаток на счёте: минус 180 ₪.
Выглядит как небольшое число со странным знаком. На деле это значит, что банк заплатил за вас 180 ₪ и с этого момента берёт за это ежедневную плату.
У взрослых минус — самое дорогое, что есть на счёте, и самое тихое. Он не звонит и не сообщает, он просто накапливается.
Что такое минус и как возникает долг
Долг — это деньги, которые вы должны кому-то другому. Проценты — плата за право пользоваться этими деньгами пока что.
В обычном кредите заранее известно сколько и на какой срок. В минусе не известно ничего: сумма меняется каждый день, и проценты считают на остаток каждого дня отдельно.
Поэтому минус в 200 ₪, который тянется полгода, стоит дороже, чем кажется, и всё равно меньше того, что происходит, когда он становится привычкой.
Допустим, каждый месяц вы уходите в минус на 150 ₪ в последнюю неделю и выходите из него, когда приходит зарплата. Звучит уравновешенно, а на деле вы платите проценты за одну и ту же сумму снова и снова, и положение не улучшается ни на шекель.
Главное различие между разумным долгом и опасным — не в сумме. Вопрос в том, что вы на эти деньги купили и останется ли оно у вас после того, как вы закончите платить.
Запустите это сами
В симуляторе есть счёт, месячный доход и несколько трат. Посмотрите, когда возникает минус, сколько он стоит и что происходит при попытке из него выйти.
Попробуйте один раз платить только минимум, а другой раз добавлять 100 ₪ в месяц. Разница между этими двумя прогонами и есть вся наука.
1 000 ₪ под 12%: сколько это на самом деле
Кредит в 1 000 ₪ под 12% годовых, который возвращают 12 равными ежемесячными платежами, заканчивается возвратом примерно 1 066 ₪.
66 ₪ за целый год звучит нестрашно. Теперь возьмите тот же кредит под 18%, и возврат приблизится к 1 100.
Закон ставит потолок: по Закону о честном кредите (хок ашрай хогэн, חוק אשראי הוגן) максимальная ставка — ставка Банка Израиля (בנק ישראל) плюс 15 пунктов. В сентябре 2026 года, когда ставка Банка Израиля 3,25%, потолок составляет около 18,25%.
Тот, кто предлагает вам «быстрый кредит без проверок» под более высокий процент, просто нарушает закон, и этого достаточно, чтобы остановиться.
Что банк может дать вам в этом возрасте
Банк не обязан давать минус никому, и вам в том числе. Несовершеннолетнему он может дать линию только с письменного согласия родителя или опекуна.
Исключение одно: тот, кто работает и получает зарплату на счёт, может получить линию размером с месячную зарплату и без родительского согласия.
Пример: зарплата 900 ₪ в месяц может стать линией на 900 ₪. Звучит как подспорье, а на деле это ваш следующий месяц, уже потраченный.
При выходе за линию банк просто аннулирует карту. Не в наказание. Так написано в правилах.
Скажем, вы получили линию на 900 ₪ и дошли до 1 050: карта перестанет работать посреди покупки, и обычно именно в тот день, когда узнать об этом особенно некстати.
Ваше задание на неделю
Перед любым долгом, даже в 200 ₪ у друга: что я получаю взамен, когда именно возвращаю и что будет, если не получится. Если у второго вопроса нет даты — это не заём, а будущая проблема.
Если минус у вас сейчас активен, стоит проверить сегодня в приложении, какой он и какие по нему проценты.
Вопросы, которые задают
Минус в 50 ₪ — это вообще проблема?
Сумма нет. Привычка да. Небольшой минус, который тянется месяцами, приучает жить на будущий доход, а в 25 лет ломать эту привычку заметно дороже.
Лучше занять у родителей или у банка?
У родителей, если договориться о сумме и дате и записать их. Беспроцентный заём — возможность научиться возвращать вовремя, и именно поэтому относиться к нему стоит серьёзно, а не как к услуге, которая сама рассосётся.
Что такое «платежи без процентов» на самом деле?
Чаще всего это рассрочка, которую финансирует магазин, чтобы вы купили. Процентов там нет, а обязательство на ближайшие месяцы есть, и если доход в эти месяцы просядет, списание никуда не денется.
Следующий шаг в серии
Проверьте сегодня свой остаток и кредитную линию на счёте. В следующем уроке перейдём к обратной стороне той же монеты: чем накопления отличаются от инвестиций.
Этот материал написан для: Подростки 14–17