

שיעור 10 · חיסכון או השקעה: שתי מילים שמבלבלים ביניהן
חיסכון או השקעה: הראשון שומר על הסכום, השני נותן לו סיכוי לגדול ולוקח סיכון. איך בוחרים לפי טווח הזמן ומה קורה למס של 25% על הרווח.
- גילאי 14–17
- 6 דקות קריאה
- שיעור 10 מתוך 12
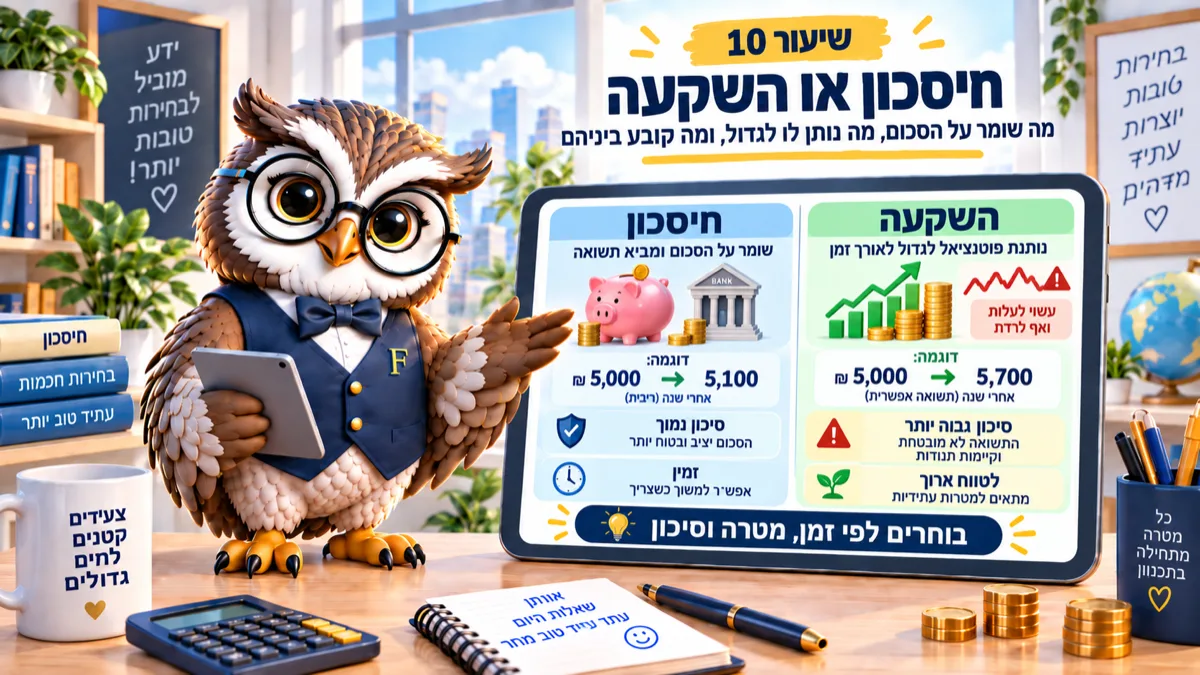
חיסכון שומר על הסכום ומוותר על צמיחה. השקעה נותנת סיכוי לצמיחה ומוותרת על ודאות. השאלה היחידה שקובעת מה מתאים לכם היא מתי תצטרכו את הכסף.
יש לכם 3,000 שקלים בצד. חבר אומר לשים בבנק, אחר אומר לקנות מניות, כלומר חלקים קטנים בבעלות על חברות, ושניהם נשמעים בטוחים בעצמם.
שניהם גם לא שאלו את השאלה החשובה. למה הכסף הזה מיועד ומתי תצטרכו אותו?
השקעה זה לשים כסף במקום שבו הוא יכול לגדול, ובאותה מידה גם לרדת. חיסכון זה לשמור אותו.
אם התשובה היא “לטיול בקיץ”, זו לא שאלה של השקעה בכלל.
חיסכון או השקעה: שתי מילים, הבדל אחד
חיסכון זה כסף ששמים בצד במקום בטוח יחסית, כמו פיקדון בבנק. הסכום נשמר, והתוספת קטנה וידועה מראש.
השקעה זה לקנות משהו בתקווה שערכו יעלה, למשל מניה או קרן. אין הבטחה: הערך יכול לעלות וגם לרדת.
ההבדל הוא לא ברמת הכסף אלא ברמת הוודאות. בחיסכון אתם יודעים מה יהיה ומוותרים על הפתעות, בהשקעה אתם מקבלים סיכוי ומוותרים על שקט.
סיכון זה לא “אפשר להפסיד הכול”. זה שהערך זז למעלה ולמטה, ואתם לא שולטים מתי.
נניח שהכסף מיועד לטיול בעוד חמישה חודשים. אם בדיוק בחודש הרביעי הערך יורד ב-12 אחוזים, אין לכם זמן לחכות שיחזור.
טווח הזמן קובע, לא הסכום
מתחת לשנה: חיסכון. הכסף צריך להיות שם כשתצטרכו אותו, נקודה.
שנה עד שלוש: תלוי כמה גמישים אתם בתאריך. אם אפשר לדחות בשלושה חודשים, אפשר לקחת קצת סיכון.
מעל חמש שנים: כאן זמן מתחיל לעבוד לטובתכם, וזה בדיוק הטווח שבו רוב האנשים חוסכים לפנסיה, כלומר לכסף שיחיו ממנו אחרי שיפסיקו לעבוד.
דוגמה שאתם כבר בתוכה: בתוכנית חיסכון לכל ילד המדינה מפקידה 58 שקלים בחודש עד גיל 18, והכסף יושב שם שנים. זו בדיוק השקעה לטווח ארוך, גם אם אף אחד לא קרא לה ככה.
תבדקו מה עושה הזמן עם 100 שקלים בחודש
הכניסו סכום חודשי, מספר שנים ותשואה שנתית משוערת. המחשבון יראה כמה מזה הפקדה שלכם וכמה נוצר בדרך.
| שנה | הפקדות מצטברות | שווי | רווח | בערכים של היום |
|---|
ברירת המחדל: ההפקדה נכנסת בתחילת החודש והתשואה השנתית מתורגמת לריבית חודשית אפקטיבית (12 חודשים = בדיוק האחוז השנתי). מחשבונים אחרים מניחים לפעמים הפקדה בסוף החודש וריבית של שנתי חלקי 12, ולכן יוצא להם מעט אחרת; אפשר לבחור את זה באפשרויות המתקדמות. תוצאה = תחזית לפי הנתונים שהכנסתם, לא הבטחה.
שימו לב להפרש בין 5 ל-15 שנים באותו סכום חודשי. זה ההסבר הקצר לכל המשפטים על “להתחיל מוקדם”.
דוגמה: 100 שקלים בחודש במשך 15 שנים הם 18,000 שקלים מהכיס שלכם. מה שמעבר לזה במסך תלוי לגמרי בתשואה, והיא לא ידועה מראש ולא מובטחת לאף אחד.
מה לא כתוב בסרטונים
אין תשואה מובטחת. מספר שמוצג כ"תשואה ממוצעת” הוא עבר, והוא לא הבטחה לעתיד.
יש מס. על רווח ריאלי מניירות ערך משלמים 25 אחוזים, וזה יורד מהרווח שלכם ולא מהסכום שהשקעתם.
יש עמלות. עמלת קנייה, עמלת מכירה ודמי ניהול (כלומר תשלום שנתי באחוזים למי שמנהל את הכסף) נראים קטנים, ובטווח ארוך הם אוכלים נתח אמיתי.
ויש גיל. מתחת ל-18 אי אפשר לפתוח חשבון מסחר לבד, וההורה או האפוטרופוס הם אלה שפותחים ומנהלים אותו.
אנחנו לא נותנים כאן המלצות השקעה ואין לנו רישיון לכך. מה שכן אפשר לומר: כל הצעה שמבטיחה רווח בלי סיכון היא סימן אזהרה, ועל זה בדיוק השיעור האחרון בסדרה.
המשימה שלכם להיום
קחו את הסכום שיש לכם בצד וכתבו שלוש שורות: כמה מיועד לפחות משנה, כמה לשנה עד שלוש, וכמה לטווח ארוך. רק השורה השלישית היא בכלל מועמדת להשקעה, והיא בדרך כלל קטנה יותר ממה שנדמה.
אם גיליתם שכמעט הכול בשורה הראשונה, זה בסדר גמור בגיל הזה, וכדאי לבדוק את השיעור על יעד כספי כדי לתת לכסף תאריך.
שאלות שנשאלות
אפשר להתחיל להשקיע בגיל 16?
רק דרך הורה או אפוטרופוס, שפותח ומנהל את החשבון. אפשר בהחלט ללמוד ולעקוב בינתיים, ורוב היתרון בגיל הזה בא מהרגלי חיסכון ולא מבחירת נייר ערך מוצלח.
שומעים הרבה על “קרן כספית”, מה זה?
קרן כספית זו קרן שמשקיעה בנכסים לטווח קצר ונחשבת סולידית יחסית, ולכן מדברים עליה כאלטרנטיבה לפיקדון. גם היא לא מבטיחה תשואה, וכדאי לקרוא את דמי הניהול לפני שמשווים.
כמה כסף צריך כדי להתחיל?
פחות ממה שנדמה, אבל זו לא השאלה הנכונה בגיל 16. השאלה הנכונה היא כמה אתם מצליחים להפריש בקביעות, כי הרגל של 100 שקלים בחודש שווה יותר מסכום חד פעמי שנשאר לבד.
הצעד הבא בסדרה
תכתבו היום את שלוש השורות שלכם. בשיעור הבא נכיר את המילים שמופיעות בכל סרטון על שוק ההון: מניה, מדד וסיכון.
המדריך הזה מיועד ל: נוער 14–17