

שיעור 7 · חשבון הבנק הראשון שלי: מה באמת קורה שם
חשבון בנק לנוער מגיל 14: ממתי אפשר בלי הורים, מה מותר לכרטיס שלכם, אילו עמלות יורדות בשקט ואיך בודקים אותן במחשבון.
- גילאי 14–17
- 6 דקות קריאה
- שיעור 7 מתוך 12
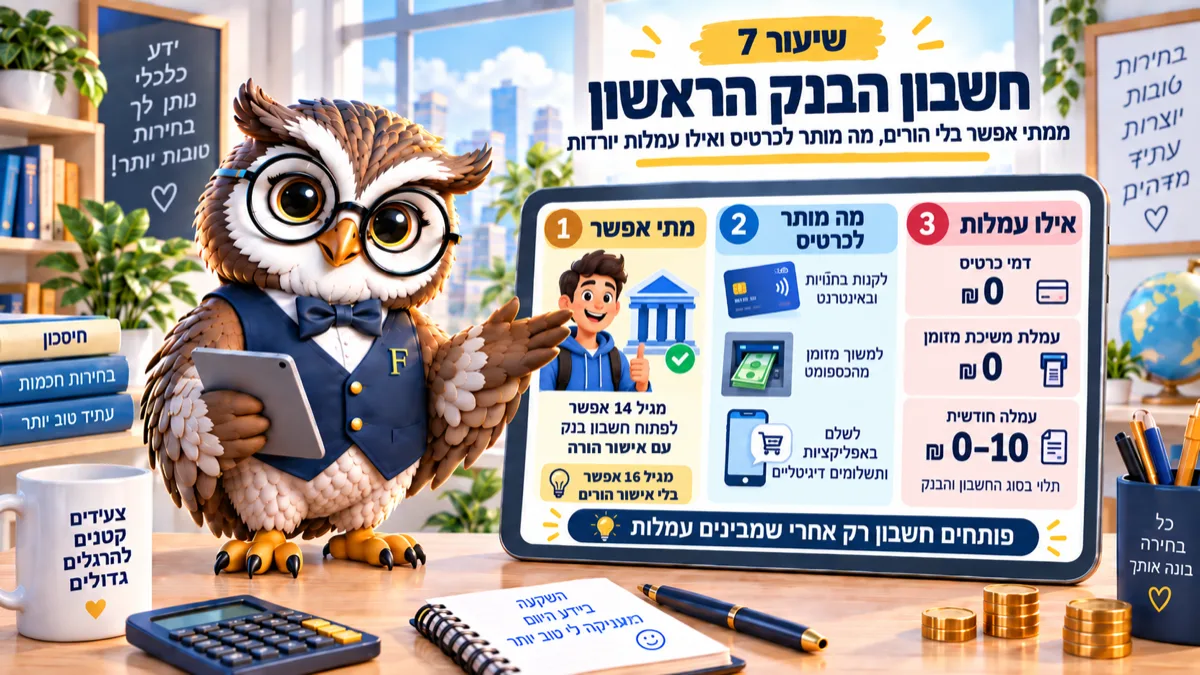
חשבון אפשר לפתוח כבר בגיל 14, ומגיל 16 בלי הורים בכלל. מה שבאמת משנה זה לא הבנק שבחרתם אלא שתי בדיקות: אילו עמלות יורדות כל חודש, ומה מותר לכרטיס שלכם.
למה בכלל צריך חשבון משלכם, אם אפשר לקבל כסף בביט לטלפון של אמא?
כי ברגע שיש משכורת, יש גם תלוש, יש מעקב ויש היסטוריה. בלי חשבון משלכם אתם לא רואים כלום מזה, ומישהו אחר מנהל את הכסף שלכם בשבילכם.
וזה מתחיל להיות רלוונטי בדיוק בגיל שבו מתחילים לעבוד, כי מהרגע שמעסיק מעביר לכם שכר, החשבון הוא גם המקום שבו רואים אם שילמו נכון, מתי שילמו, ומה ירד בדרך.
חשבון בנק לנוער: ממתי אפשר ועם מי
מגיל 14 אפשר לפתוח חשבון עובר ושב (בקיצור עו"ש), כלומר החשבון היומיומי שאליו נכנס כסף וממנו משלמים, בהסכמה בכתב של הורה או אפוטרופוס.
מגיל 15, אם מקבלים שכר שנכנס ישירות לחשבון, כבר לא צריך את ההסכמה הזאת.
ומגיל 16 אפשר לפתוח חשבון לבד, בלי אישור של אף אחד, והבנק מצדו לא רשאי לסרב לכם בלי סיבה סבירה, כך שהשאלה היחידה שנשארת היא איזה בנק ואיזה מסלול.
שווה לדעת גם מה החשבון הזה לא: הוא לא ארנק דיגיטלי ולא אפליקציית העברות. זה חשבון אמיתי עם מספר, עם היסטוריה ועם עמלות.
מה יש בפנים: שלושה דברים שכדאי להכיר
יתרה זה הסכום שיש בחשבון ברגע הזה, כלומר המספר הגדול שרואים ראשון באפליקציה, והוא היחיד שרוב האנשים בכלל מסתכלים עליו.
תנועות זו הרשימה של כל מה שנכנס ויצא, עם תאריך ועם שם. שם מתגלים מנויים ששכחתם מהם.
כרטיס חיוב מיידי זה הכרטיס שמוריד את הכסף ברגע התשלום. מתחת לגיל 16 הוא מוגבל: רק בישראל, רק כשהחשבון בפלוס, ועד 400 שקלים ביום בקנייה ובמשיכה מכספומט.
דוגמה שמפתיעה רבים: קנייה של 450 שקלים באתר בחו"ל לא תעבור בכרטיס כזה, גם אם יש בחשבון 3,000 שקלים. זה לא כשל, זו ההגדרה.
תבדקו מה יורד לכם בעמלות
עמלה זה תשלום קטן שהבנק גובה על פעולה. כל אחת נראית זניחה. ביחד הן מצטברות לסכום שאפשר למדוד בשעות עבודה, וזו הדרך הכי מהירה להבין אם המסלול שלכם מתאים לכם.
מחשבים לפי הנתונים שהזנתם.
מאיפה מגיעה העלות בבנק
| שנים | הפרש מצטבר | ההפרש אילו נשאר בתיק |
|---|
המודל: עמלת קנייה ומכירה לפי אחוז מגודל הפעולה אך לא פחות מהמינימום, דמי ניהול פיקדון כאחוז רבעוני משווי התיק עד התקרה השנתית, והמרת מטבע כאחוז מכל פעולה בחו"ל (העמלה והמרווח יחד). מינימום עמלת ההמרה, בדרך כלל 6 עד 10 דולר, לא נכנס לחישוב והוא מורגש רק בפעולות קטנות במיוחד. המספרים הם ברירת מחדל מהתעריפונים ומנתוני הגילוי, ולא הצעה או המלצה. התעריף שלכם נמצא בתעריפון הבנק שלכם ובדף "גילוי עלות שירותים בניירות ערך" שלו.
הכניסו כמה פעולות אתם עושים בחודש ותראו את הסכום השנתי. אצל נוער הוא בדרך כלל קטן, ובדיוק בגלל זה שווה לוודא שהוא אפס.
שלוש בדיקות בפתיחת החשבון
ראשונה: האם יש מסלול לצעירים בלי עמלות עו"ש. לרוב הבנקים יש מסלול כזה, והוא לא נפתח מעצמו, צריך לבקש אותו.
דוגמה: שתי עמלות של 6 שקלים בחודש הן 144 שקלים בשנה. זה לא סכום שמשנה חיים, אבל זה גם בדיוק חמש שעות עבודה שלכם על כלום.
שנייה: האם החשבון נפתח בלי מסגרת אשראי. מסגרת אשראי זה אישור מראש לרדת למינוס עד סכום מסוים, ולקטין הבנק יכול לתת אותה רק בהסכמת הורה בכתב. מי שעובד יכול לקבל מסגרת בגובה המשכורת החודשית גם בלי ההסכמה הזאת.
שלישית: התראה על יתרה נמוכה. חמש שניות של הגדרה.
אגב, זה שהבנק מציע משהו לא אומר שאתם צריכים את זה. כרטיס אשראי זה כרטיס שבו הקנייה נרשמת עכשיו והכסף יורד בסוף החודש, וזו בדיוק הסיבה שהוא מרגיש נוח ומסוכן באותה מידה.
הצעה לכרטיס כזה בגיל 17 נשמעת כמו בגרות. בפועל זו בעיקר עוד דרך לשלם בכסף שעוד לא נכנס.
המשימה שלכם להיום
היכנסו לאפליקציה של הבנק ומצאו שלושה דברים: היתרה, רשימת התנועות של החודש, ומסך העמלות. סמנו כל תשלום חוזר שאתם לא זוכרים שפתחתם, והגדירו התראה על יתרה נמוכה.
אם אין לכם עדיין חשבון, אפשר לבדוק עם ההורים איזה בנק נותן מסלול צעיר, ולפתוח אותו לפני המשמרת הבאה.
שאלות שנשאלות
אפשר לפתוח חשבון בבנק דיגיטלי?
כן, והתנאים לגיל זהים. ההבדל העיקרי הוא שאין סניף פיזי, ולכן כל פנייה עוברת דרך האפליקציה או הצ'אט. למי שמתנהל בטלפון בכל מקרה, זה בדרך כלל נוח יותר.
הורים יכולים לראות מה קניתי?
בחשבון שנפתח בהסכמת הורה, להורה יש בדרך כלל גישה לתנועות. מגיל 16, בחשבון שפתחתם לבד, הגישה שלכם בלבד. זה הבדל שכדאי להבין מראש ולא לגלות אחרי.
מה קורה לחשבון כשמגיעים לגיל 18?
החשבון נשאר, אבל התנאים משתנים: הגבלות הכרטיס יורדות, ומסלול הצעירים לפעמים מתחלף במסלול רגיל עם עמלות. זה הרגע לבדוק את התעריפון שוב, ולא להניח שהכול ממשיך כמו שהיה.
הצעד הבא בסדרה
תפתחו את האפליקציה היום ותעברו על התנועות. בשיעור הבא נשווה בין שלוש דרכי תשלום: דביט, אשראי ומזומן.
המדריך הזה מיועד ל: נוער 14–17